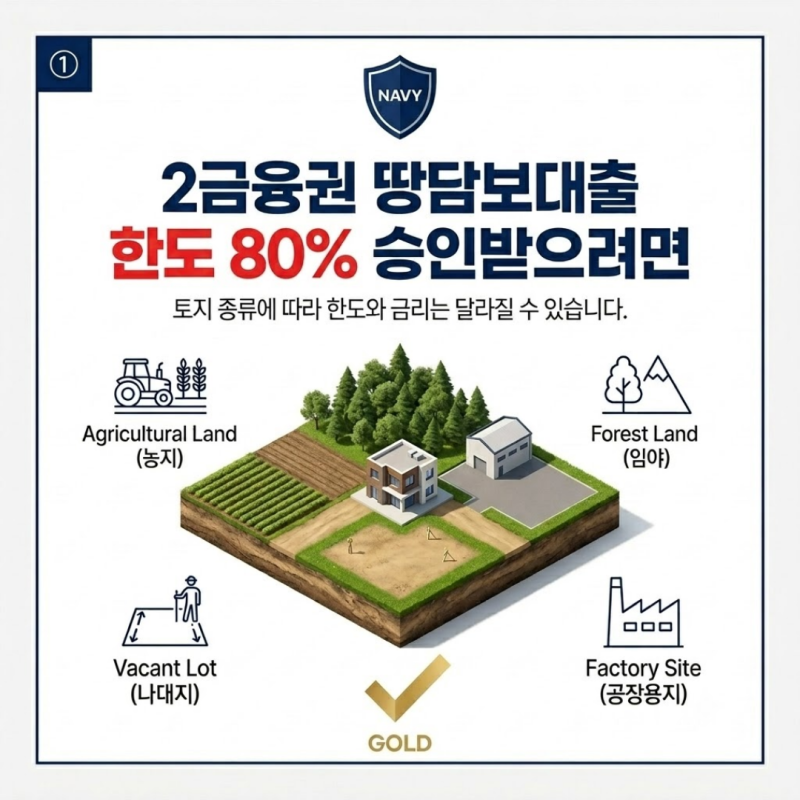
땅 담보대출은 아파트나 일반 주택 담보대출과 달리 땅의 종류에 따라 전문 금융기관을 선택하는 것이 중요합니다. 특히 밭, 과수원, 임야 등 농지나 산지를 담보로 대출을 받을 경우, 시중은행보다는 해당 지역의 특성을 잘 아는 농협이나 산림조합이 유리한 경우가 많습니다. 이들 기관은 땅의 가치를 정확하게 평가하여 높은 한도와 빠른 처리를 기대할 수 있습니다.
실제 블로거들의 경험에 따르면, 시중은행은 농지나 임야의 가치 평가에 어려움을 겪어 대출 심사가 까다롭거나 거절되는 사례가 많습니다. 반면 지역 농·축협은 해당 지역의 땅 시세를 잘 알고 있어 한도가 잘 나오고 처리가 빠르다는 의견이 지배적입니다. 또한 NH농협은행과 지역농협은 별도 법인으로 운영되어 대출 심사 기준, 금리, 토지 감정 방식이 다를 수 있으므로, 한 곳에서 낮은 한도가 나왔더라도 다른 농협을 통해 재상담을 받아보는 것이 좋습니다.
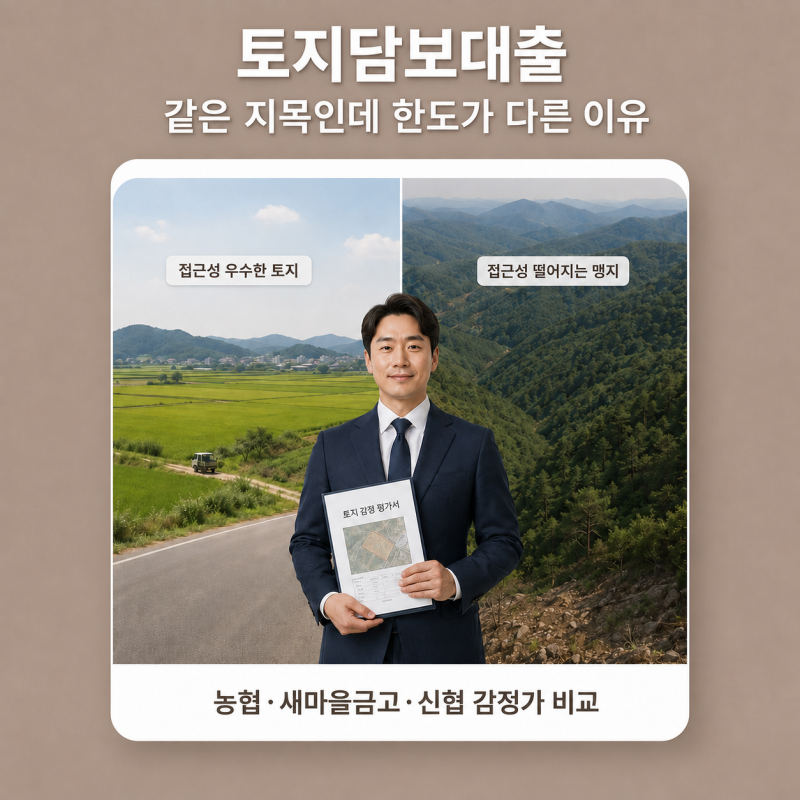
토지 담보대출 시에는 토지 시세와 금융회사가 인정하는 감정가가 다를 수 있으며, 감정가 전액을 대출받을 수 있는 것은 아닙니다. 일반적으로 감정가격에서 담보 인정 비율을 적용하고 기존 대출 등을 제외하여 실제 가능 금액이 산정됩니다. 따라서 대출 상담 시에는 토지의 종류와 특성을 명확히 설명하고, 여러 금융기관의 한도와 금리 조건을 꼼꼼히 비교하여 자신에게 가장 유리한 조건을 찾는 것이 중요합니다.