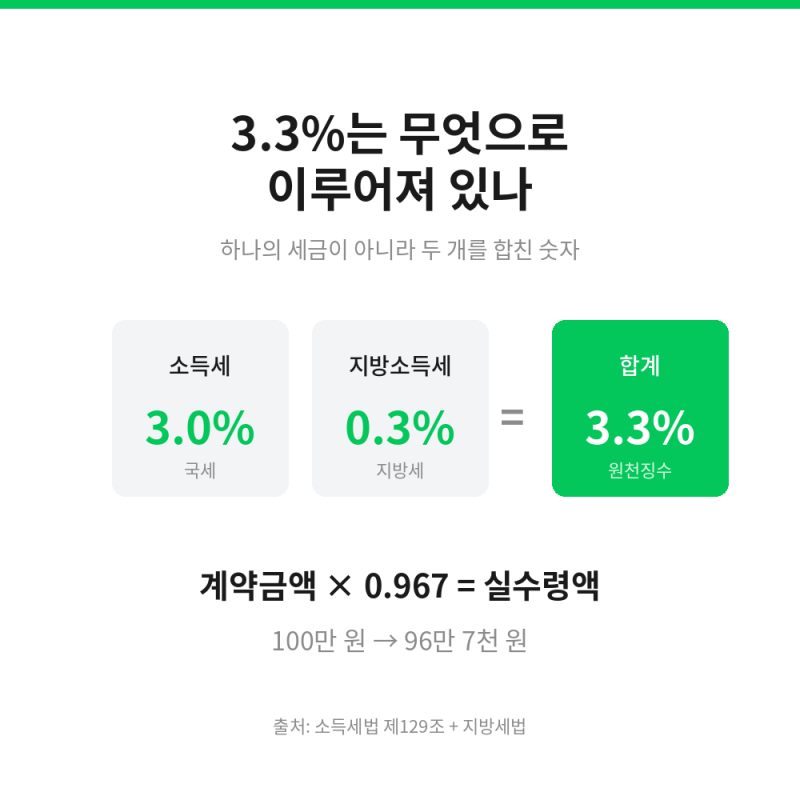

알바 및 프리랜서 소득에서 흔히 접하는 3.3% 세금은 소득세 3%와 지방소득세 0.3%가 합쳐진 원천징수 방식입니다. 이는 고용 관계가 아닌 인적 용역 사업소득에 적용되며, 지급처가 미리 세금을 공제하여 납부하는 방식입니다. 특히 월급이나 일당을 받을 때 예상보다 적은 금액이 입금되는 이유가 바로 이 3.3% 공제 때문이며, 정확한 실수령액 계산에 대한 관심이 높습니다.
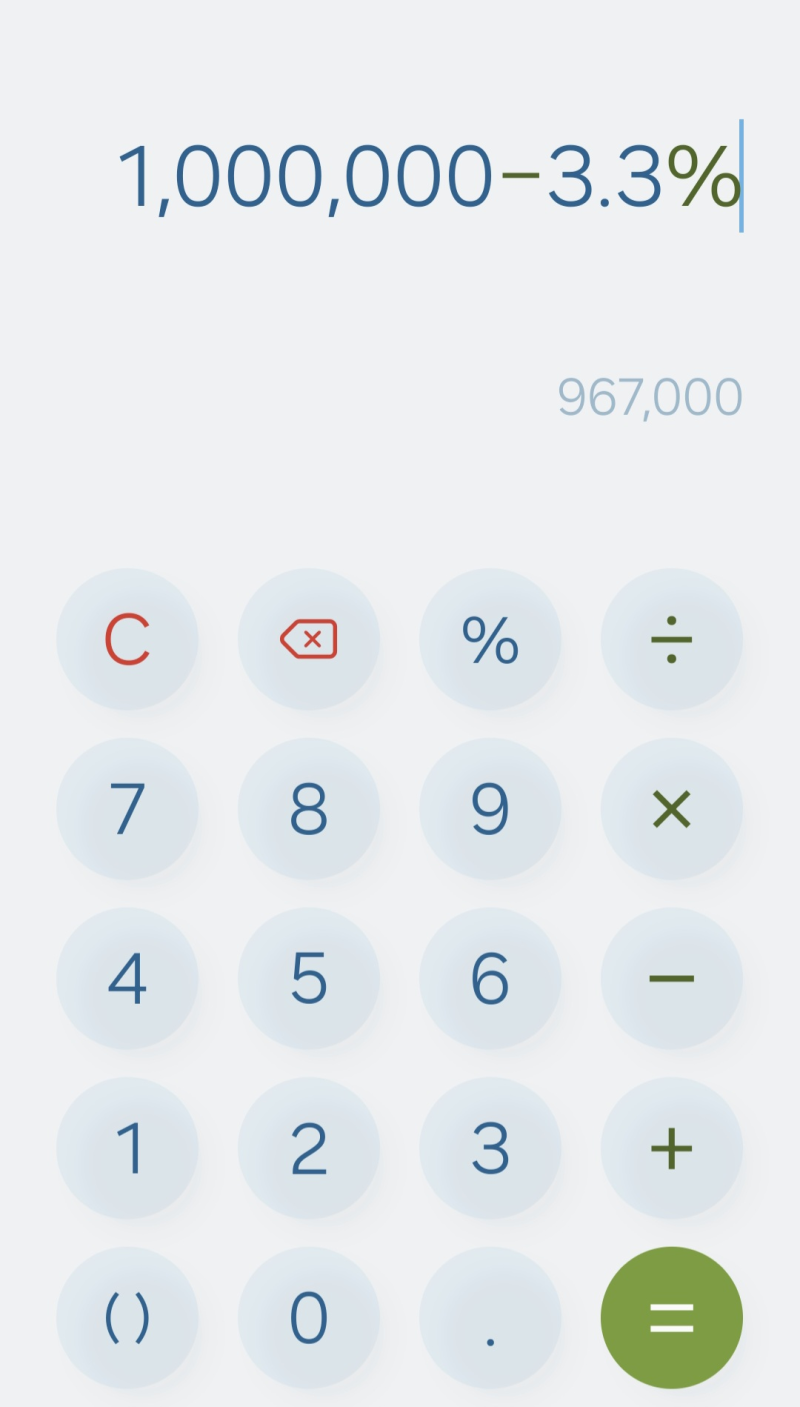
블로거들은 3.3% 계산 공식을 '지급액 × 0.033 = 원천징수액' 또는 '지급액 × 0.967 = 실수령액'으로 제시하며, 100만원 기준 33,000원이 공제되어 967,000원을 수령하는 예시를 들어 설명합니다. 하지만 모든 알바 소득에 3.3%가 적용되는 것은 아니며, 근로소득의 경우 다른 원천징수 방식이 적용되므로 급여명세서의 소득 구분을 확인하는 것이 중요하다고 강조합니다. 또한, 2026년 10월부터 프리랜서 원천징수세율이 2.2%로 인하될 예정이라는 정보도 함께 공유되고 있습니다.
미리 떼인 3.3% 세금은 종합소득세 신고를 통해 최종 세금과 비교하여 환급받을 수 있으며, 무조건 전액 환급되는 것은 아니므로 소득과 필요경비 등을 고려해야 합니다. 고용 형태에 따라 4대 보험 가입 여부나 일용근로소득의 비과세 기준 등 공제 방식이 달라질 수 있으니, 자신의 상황에 맞는 정확한 세금 계산과 환급 가능성을 확인하는 것이 중요합니다.