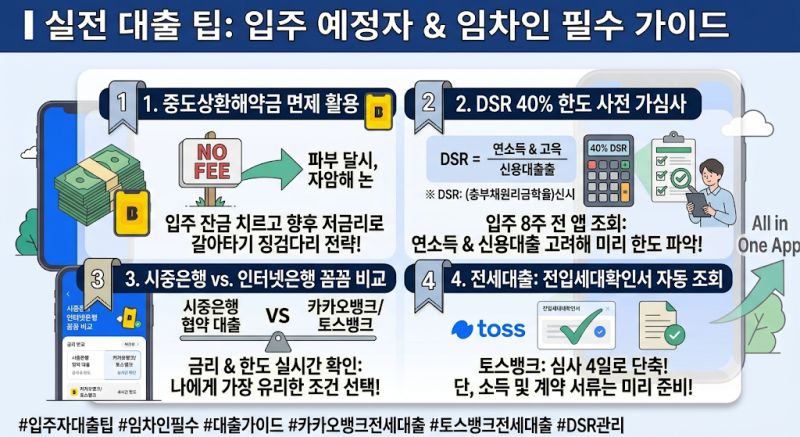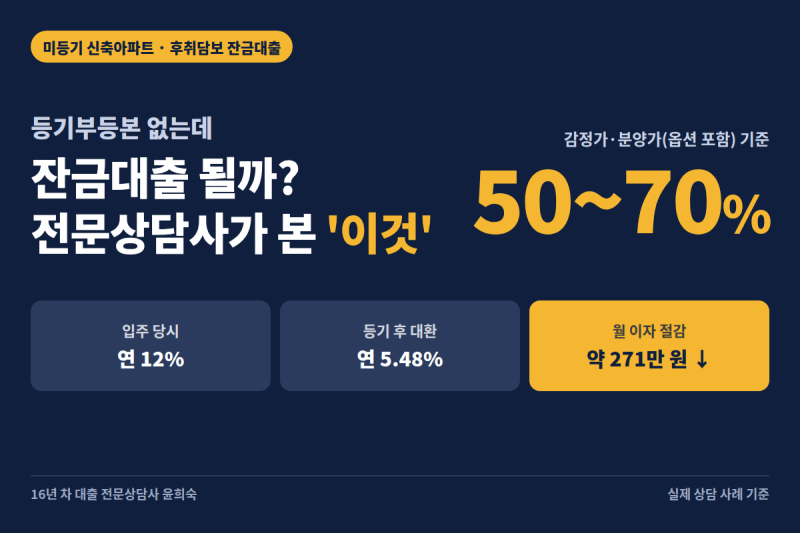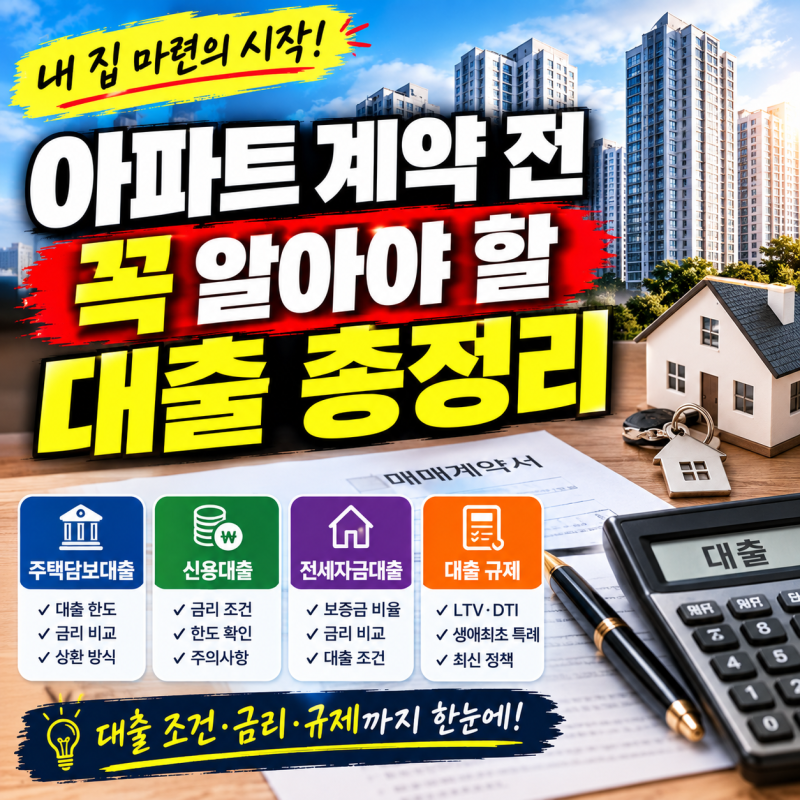
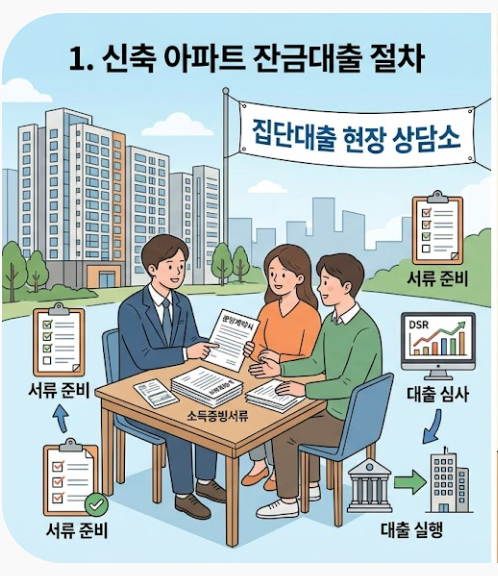
신축 아파트 입주를 앞둔 수분양자들은 잔금 마련에 대한 고민이 많습니다. 특히 DSR 40% 제한과 스트레스 DSR 3단계 적용 등 대출 규제가 강화되면서 자금 계획 수립의 중요성이 더욱 커지고 있습니다. 미등기 상태인 신축 아파트의 특성상 개인 주택담보대출이 아닌 시행사나 입주예정자협의회와 협약된 은행의 집단대출을 이용하게 됩니다. 이때 대출 한도는 분양가가 아닌 입주 시점의 시세나 감정가에 따라 결정되는 것이 핵심입니다.
블로거들은 신축 아파트 잔금 집단대출의 절차와 한도 부족 시 해결 방안에 대해 다양한 관점을 제시하고 있습니다. 한 블로거는 협약은행 공지 확인부터 총 필요자금 산정, 대출 상담 및 자서, 실행일 지정 계좌 이체까지 6단계 절차를 상세히 설명하며 입주 일정에 차질 없는 자금 실행을 강조합니다. 반면 다른 블로거는 잔금 대출 한도가 부족할 경우, 지정된 집단대출 은행 외 다른 은행의 조건을 재비교하거나 추가 담보 대출을 고려하는 등 현실적인 해결책을 제시하여 독자들의 이해를 돕고 있습니다.
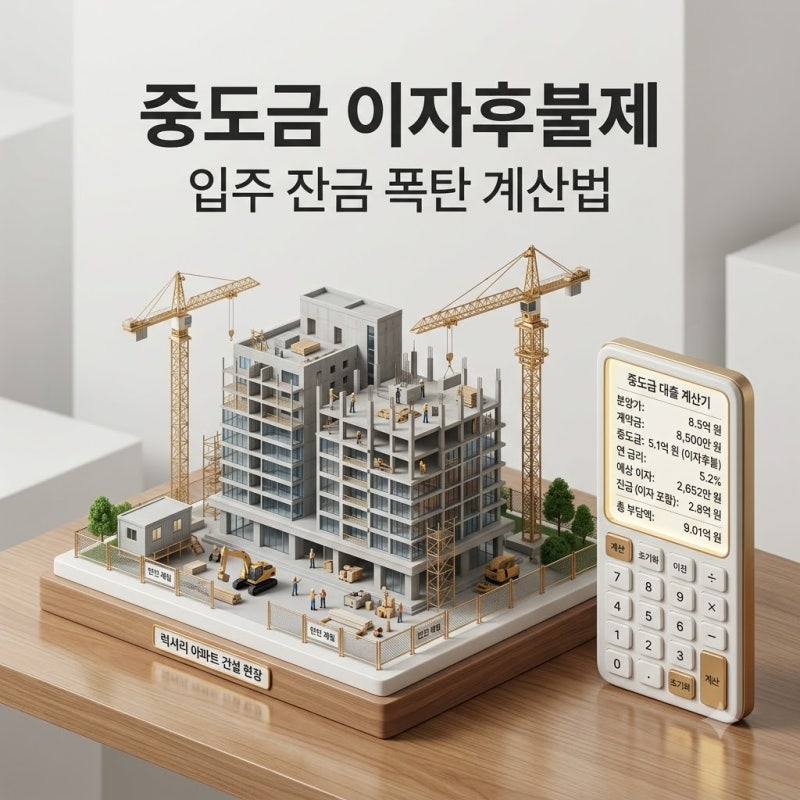
실제 블로거들은 잔금 대출 한도 확인을 잔금일보다 최소 1~2달 일찍 진행할 것을 권장합니다. 또한, 중도금 대출이 이자후불제 방식이었다면 입주 시점에 수천만 원의 이자가 일시불로 청구될 수 있으므로, 중도금 이자 납부 방식과 회차별 이자 발생 기간을 미리 파악하여 잔금 폭탄을 방어하는 것이 중요하다고 조언합니다. 이러한 실전 꿀팁들은 신축 아파트 입주를 준비하는 분들에게 실질적인 도움이 될 것입니다.