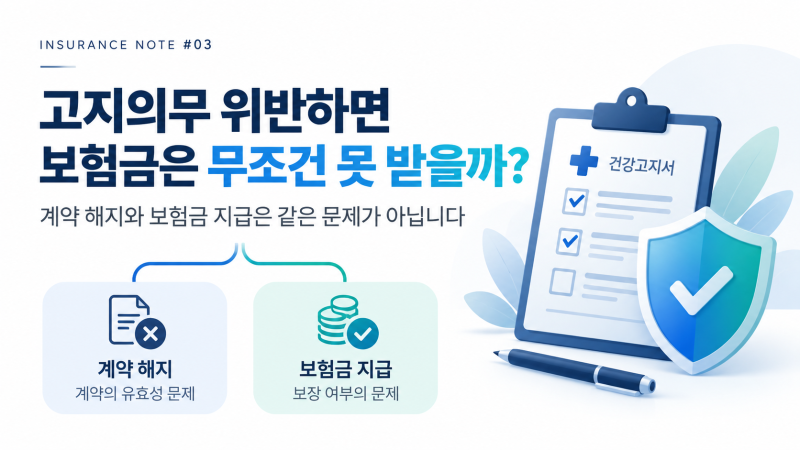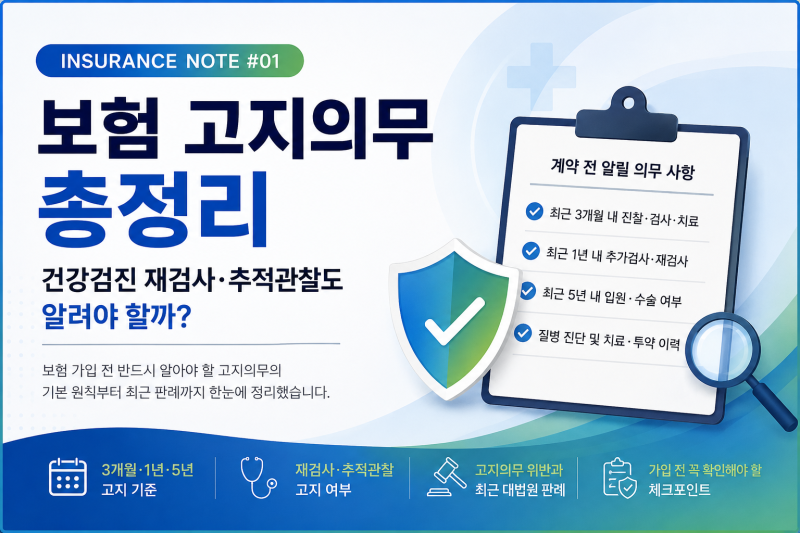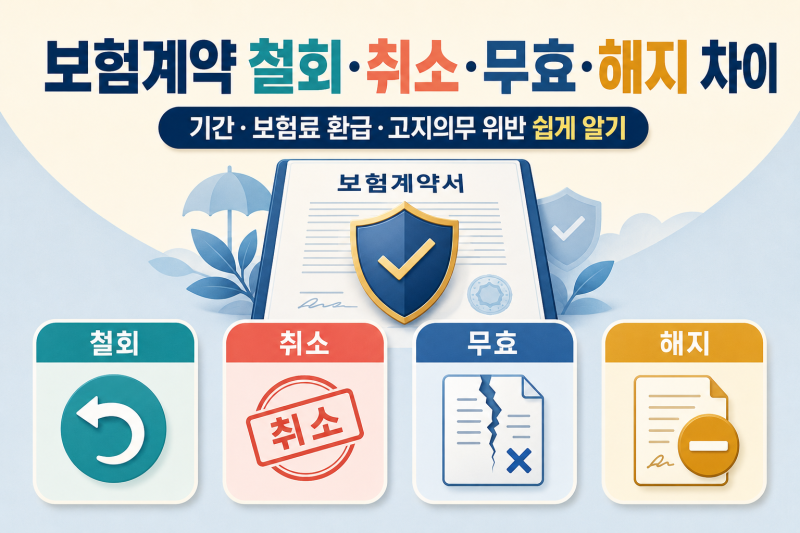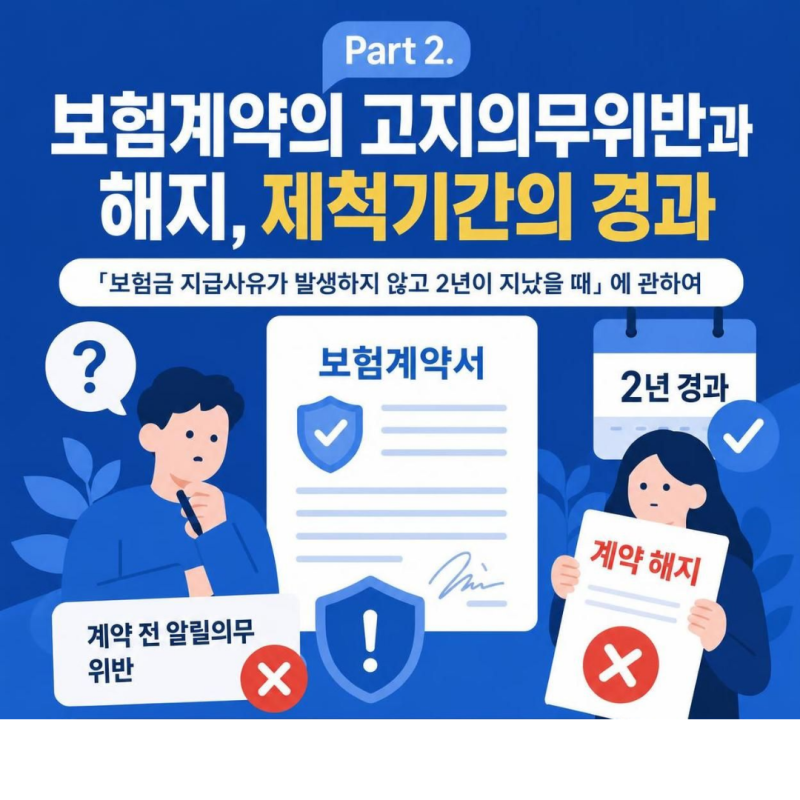

보험 가입 시 중요한 사항을 사실대로 알리는 '고지의무'는 보험 계약의 핵심 요소입니다. 이를 위반할 경우 보험금 부지급이나 계약 해지로 이어질 수 있어 소비자들의 주의가 요구됩니다.
2026년 금융감독원은 간편심사 보험의 고지의무 범위를 명확히 하며 관련 분쟁을 줄이기 위한 기준을 제시했습니다. 이는 보험 가입자들이 자신의 권리와 의무를 정확히 이해하는 데 중요한 역할을 합니다.
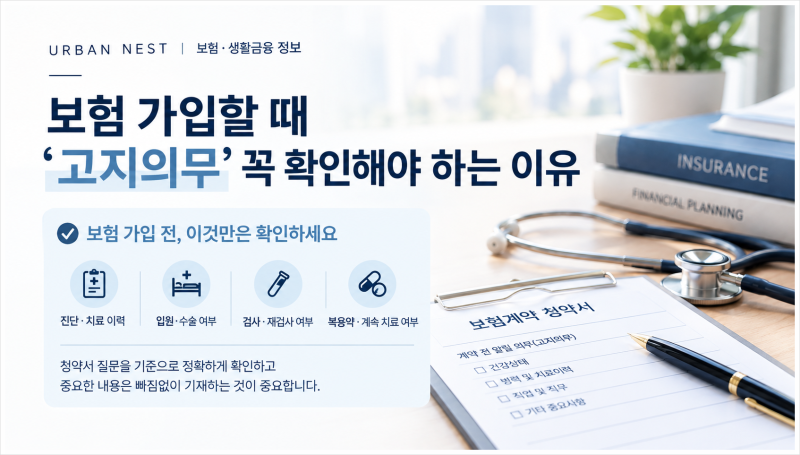
실제 사례에서는 고지의무 위반으로 인한 보험 계약 해지 통보를 받는 경우가 많습니다. 특히 최근 3개월 이내 진단, 치료, 투약 여부나 5년 이내 특정 질병 이력 등 구체적인 고지 기간과 항목을 놓치는 경우가 빈번합니다.
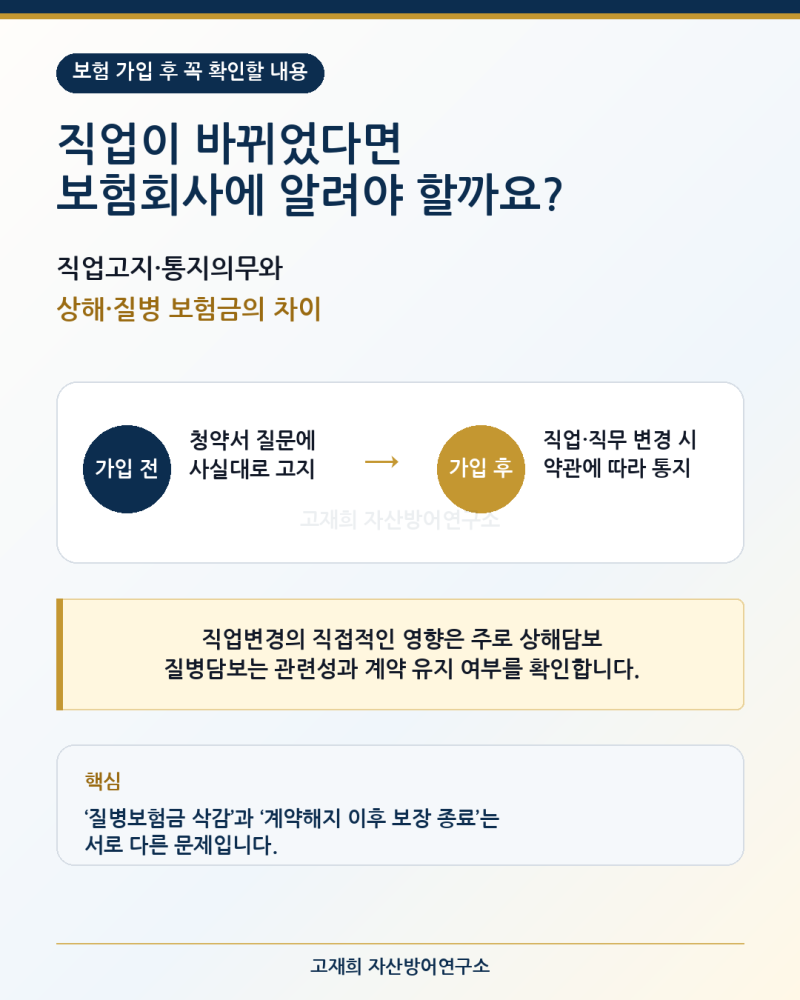
또한, 보험 가입 시점의 '고지의무'와 계약 이후 직업 변경 등 위험 증가 시 알리는 '통지의무'를 혼동하여 불이익을 받는 사례도 발생하고 있습니다.
고지의무 위반 여부는 단순히 병력 유무를 넘어, 보험 청약서 질문표에 대한 정확한 답변과 보험회사의 과실 여부까지 종합적으로 판단됩니다. 가입자는 청약서의 질문 내용을 꼼꼼히 확인하고, 중요한 사항을 고의 또는 중대한 과실로 누락하지 않아야 합니다.
보험 가입 전 설계사와의 충분한 상담을 통해 자신의 건강 상태와 직업 등 모든 정보를 투명하게 공유하는 것이 중요합니다.