
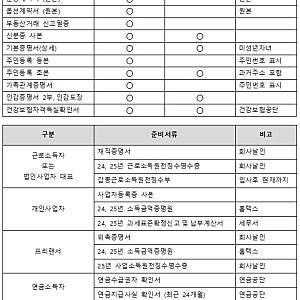
신축아파트 잔금대출은 등기 전 후취담보 방식으로 진행되며, 일반 주택담보대출과 달리 단지와 협약된 은행에서만 취급합니다. 대출 실행일 기준으로 금리가 확정되고, 은행별 총량 규제로 인해 조기 마감될 수 있으므로 사전 점검 시 은행 상담을 통해 연락처를 남기고 미리 서류를 준비하는 것이 중요합니다. 특히 인감증명서, 부동산거래계약신고필증, 증여계약서 등 필수 서류를 꼼꼼히 확인해야 합니다.
블로거들은 잔금대출 시 은행별 금리, 중도상환수수료, 부수거래 조건을 면밀히 비교하여 자신에게 유리한 곳을 선택할 것을 강조합니다. 변동금리는 코픽스 금리와 은행별 가산금리로 결정되며, 가산금리는 대출 기간 내내 유지됩니다. 또한, 육아휴직자나 맞벌이 부부의 경우 소득 증빙을 위한 추가 서류가 필요하며, 대출 실행일 기준 최소 한 달 전 서류 접수를 완료하는 것이 안전하다고 조언합니다.
잔금대출 서류 접수는 '자서'라고 불리며, 대출 상품 판매 대리 중개업자를 통해 진행되는 경우가 많습니다. 대출 신청 시 40년 원리금균등 상환 방식을 선택하는 등 개인의 상환 계획에 맞춰 만기와 방식을 신중하게 결정해야 합니다. 또한, 분양계약서 등 원본 서류는 은행에서 보관하므로 사전에 복사본을 준비해두는 것이 현명하며, 실제 심사는 실행일 2주 전쯤 완료됩니다.