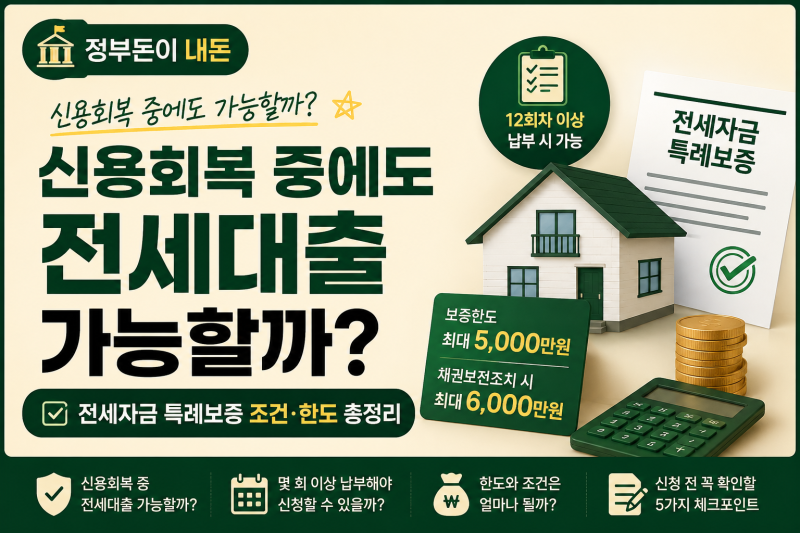
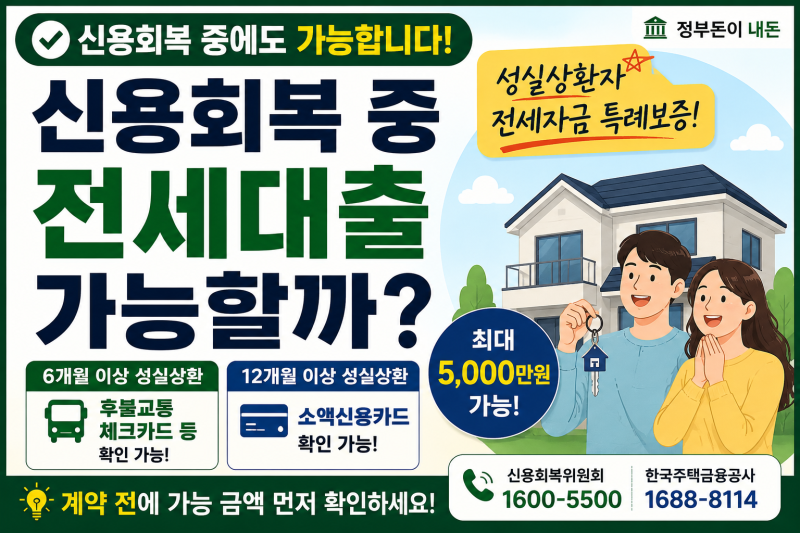
신용회복 중인 채무자들이 주거 안정을 위해 전세자금대출을 알아보는 경우가 많습니다. 특히 한국주택금융공사(HF)의 신용회복지원자 특례전세자금보증 제도가 주목받고 있습니다. 이 제도는 일반 전세자금보증 이용이 어려운 신용회복지원자의 주거 안정을 돕기 위해 심사 기준을 일부 완화한 것이 특징입니다. 보증한도는 임차보증금의 80% 이내에서 최대 5천만 원이며, 채권보전조치 시 최대 6천만 원까지 가능합니다.
블로거들은 신용회복지원자 특례전세자금보증의 핵심 조건으로 '변제금 12회 납부'를 강조하지만, 단순히 횟수만 채운다고 되는 것은 아니라고 지적합니다. 신용관리정보가 없어야 하며, 채무변제 중인 사람, 신용회복지원 절차 완료자, 파산면책자, 개인회생 완제자 등 세부 대상에 해당하는지 확인해야 합니다. 특히 개인회생의 경우 변제 중이 아닌 완제 여부와 인가일 기준을 확인해야 하며, 신속채무조정이나 프리워크아웃 이용자는 변제금 납부 횟수와 신용관리정보 삭제 여부를 함께 확인해야 합니다.
이 특례보증은 상환능력별 보증한도와 CSS 신용평가가 생략되는 등 특례가 적용되지만, 한국주택금융공사 보증이 가능하더라도 은행의 대출 심사를 통과하지 못하면 실제 대출은 거절될 수 있습니다. 또한 임차보증금 기준(수도권 7억 원 이하, 지방 5억 원 이하)과 월세 환산액, 세대주 여부, 부부 합산 보유주택 수 등 일반 전세자금보증의 기본 요건도 충족해야 하므로, 신청 전에 꼼꼼한 확인이 필요합니다.