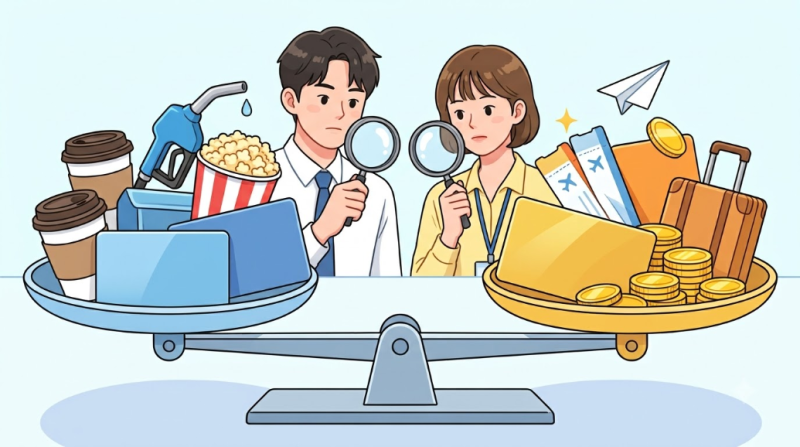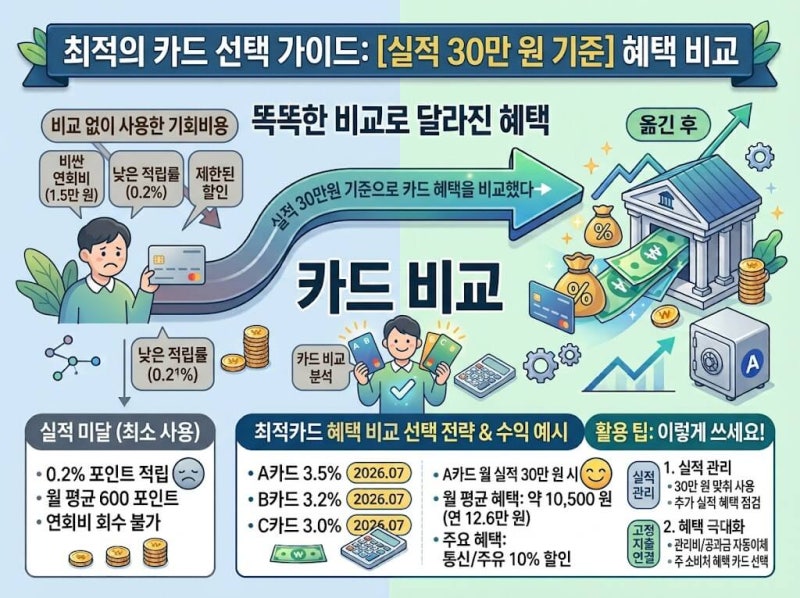

신용카드 혜택 비교 시 단순히 높은 할인율만 보고 카드를 선택하면 오히려 손해를 볼 수 있다는 분석이 나옵니다. 많은 카드사가 매력적인 문구를 내세우지만, 실제 소비자가 챙길 수 있는 실질적인 혜택은 전월실적, 할인 한도, 제외 항목 등을 꼼꼼히 따져봐야 하기 때문입니다. 특히 연회비가 있는 카드는 혜택이 크지만, 받을 혜택보다 연회비가 더 크면 손해이므로 소비 패턴 분석이 중요합니다.
블로거들은 신용카드 선택 시 소비 패턴 파악을 최우선으로 꼽으며, 주유나 배달음식 등 주로 지출하는 영역에 맞는 카드를 고르는 것이 중요하다고 강조합니다. 또한, 전월실적 조건과 실적 산정 시 제외되는 항목을 반드시 확인해야 한다고 조언합니다. 신한 Deep Oil 카드처럼 세금, 공과금, 아파트 관리비 등이 실적에 포함되는 카드도 있어, 고정비용이 실적에 포함되는지 확인하는 것이 실적 채우기에 유리하다는 의견도 있습니다.
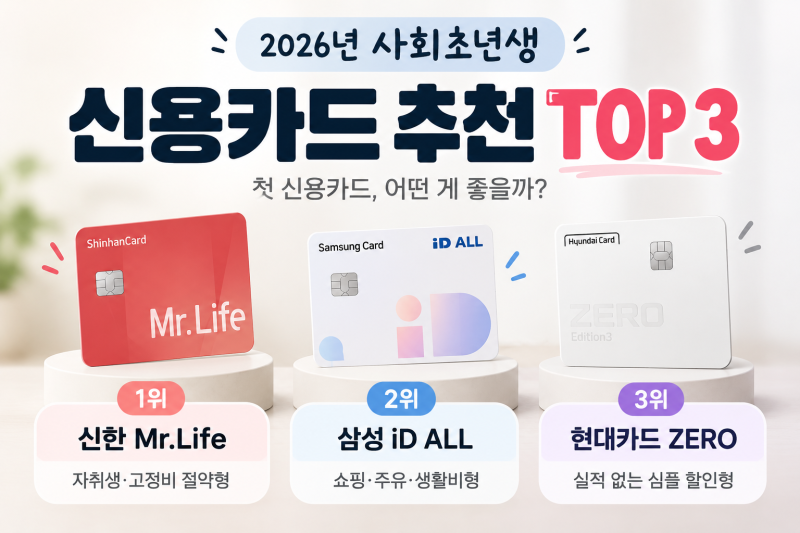
신용카드 혜택은 청구할인형, 포인트 적립형, 무조건(무실적)형으로 나뉘며, 각 유형의 장단점을 파악하여 본인의 소비 성향에 맞는 방식을 선택하는 것이 중요합니다. 특히 사회초년생의 경우, 신한 Mr.Life 카드처럼 통신비 등 생활밀착형 지출 할인이 큰 카드나 삼성 iD ALL 카드처럼 소비 패턴에 따라 자동으로 혜택을 적용하는 카드가 유리할 수 있습니다. 피킹률 5% 달성을 위해서는 표면적인 할인율보다 실질적인 혜택 구조를 이해하는 것이 핵심입니다.