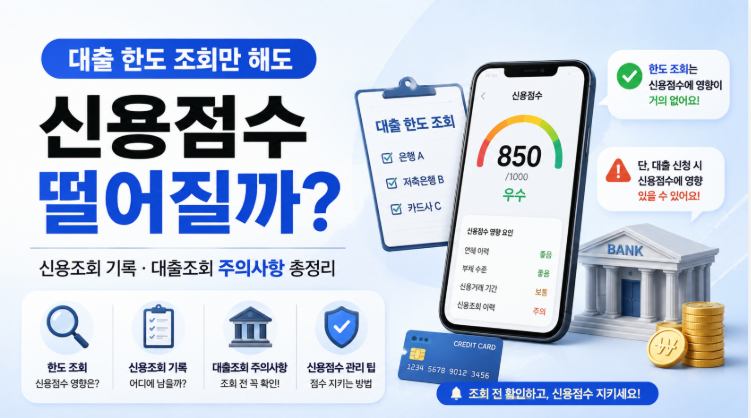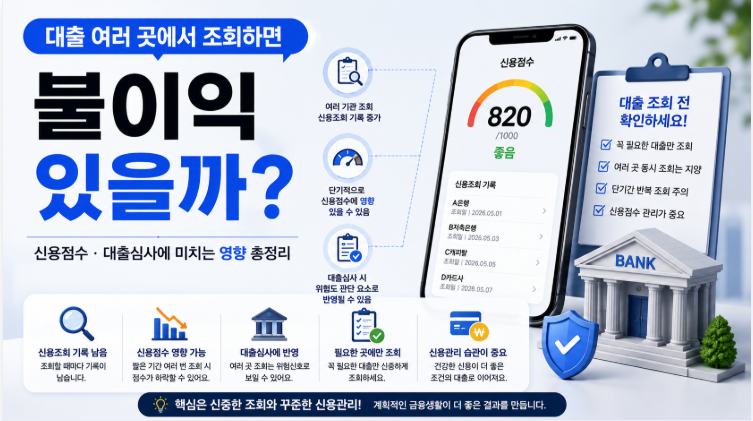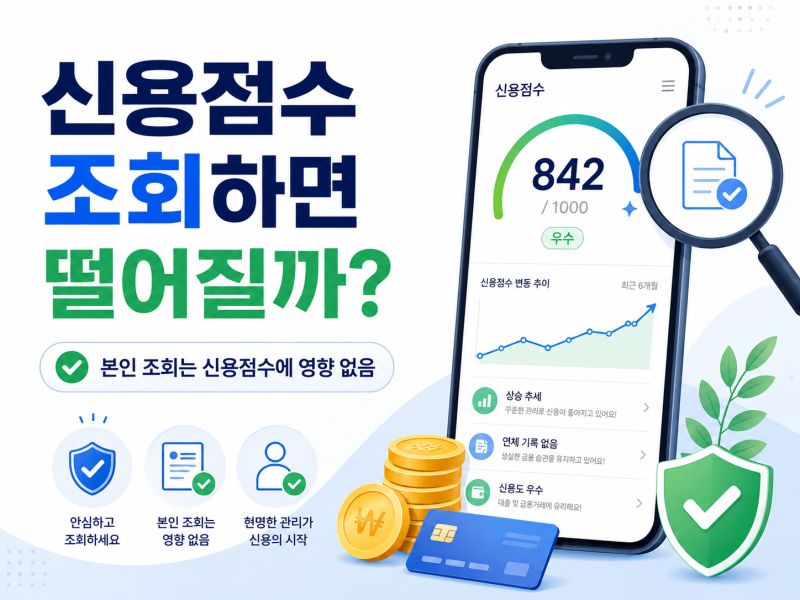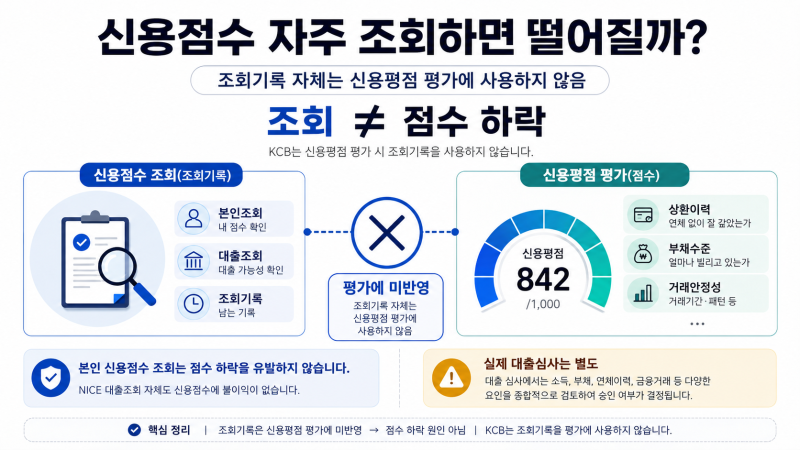

신용점수를 자주 조회하면 점수가 떨어진다는 과거의 인식과 달리, 현재는 본인 신용점수 조회나 대출 한도 조회 자체는 신용점수에 직접적인 영향을 주지 않습니다. 금융위원회는 2011년부터 신용조회 기록으로 인한 불이익을 없애는 방향으로 제도를 개선하였으며, NICE와 KCB 등 신용평가사도 조회 정보를 신용평가에 활용하지 않는다고 명시하고 있습니다. 따라서 자신의 신용점수를 확인하거나 여러 금융사의 대출 한도를 비교하는 행위만으로는 점수가 하락하지 않습니다.
블로거들은 신용점수 조회와 실제 대출 심사를 구분해야 한다고 강조합니다. 단순 조회는 점수에 영향을 미치지 않지만, 단기간에 지나치게 많은 대출 조회를 반복하는 경우 금융회사의 실제 대출 실행 판단에 부정적인 영향을 줄 수 있다고 설명합니다. 이는 대출 사기 의심 등으로 이어질 수 있기 때문이며, 실제 신규 대출이 실행되면 부채 수준과 대출 거래 정보가 바뀌어 신용평가 결과가 달라질 수 있음을 지적합니다.
안전하게 대출 조건을 확인하기 위해서는 대출 비교 플랫폼을 활용하는 것이 효과적입니다. 이러한 플랫폼을 통해 여러 금융사의 상품을 한 번에 조회하더라도 신용점수 하락 등의 불이익이 발생하지 않으며, 자신의 신용 정보를 바탕으로 최적의 조건을 미리 파악할 수 있습니다. 신용점수 변동 시에는 조회 행위보다 연체, 대출의 신규 발생·상환, 카드 이용 등 실제 신용정보의 변화를 먼저 확인하는 것이 중요합니다.