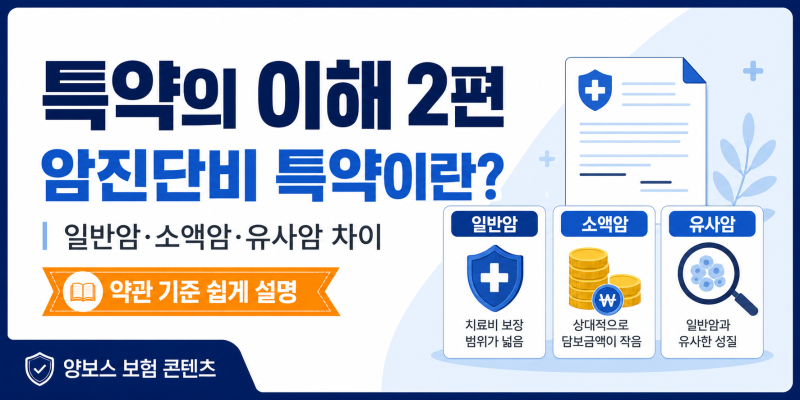
소액암은 일반암과 달리 진단비가 10~20% 수준으로 지급되는 암을 지칭합니다. 주로 유방암, 자궁암, 난소암, 방광암, 전립선암 등 남녀 생식기 관련 암이 여기에 속하며, 의학 발달로 예후가 좋거나 치료가 간단한 암으로 분류됩니다. 보험사들은 소액암에 대해 일반암보다 적은 보험금을 지급하며, 이는 치료비 부담이 상대적으로 낮은 점을 반영한 것입니다.
블로거들은 소액암 진단비를 100% 최대로 받기 위한 전략으로, 유방암, 자궁암, 방광암, 전립선암을 일반암과 동일하게 보장하는 보험사 상품을 선택할 것을 강조합니다. 특히 손해보험사 상품이 보장 범위 면에서 유리한 경우가 많으며, 대장점막내암(C코드/D코드)을 유사암이 아닌 일반암 진단비로 전액 인정하는지도 확인해야 한다고 조언합니다. 반면, 일부 블로거는 소액암 분류와 지급 여부가 다르므로 약관의 지급 사유와 지급표를 꼼꼼히 확인해야 한다고 지적하며, 담보 이름에 ‘제외’ 문구가 있는지, 지급률을 가르는 날짜 조건까지 대조할 필요가 있다고 강조합니다.
보험 가입 전에는 약관에서 각 암이 어떤 등급으로 분류되는지 정확히 확인하는 것이 중요합니다. 특히 갑상선암은 가입 시기에 따라 일반암 또는 소액암으로 보장 범위가 크게 달라질 수 있으므로 반드시 약관을 확인해야 합니다. 면책기간과 감액기간도 함께 살펴봐야 하며, 과거 가입한 보험의 보장 내용을 확인하여 중복 보장을 피하고 필요한 보장을 효율적으로 설계하는 것이 현명합니다.