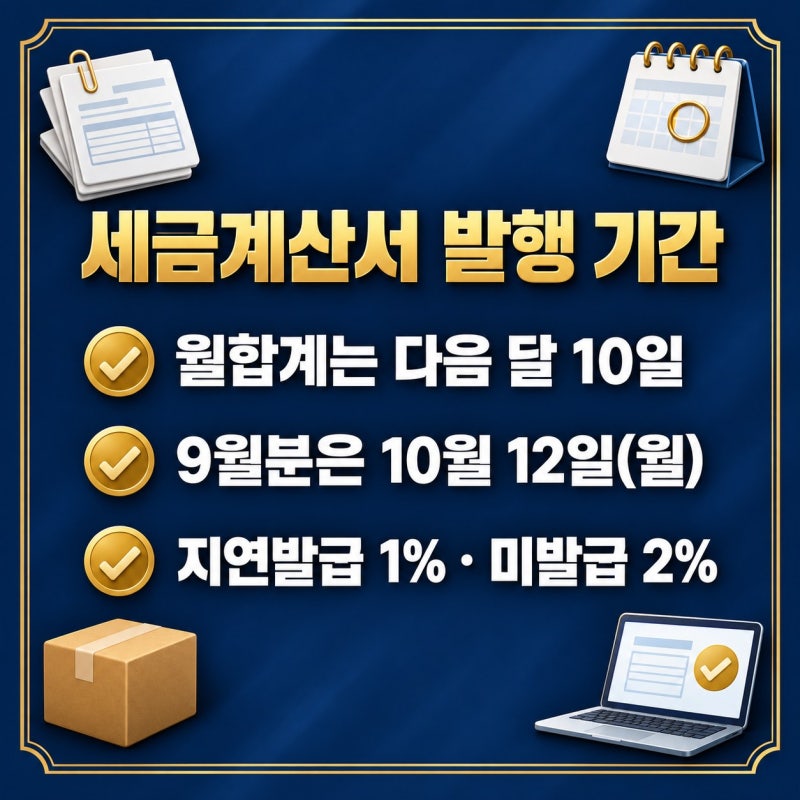
세금계산서는 사업자 간 거래의 투명성을 확보하고 부가가치세 신고의 중요한 증빙 자료로 활용됩니다. 원칙적으로 재화나 용역의 공급 시기에 발급해야 하지만, 실무 편의를 위해 한 달간의 거래를 모아 다음 달 10일까지 월합계 세금계산서를 발행하는 것이 허용됩니다. 특히 2026년 10월과 같이 10일이 주말이나 공휴일인 경우, 그 다음 영업일까지 발행 기한이 연장되는 점은 사업자들이 반드시 숙지해야 할 중요 사항입니다.
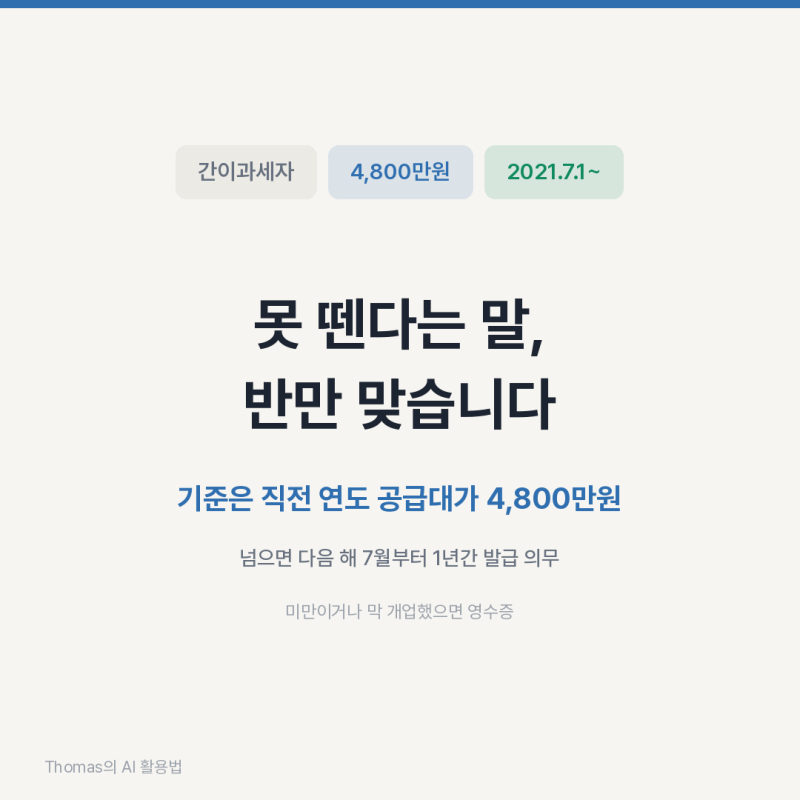
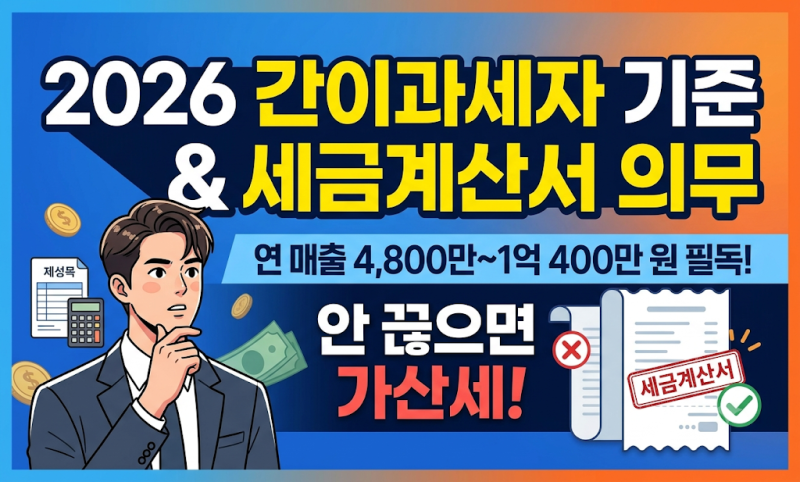
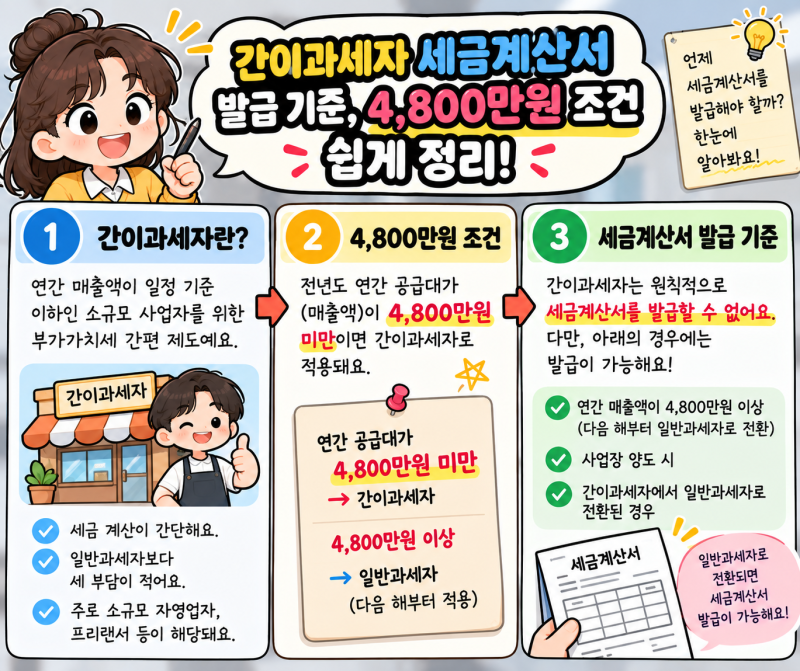
블로그들에서는 세금계산서 발행 기한을 넘겼을 때 발생하는 가산세 문제와 간이과세자의 세금계산서 발급 가능 여부에 대해 다양한 관점을 제시합니다. 일반과세자는 물론, 직전 연도 매출액이 일정 기준을 초과하는 간이과세자도 세금계산서 발급 의무가 발생하며, 전자세금계산서 의무 발급 기준 또한 매출 규모에 따라 달라집니다. 발행 기한 초과, 필수 기재 사항 누락 등은 가산세로 이어질 수 있으므로 정확한 정보 확인이 필요합니다.
세금계산서 발행 시에는 공급받는 자의 사업자등록번호, 공급가액, 세액 등 필수 기재 사항을 정확히 확인하고, 발행 기한을 놓치지 않도록 철저한 관리가 요구됩니다. 특히 전자세금계산서의 경우, 국세청 홈택스 또는 연동 시스템을 통해 발행 후 국세청에 전송하고 이력을 보관하는 것이 중요합니다. 이러한 세부적인 절차와 주의사항을 미리 파악하여 불필요한 가산세 부담을 피하는 것이 현명한 세무 관리의 핵심입니다.