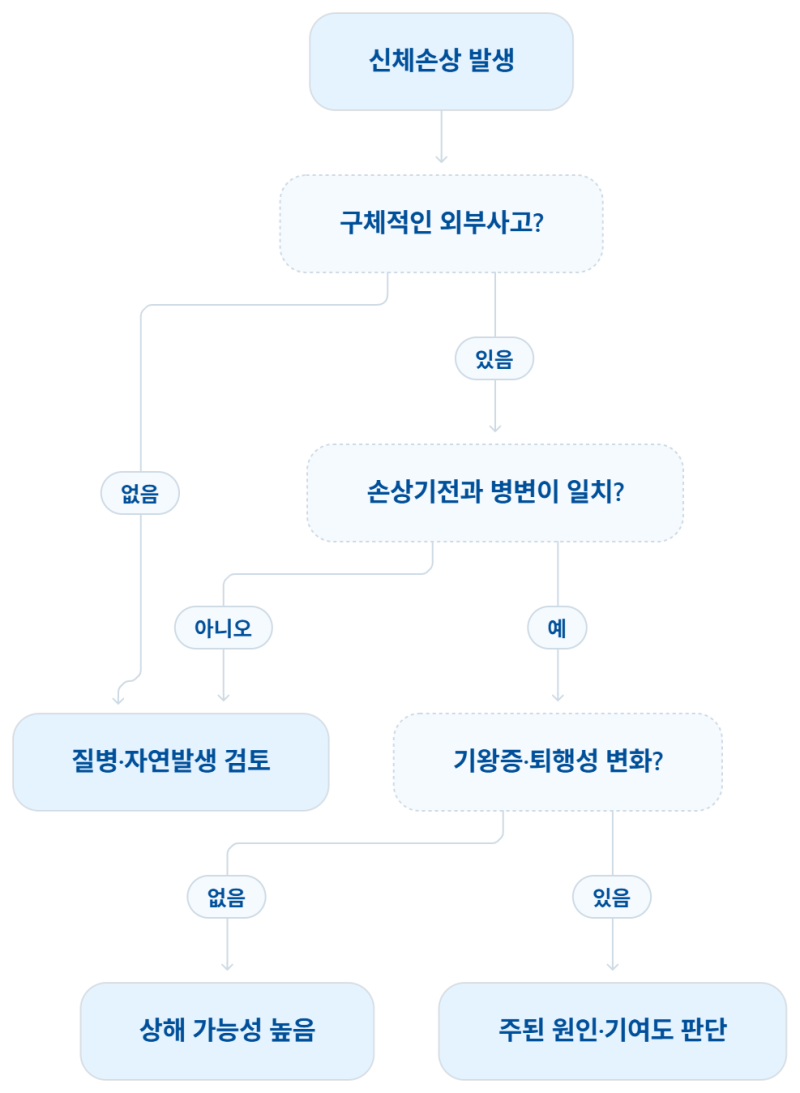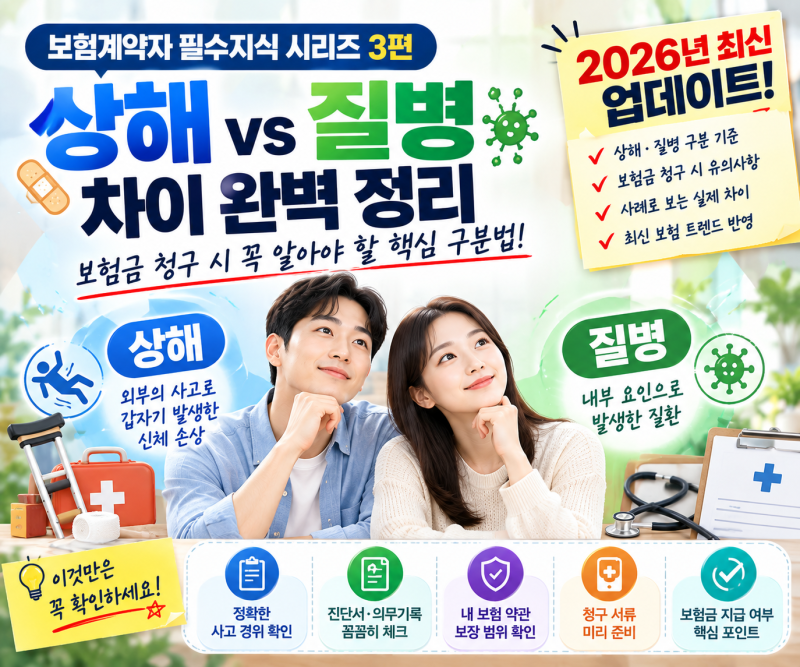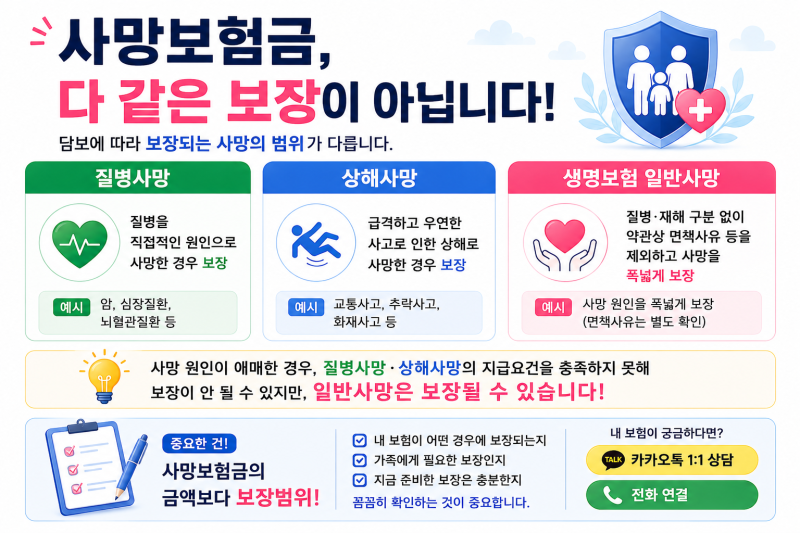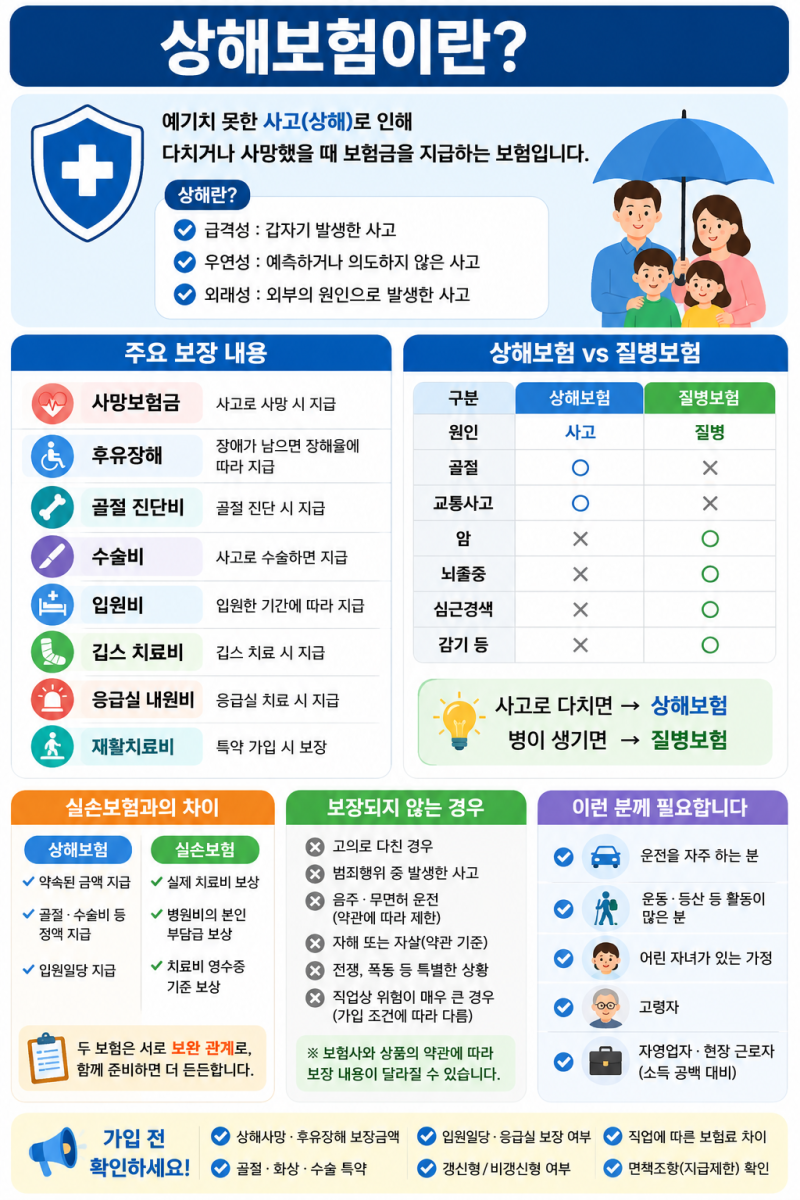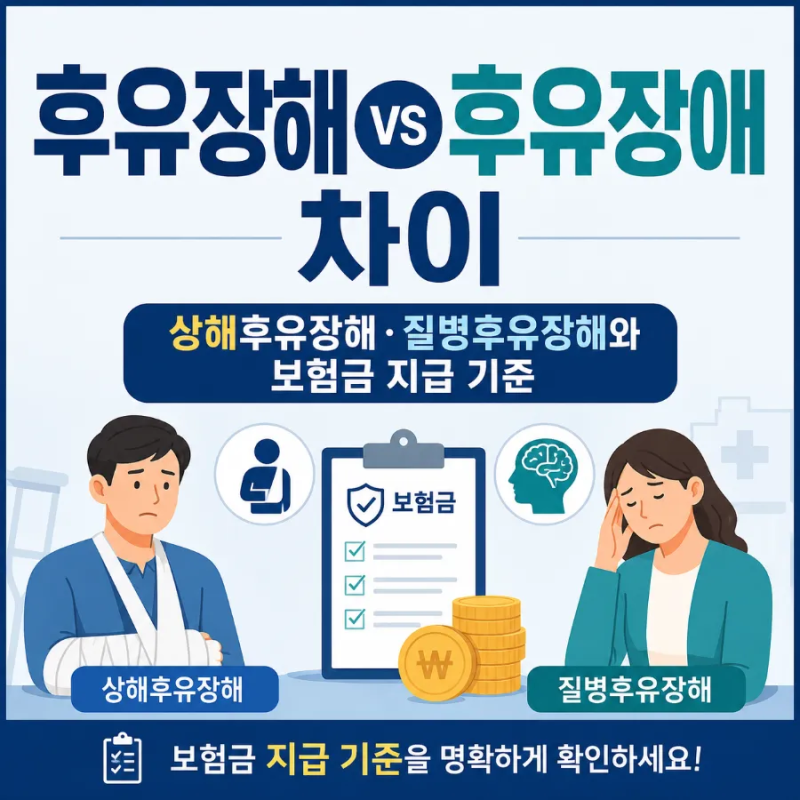

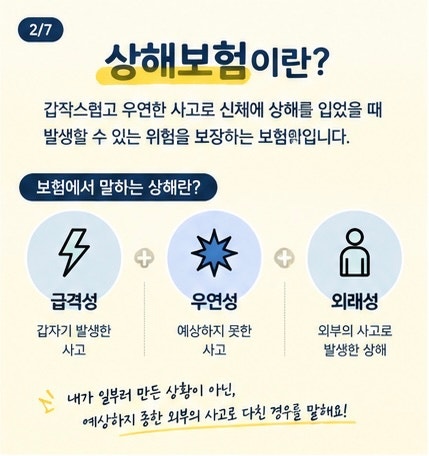
일반상해와 질병은 보험 가입자들이 혼동하기 쉬운 개념이지만, 보장 범위와 보험금 지급 기준에서 명확한 차이를 보입니다. 특히 실손보험 외에 추가 보험 가입을 고려할 때 이 둘의 구분을 정확히 이해하는 것이 중요합니다. 상해는 '급격하고 우연한 외래의 사고'를 원인으로 하며 사고 발생일을 기준으로 보장 여부를 판단합니다. 반면 질병은 신체 내부에서 발생한 병리적 변화를 대상으로 하며 진단확정일을 기준으로 보장 개시 여부를 결정합니다. 이러한 근본적인 차이는 실제 보험금 청구 시 큰 영향을 미칩니다.
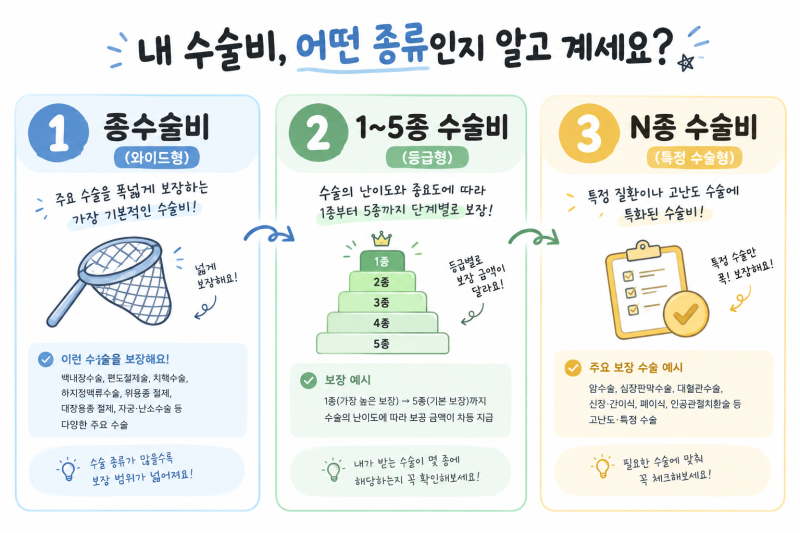
실제 블로그 후기들을 살펴보면, 같은 '쓰러짐'이라도 계단 낙상은 상해로, 뇌경색은 질병으로 분류되는 등 원인에 따라 적용되는 보험이 달라지는 사례가 많습니다. 또한, 병원에서 받은 모든 치료가 보험 약관상 '수술'에 해당하는 것은 아니라는 점도 주목할 만합니다. 예를 들어 체외충격파 치료 중에서도 통증 완화를 위한 보존적 치료는 수술로 인정되지 않을 수 있습니다. 이처럼 보험금 지급 여부는 병원 기록의 문구 하나, 약관의 세부 조건 하나에 따라 달라질 수 있으므로 가입 전 약관을 꼼꼼히 확인하는 것이 필수적입니다.
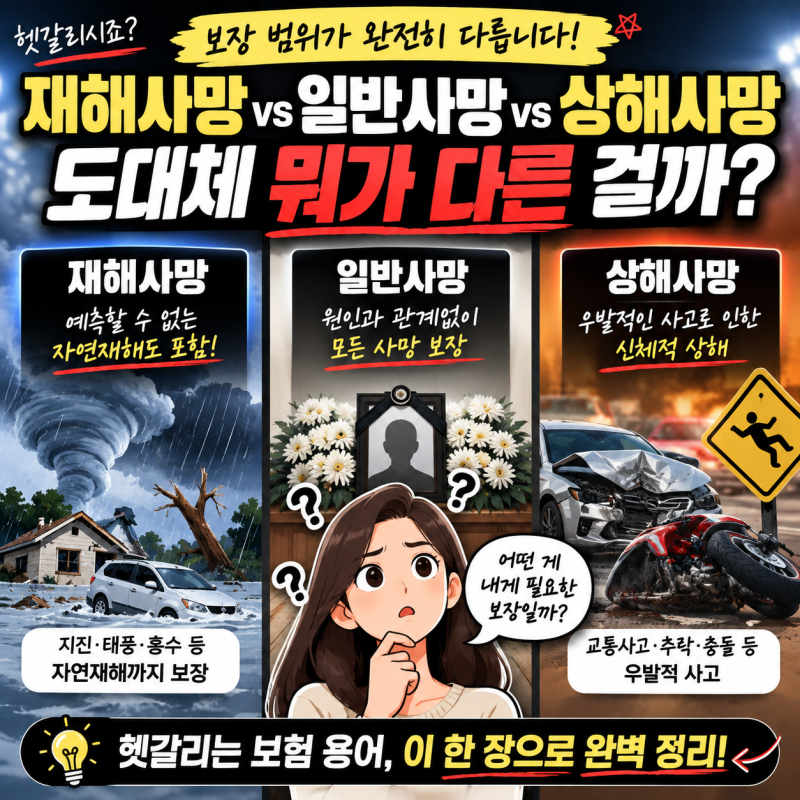
보험 가입 시에는 상품 이름만 보고 넘어가기 쉽지만, 사망이나 수술처럼 동일한 결과라도 그 원인이 상해인지 질병인지에 따라 보장 여부가 완전히 달라질 수 있습니다. 특히 재해사망과 상해사망은 비슷해 보여도 약관의 정의와 분류 범위가 다를 수 있으므로, 본인이 가입한 보험의 약관을 통해 구체적인 보장 개시 시점, 면책 사항, 특약 조건을 반드시 확인해야 합니다. 이러한 디테일한 이해는 불필요한 분쟁을 줄이고 필요한 보장을 제대로 받을 수 있는 중요한 체크포인트가 됩니다.