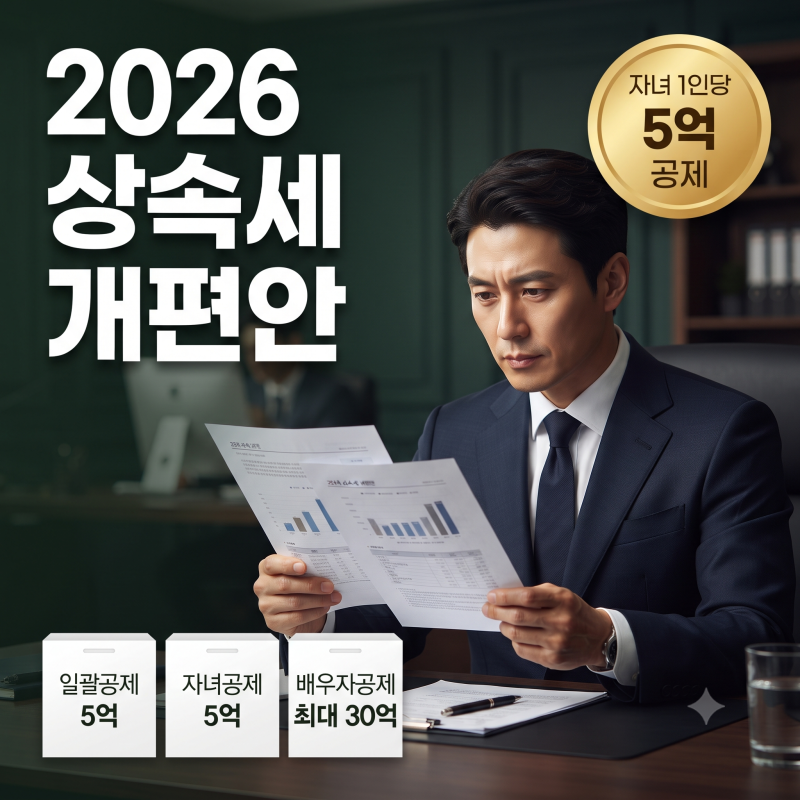
2026년 상속세 개편안은 자녀공제 확대와 가업상속공제 개편을 중심으로 논의되고 있습니다. 정부는 잠재성장률 반등 지원, 민생 지원, 공정과세 등을 목표로 세제 개편을 추진하고 있으며, 특히 2026년 8월 발표된 세제개편안에는 상속세와 종합소득세, 근로장려금 등 실생활에 밀접한 변화가 담겨 있습니다. 그러나 현재까지 국회에서 최종 확정된 내용은 아직 없으며, 세법은 보통 12월 초 국회에서 처리되므로 실제 적용은 2027년 1월 1일 이후 상속분부터 가능성이 큽니다.
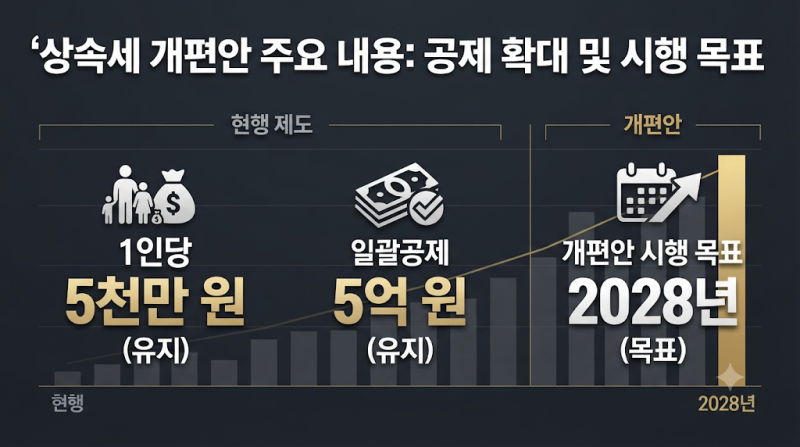
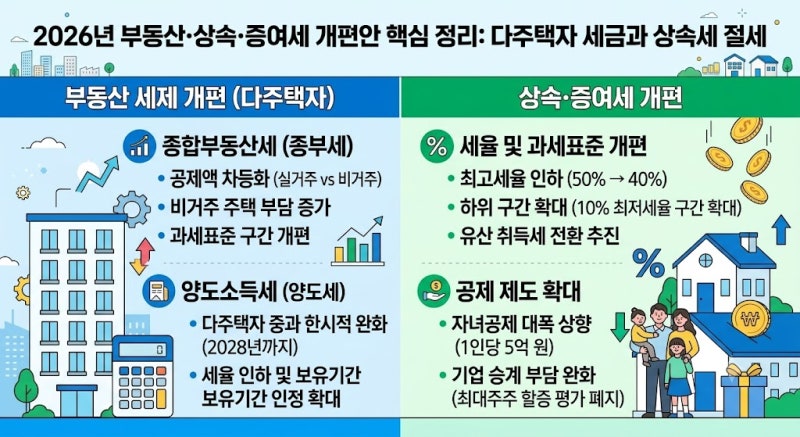
블로거들 사이에서는 상속세 개편안의 내용과 시행 시기에 대한 다양한 의견이 존재합니다. 일부 블로거는 2025년 12월 국회를 통과한 개편안으로 자녀공제가 1인당 5천만 원에서 5억 원으로 대폭 인상되어 최대 20억 원까지 상속세 없이 물려줄 수 있다고 강조합니다. 반면 다른 블로거들은 2026년 10월 현재까지 상속세 개편안이 확정되지 않았으며, 일괄공제 5억 원, 배우자공제 최소 5억 원, 최고세율 50%의 현행 기준이 그대로 적용된다고 지적합니다. 특히 최고세율 50%를 40%로 낮추는 안은 2025년 국회 심의 과정에서 제외되었다는 점을 명확히 밝히고 있습니다.
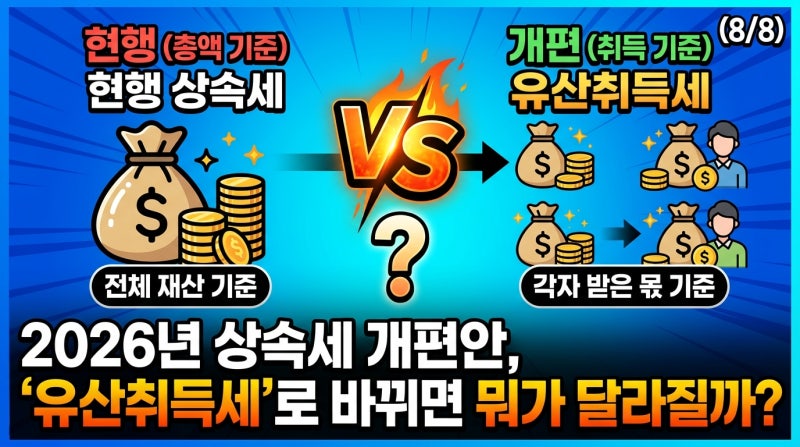
상속세 개편을 기다리다가 오히려 손해를 보는 경우도 발생할 수 있으므로 현행 상속세 기본 구조를 정확히 이해하는 것이 중요합니다. 현재 국회에는 일괄공제를 8억~10억 원으로 올리는 안과 유산취득세로 바꾸는 안 등 여러 개편안이 계류 중입니다. 가업을 물려줄 계획이 있는 자영업자나 중소기업 대표는 가업상속공제 개편 요건을 미리 확인하고, 가상자산을 보유한 경우 국세청의 조사 범위 확대에 대비해야 합니다. 상속세 절세 계획을 세울 때는 확정된 내용과 계류 중인 내용을 구분하여 신중하게 접근해야 합니다.