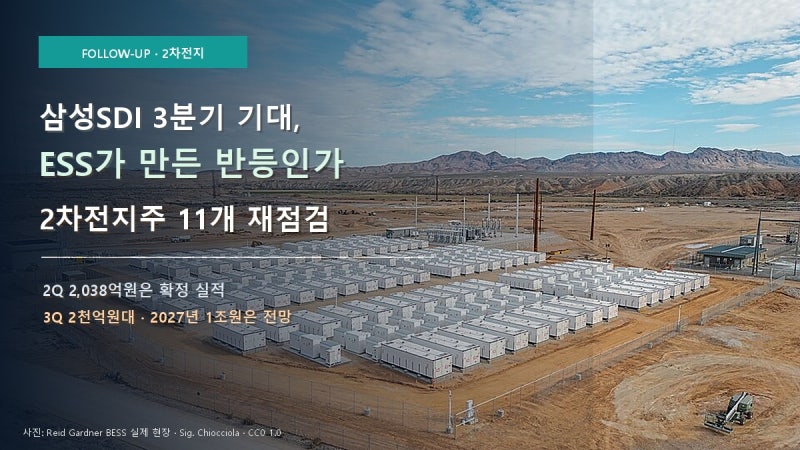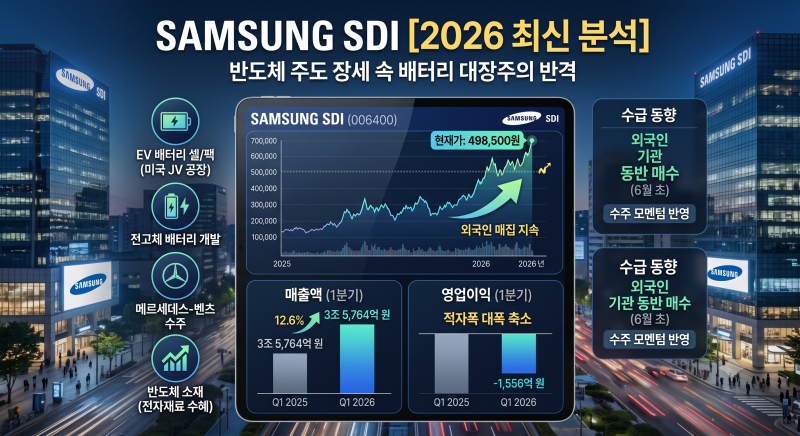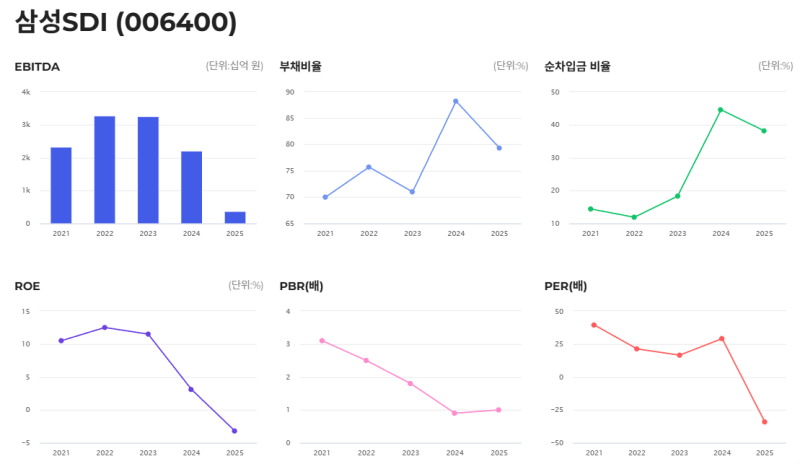
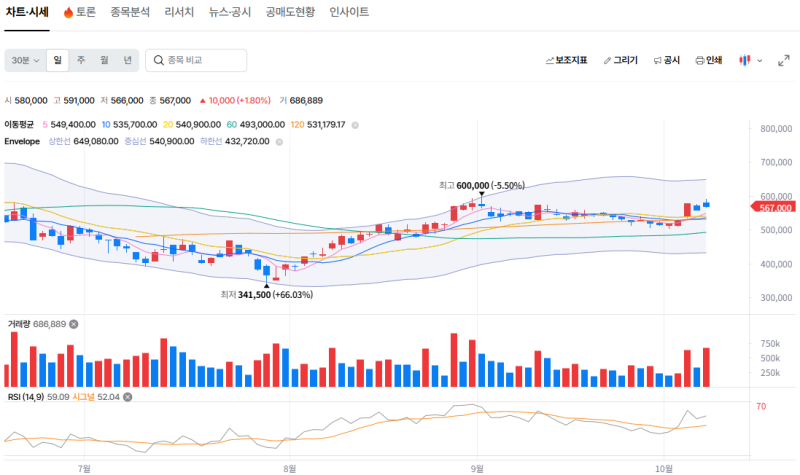
삼성SDI는 2026년 2분기, 7개 분기 만에 영업이익 흑자 전환에 성공하며 시장의 주목을 받고 있습니다. 전기차 시장 둔화로 2025년 대규모 적자를 기록했으나, 2026년 1분기 영업손실이 크게 줄고 2분기에는 매출 3조7,688억원, 영업이익 2,038억원을 달성했습니다. 이는 배터리 사업의 고정비 문제와 전기차 시장의 성장 둔화 속에서 나타난 긍정적인 변화로 평가됩니다.
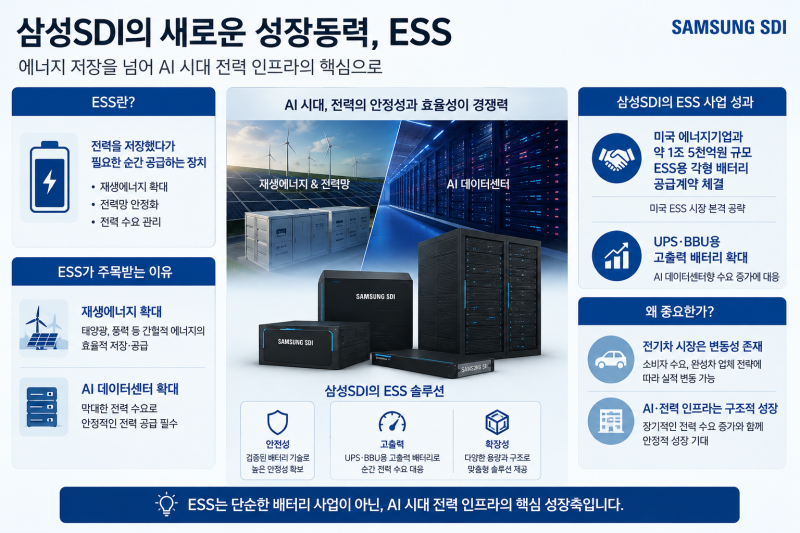
블로거들은 삼성SDI의 실적 회복이 단순히 전기차 배터리에만 의존하지 않았다는 점에 주목하고 있습니다. 특히 AI 데이터센터 확대로 인한 UPS 및 BBU용 고출력 배터리 판매 증가와 ESS 사업의 성장을 주요 요인으로 꼽습니다. 일부에서는 AMPC와 관세 환급 효과를 제외하고도 본업에서 흑자를 낼 수 있는지 여부가 중요하다고 분석하며, ESS 사업이 삼성SDI의 새로운 성장 동력이 될 것이라는 기대감을 나타내고 있습니다.
실제 블로그에서는 삼성SDI가 미국 에너지 기업과 1조5천억원 규모의 ESS용 각형 배터리 공급 계약을 체결하는 등 구체적인 성과를 언급하며, 3분기 실적 서프라이즈 가능성까지 제기하고 있습니다. 따라서 향후 삼성SDI의 주가 전망과 지속적인 턴어라운드 여부를 판단할 때 ESS 사업의 성장세와 AI 데이터센터 관련 배터리 수요 변화를 면밀히 살펴보는 것이 중요합니다.