삼성생명 퇴직연금은 최근 수수료를 전면 인하하거나 면제하며 많은 투자자의 관심을 받고 있습니다. 이는 고객의 노후 자산 관리 부담을 줄이고, IRP를 재테크 수단으로 적극 활용하도록 돕기 위한 전략적 움직임으로 해석됩니다. 특히 저금리 기조 장기화와 금융 시장 경쟁 심화에 발맞춰 ETF 투자 기회를 확대하며 노후 대비를 넘어선 재테크 수단으로서의 IRP 역할을 강조하고 있습니다.
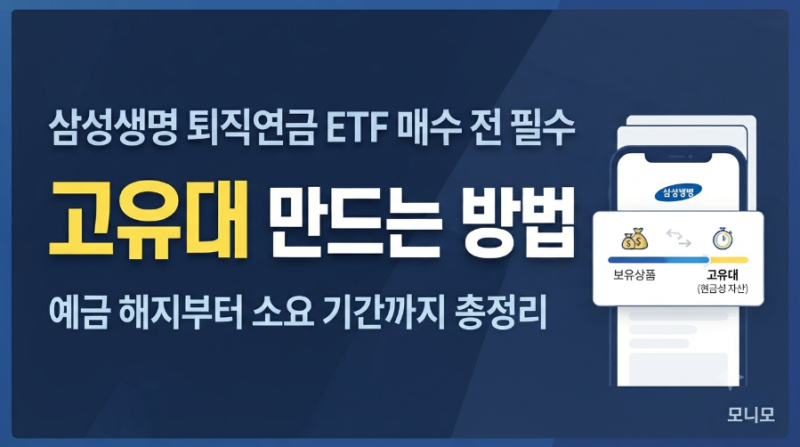
일부 블로거들은 삼성생명 DC형 퇴직연금을 삼성증권 IRP로 이전하여 더 다양한 투자 상품을 활용하고 수수료를 절감하는 방법을 소개합니다. 반면, 삼성생명 퇴직연금(모니모)에서 ETF 매수가 안 되는 경우를 겪는 블로거들도 있습니다. 이는 ETF 매수를 위한 '고유대(현금성 자산)'가 부족하기 때문이며, 예금이나 원리금보장상품에 있는 자산을 고유대로 이동해야만 ETF 매수가 가능합니다.
퇴직연금 이전 시에는 원리금보장상품의 만기 및 중도해지 수수료, 펀드 매도 소요 시간을 반드시 확인해야 합니다. 특히 예금에서 고유대로 자산을 이동할 때 만기 전 해지 시 중도해지 이율이 적용되어 이자 손실이 발생할 수 있으므로, 미리 여유 있게 고유대를 만들어 두는 것이 현명합니다.