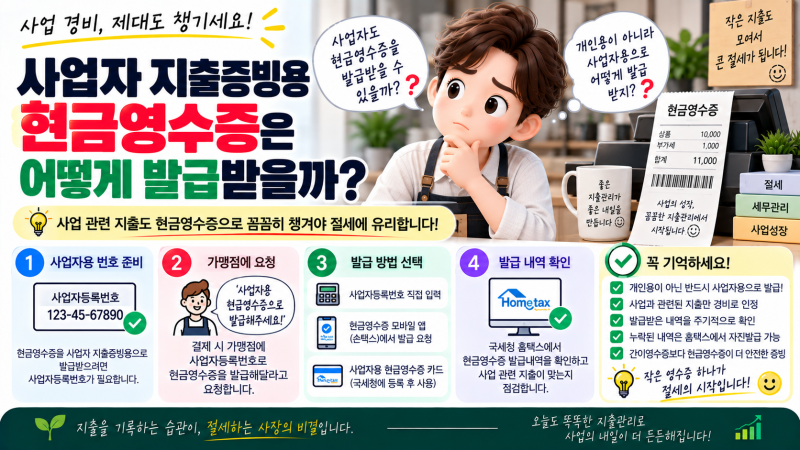
개인사업자가 사업을 운영하며 가장 많이 접하는 세금 증빙 관련 질문 중 하나는 바로 현금영수증, 세금계산서, 신용카드 등 적격증빙의 범위와 처리 방식입니다. 특히 2026년 10월 기준으로 사업 관련 지출에 대한 적격증빙 수취 의무는 종합소득세 필요경비와 부가가치세 매입세액 공제에 직접적인 영향을 미치므로, 사업자등록번호로 발급받는 지출증빙용 현금영수증의 중요성이 강조되고 있습니다.
블로거들은 적격증빙의 종류로 세금계산서, 계산서, 신용카드 매출전표, 현금영수증 네 가지를 공통적으로 언급하며, 단순히 영수증을 받았다고 해서 모든 비용이 세법상 인정되는 것은 아니라고 설명합니다. 특히 3만원 이하 소액 거래의 경우 적격증빙 수취 의무가 면제될 수 있지만, 사업 관련성이 없는 지출은 필요경비로 인정되지 않으므로 주의가 필요하다고 강조합니다. 또한, 매입세액 공제 시에는 사업 관련성 여부가 가장 중요하며, 개인적인 지출은 사업용 카드로 결제했더라도 공제 대상이 아님을 명확히 합니다.
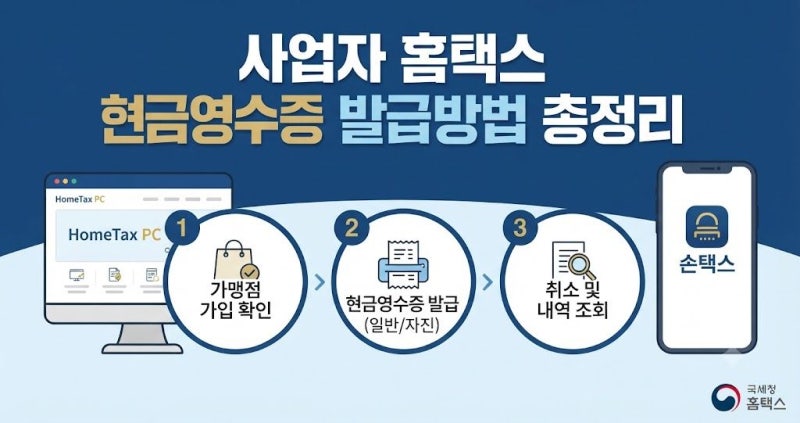
사업자들은 현금영수증을 발급받을 때 소득공제용이 아닌 지출증빙용으로 받아야 하며, 사업용 신용카드를 홈택스에 등록하여 사용 내역을 관리하는 것이 유리합니다. 세금계산서는 원칙적으로 재화나 용역의 공급 시기에 발급해야 하지만, 월합계 세금계산서 등 특례의 경우 다음 달 10일까지 발급이 가능합니다. 이처럼 다양한 증빙 서류의 발급 기한과 요건을 정확히 이해하고 관리하는 것이 세금 절감의 핵심입니다.