최근 은행 앱에서 높은 금리를 내세우는 예금 상품들이 주목받고 있습니다. 하지만 광고에 표시된 금리만 보고 상품에 가입하면 실제 수령액이 예상보다 적어 실망하는 경우가 많습니다. 이는 세금과 우대 조건 등 다양한 요인들이 실제 이자 수익에 영향을 미치기 때문입니다. 특히 이자소득세 15.4%는 세전 이자에서 상당 부분을 차지하여 실제 수령액을 결정하는 중요한 요소입니다.
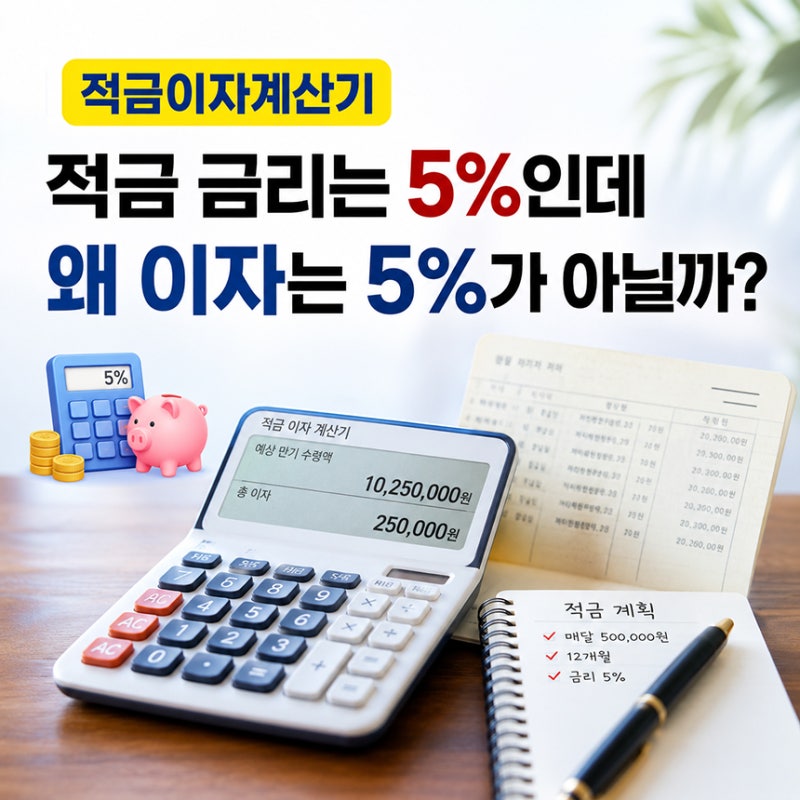
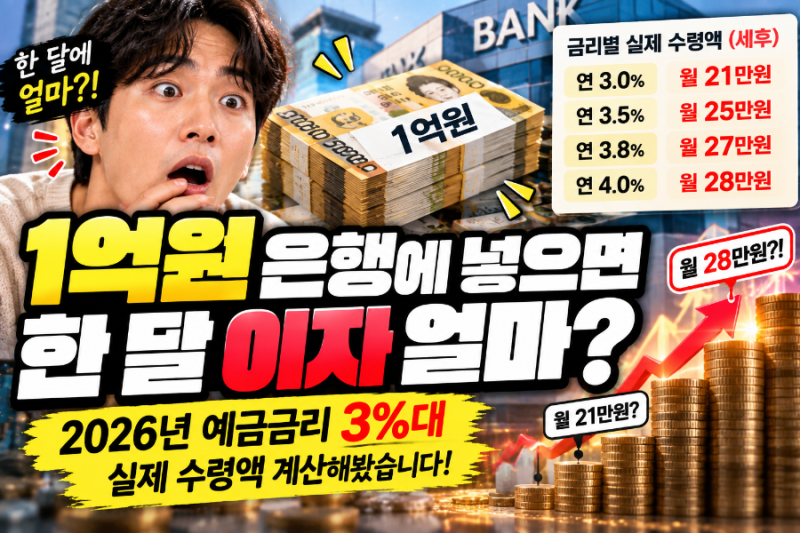
블로거들은 은행 이자 계산 시 세후 이자를 기준으로 삼아야 한다고 강조합니다. 일부 블로거는 1,000만 원을 연 4% 금리로 예금했을 때 세후 이자가 세전 이자의 86% 수준이라고 구체적인 수치를 제시했습니다. 또한, 청년미래적금과 같은 특정 상품은 정부기여금과 은행 이자가 복합적으로 계산되며, 예금과 적금은 이자 계산 방식이 달라 같은 금리라도 실제 수령액에 차이가 발생할 수 있다고 설명합니다. 우대금리 조건 충족 여부와 중도해지 시 손실 가능성도 함께 고려해야 할 부분입니다.
실질적인 이자 수익을 높이기 위해서는 단순히 높은 금리보다는 세금과 우대 조건을 종합적으로 고려한 실질 적용 금리를 확인하는 것이 중요합니다. 목돈을 한 번에 묶기보다는 여러 통장으로 나누어 관리하면 급하게 돈이 필요할 때 손실을 줄일 수 있습니다. 포털이나 은행의 금융계산기를 활용하여 직접 이자 수익을 계산해보면 더욱 현명한 금융 결정을 내릴 수 있습니다.