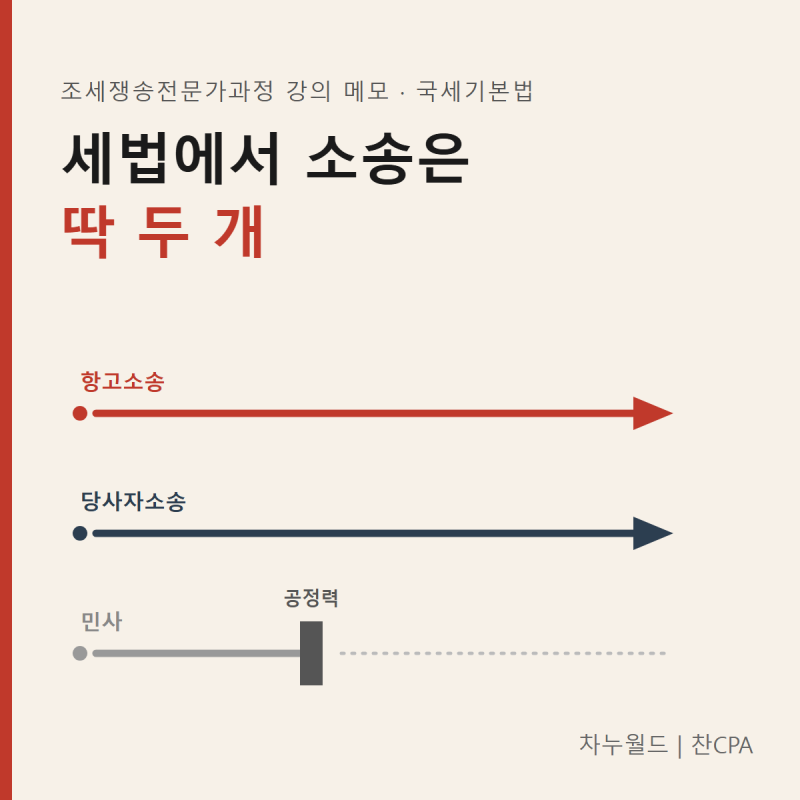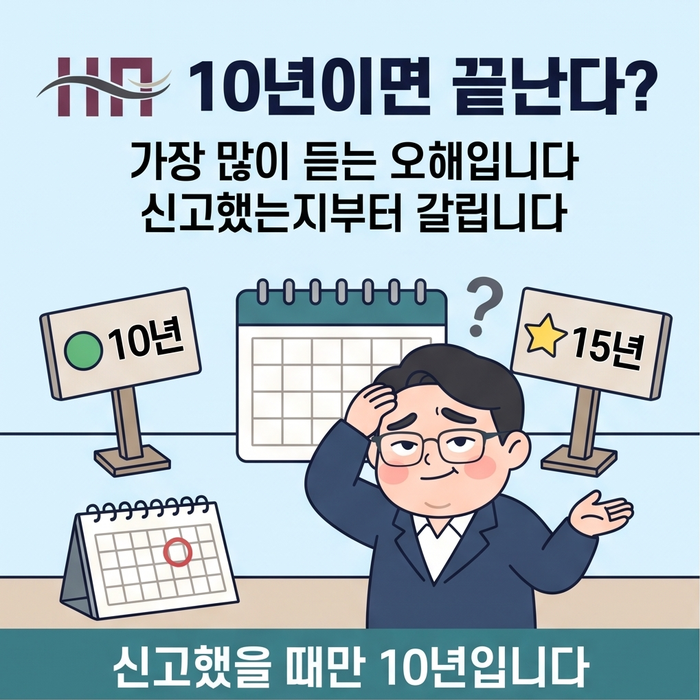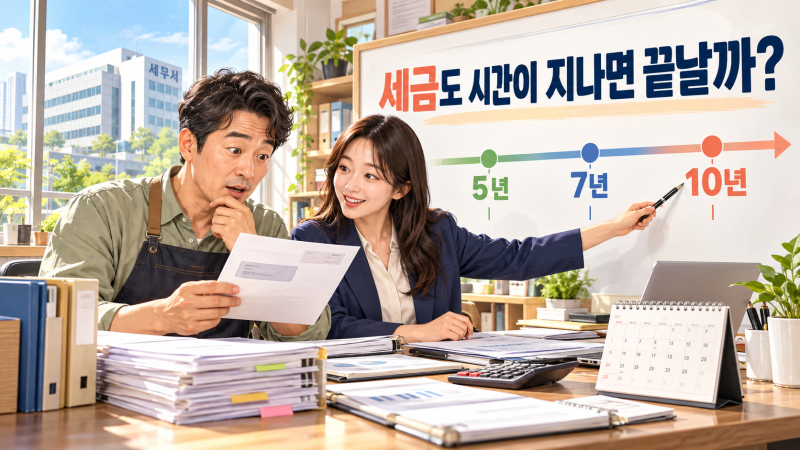
증여세는 납세자가 신고를 제대로 했다면 10년, 신고서를 제출하지 않았거나 거짓 신고, 재산 누락 시에는 15년까지 부과제척기간이 적용됩니다. 이는 일반적인 국세 부과제척기간인 5년, 7년, 10년보다 길게 책정되어 있으며, 특히 상속세와 증여세는 사실상 기한이 사라지는 예외 규정까지 존재합니다. 많은 납세자가 증여세에도 5년 시효가 적용된다고 오해하는 경우가 많아 주의가 필요합니다.
실제 사례를 보면, 14년 전 아버지에게 받은 증여 재산이 상속세 조사 과정에서 드러나 증여세가 추징된 경우가 있습니다. 또한, 소멸시효가 완성된 채권에 대해서도 특정법인 증여의제 규정을 적용하여 증여세가 부과될 수 있다는 법원 판결이 있었습니다. 이는 증여세 무신고가 시간이 지난다고 저절로 정리되는 것이 아니며, 오히려 뒤에 받을 돈까지 합산 과세될 수 있음을 보여줍니다.
증여세는 10년 단위로 합산 과세되므로, 쪼개기 증여를 통해 누진세율을 회피하려는 행위는 방지됩니다. 따라서 증여세 신고를 하지 않은 경우, 시간이 지날수록 안전해지는 것이 아니라 오히려 더 큰 세금 부담으로 이어질 수 있습니다. 국세청은 부동산 등 등기나 계좌 기록이 남는 증여에 대해 지속적으로 검증하고 있으므로, 정확한 신고가 중요합니다.