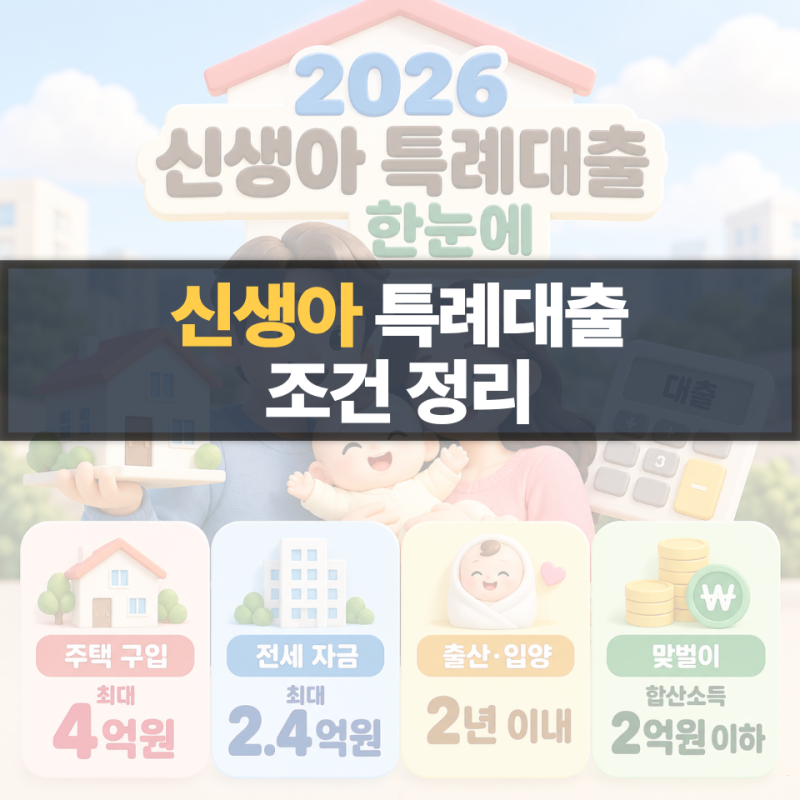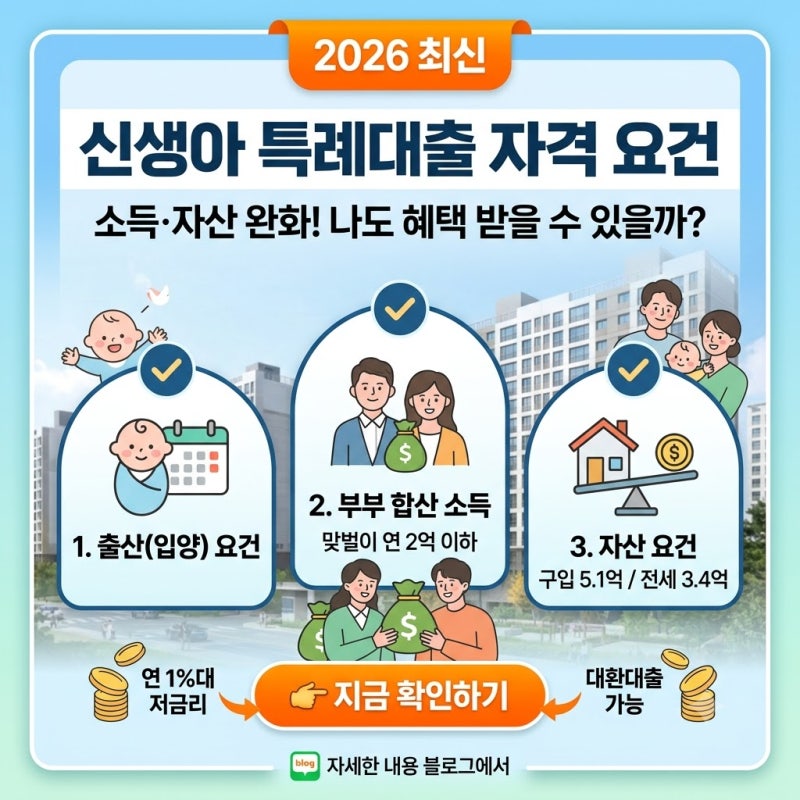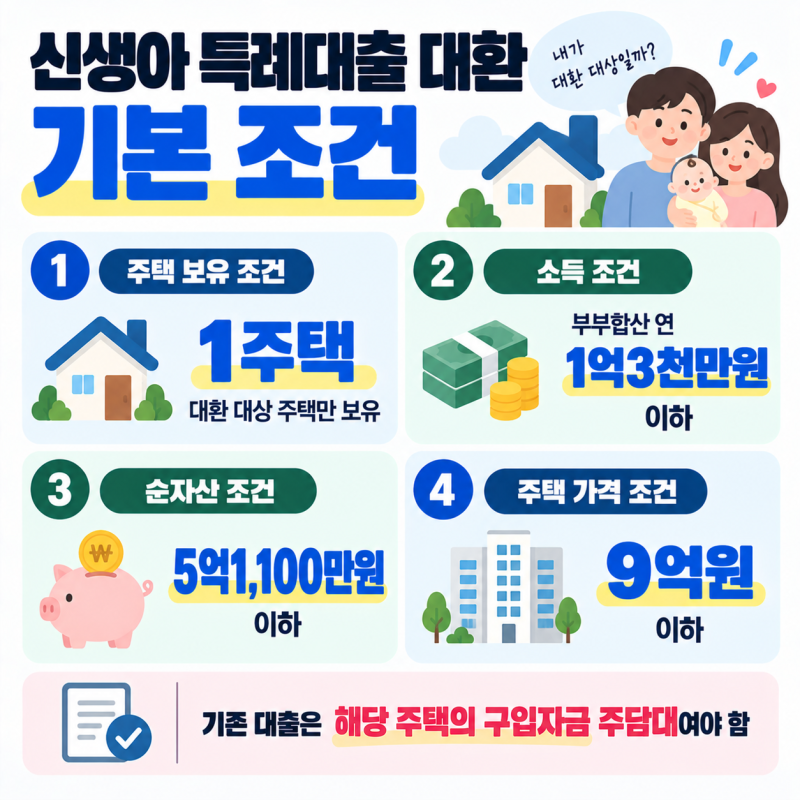


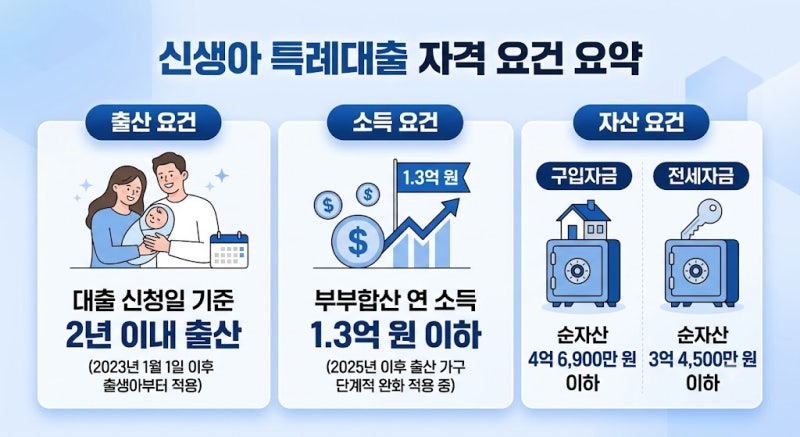
신생아 특례대출은 출산 가구의 주거비 부담을 덜어주기 위해 정부 주택도시기금을 통해 초저금리로 주택 구입자금이나 전세자금을 빌려주는 정책 금융 상품입니다. 특히 2026년에는 맞벌이 부부 합산 소득 기준이 최대 2억 원으로 대폭 완화되어 혜택의 문턱이 넓어졌습니다. 이 대출은 대출 신청일 기준 2년 이내에 출산 또는 입양한 무주택 세대주를 대상으로 하며, 2023년 1월 1일 이후 출생아부터 적용됩니다.
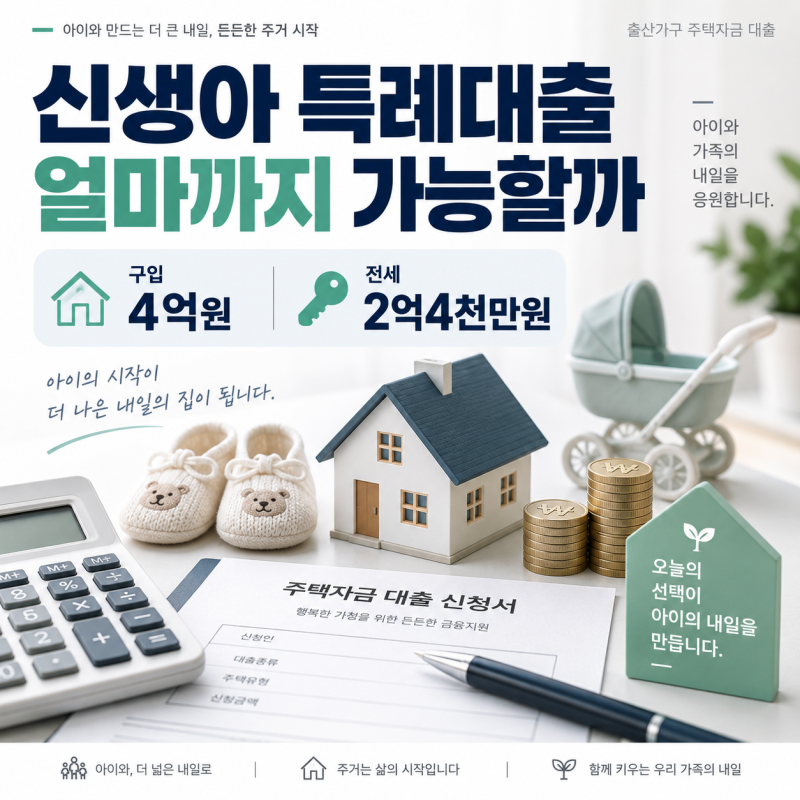
실제 블로그 후기들을 살펴보면, 신생아 특례 버팀목대출은 임차보증금의 80% 이내에서 최대 2억 4천만 원까지 가능하다고 합니다. 다만 출산, 무주택, 소득, 자산, 보증금 조건을 충족해야 하며, 기존 전세대출을 대환할 때는 출산일이 아닌 잔금지급일, 전입일 또는 갱신계약일을 기준으로 신청 기간을 확인해야 합니다. 임신 중인 태아는 신청 대상에 포함되지 않으므로, 반드시 아기 출생신고를 마쳐 주민등록등본에 등재된 이후에 신청해야 합니다.
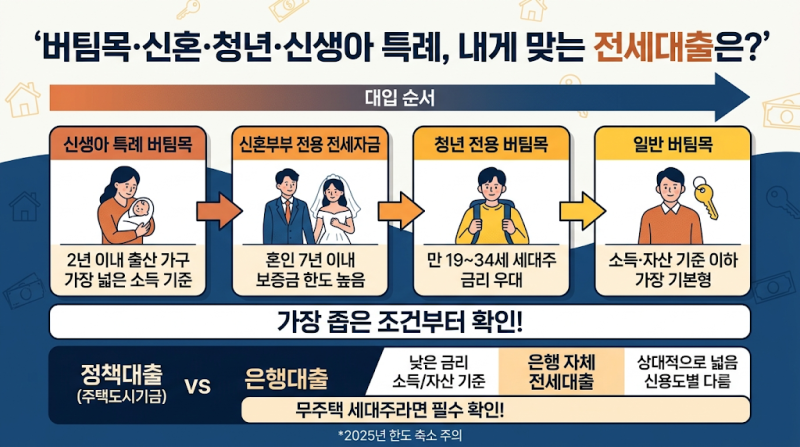
블로거들은 신생아 특례대출 신청 시 무주택 세대원 전원 무주택 조건을 강조하며, 분양권과 조합원 입주권은 주택으로 산정하지 않는 예외가 있음을 언급합니다. 또한, 임차보증금은 수도권 5억 원 이하, 수도권 외 4억 원 이하이며, 전용면적은 일반지역 85㎡ 이하 등의 조건을 충족해야 합니다. 정책대출은 은행 전세대출보다 금리와 한도 조건이 유리하게 설계되어 있으므로, 조건만 맞으면 정책대출을 먼저 확인하는 것이 좋습니다.