비상금대출은 직업이나 소득 증빙 없이도 신청 가능한 상품으로 알려져 있지만, 실제로는 다양한 이유로 거절될 수 있습니다. 특히 현재 , 무직자라 할지라도 직업 유무보다는 서울보증보험의 보증 가능 여부, 신용정보, 기존 부채, 그리고 은행 내부 심사 기준이 더 중요하게 작용하고 있습니다. 따라서 단순히 직업이 없다는 이유로 대출이 거절되었다고 단정하기보다는, 다른 복합적인 요인들을 면밀히 살펴보는 것이 중요합니다.
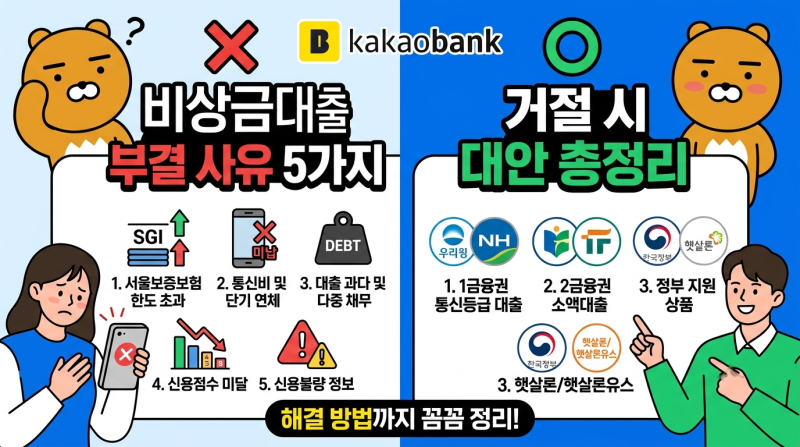
실제 블로그 후기들을 살펴보면, 많은 비상금대출이 서울보증보험의 보험증권 발급 여부에 따라 승인이 결정되는 경우가 많습니다. 휴대폰 요금이나 소액결제 미납, 통신비 연체 이력 등 사소한 금융 질서 문란 기록이 있거나, 단기간 내 여러 금융사에서 대출 한도를 연속으로 조회한 경우에도 거절될 수 있습니다. 또한, 기존 대출이 많거나 연체 및 회생, 파산 이력이 있다면 대출이 어렵다는 공통적인 의견이 많습니다. 일부 블로거들은 무직자라도 정부 지원 소액 생계비 대출과 같은 대안 상품을 고려할 것을 제안하고 있습니다.
비상금대출이 거절되었다면 무작정 다른 은행에 재신청하기보다는, 먼저 서울보증보험 발급 불가 사유나 본인의 신용정보, 기존 부채 현황 등을 꼼꼼히 확인하는 것이 현명합니다. 특히 연체 기록이나 금융사기 관련 기록이 있다면 일반 비상금대출보다는 정책서민금융 상품을 알아보는 것이 현실적인 대안이 될 수 있습니다. 이러한 점들을 미리 파악하고 준비한다면 불필요한 조회 이력을 남기지 않고 성공적인 대출 승인 가능성을 높일 수 있습니다.