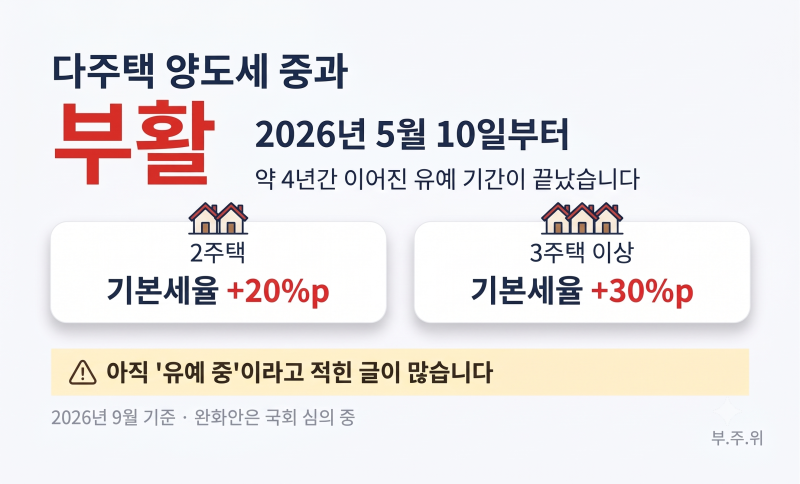
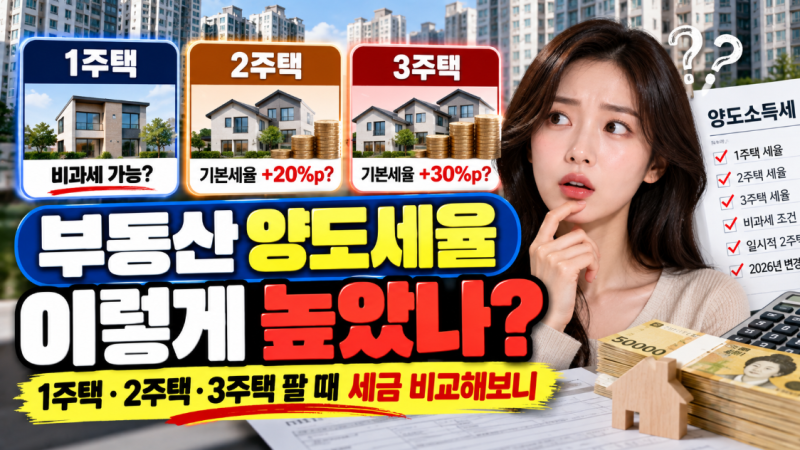
부동산 양도세 기본세율은 부동산 매도 시 발생하는 양도차익에 부과되는 세금으로, 특히 과세표준 구간에 따라 6%에서 최대 45%까지 8단계 초과누진세율이 적용됩니다. 1세대 1주택 비과세 요건을 충족하지 못하거나 다주택자, 토지 및 상가 매도 시에는 양도차익의 크기와 보유 기간, 주택 수에 따라 세액 부담이 크게 달라질 수 있습니다. 양도세는 단순히 매매가 차액에 세율을 곱하는 것이 아니라, 양도가액에서 취득가액과 필요경비를 차감한 양도차익을 시작으로 장기보유특별공제와 연간 기본공제를 거쳐 과세표준을 확정하는 복잡한 계산 과정을 거칩니다.
블로거들은 양도소득세 계산 시 양도차익 산정, 양도소득금액 및 과세표준 계산 등 5단계 흐름을 상세히 설명하며, 특히 누진공제액의 중요성을 강조합니다. 과세표준이 5천만원을 초과하는 경우 24%의 세율이 적용되지만, 누진공제액 576만원을 차감하여 실제 세액을 계산해야 한다는 점을 구체적인 예시를 통해 설명하고 있습니다. 이는 과세표준 구간별로 누진적으로 세율이 증가하는 구조를 반영하기 위함이며, 각 구간의 세율 차이를 보정하여 합리적인 세금 산출을 돕습니다.
부동산 양도세 계산 시에는 취득세, 중개보수, 자본적 지출액 등 필요경비 증빙 자료를 반드시 보관해야 하며, 장기보유특별공제는 부동산 종류, 보유 및 거주 기간에 따라 공제 여부와 비율이 달라지므로 주의해야 합니다. 또한, 양도세 계산기를 활용하여 예상 세금을 미리 확인하는 것이 매도 시기 결정과 자금 계획 수립에 큰 도움이 됩니다. 비조정대상지역 여부와 1세대 1주택 비과세 대상 여부 등 다양한 변수를 고려하여 정확한 세액을 산출하는 것이 중요합니다.