부가가치세 면세사업자는 특정 재화나 용역 공급 시 부가가치세 납부 의무가 면제되는 사업자를 의미합니다. 이는 모든 세금이 면제되는 것이 아니라, 부가가치세법에서 정한 범위 내에서만 적용되는 것으로, 사업에서 발생한 소득에 대한 종합소득세는 일반 사업자와 동일하게 신고하고 납부해야 합니다. 의료업, 학원업, 인적용역, 주택임대업 등 법에서 정한 업종이 이에 해당하며, 국세청은 면세사업자에게 사업장현황신고 의무를 안내하고 있습니다.
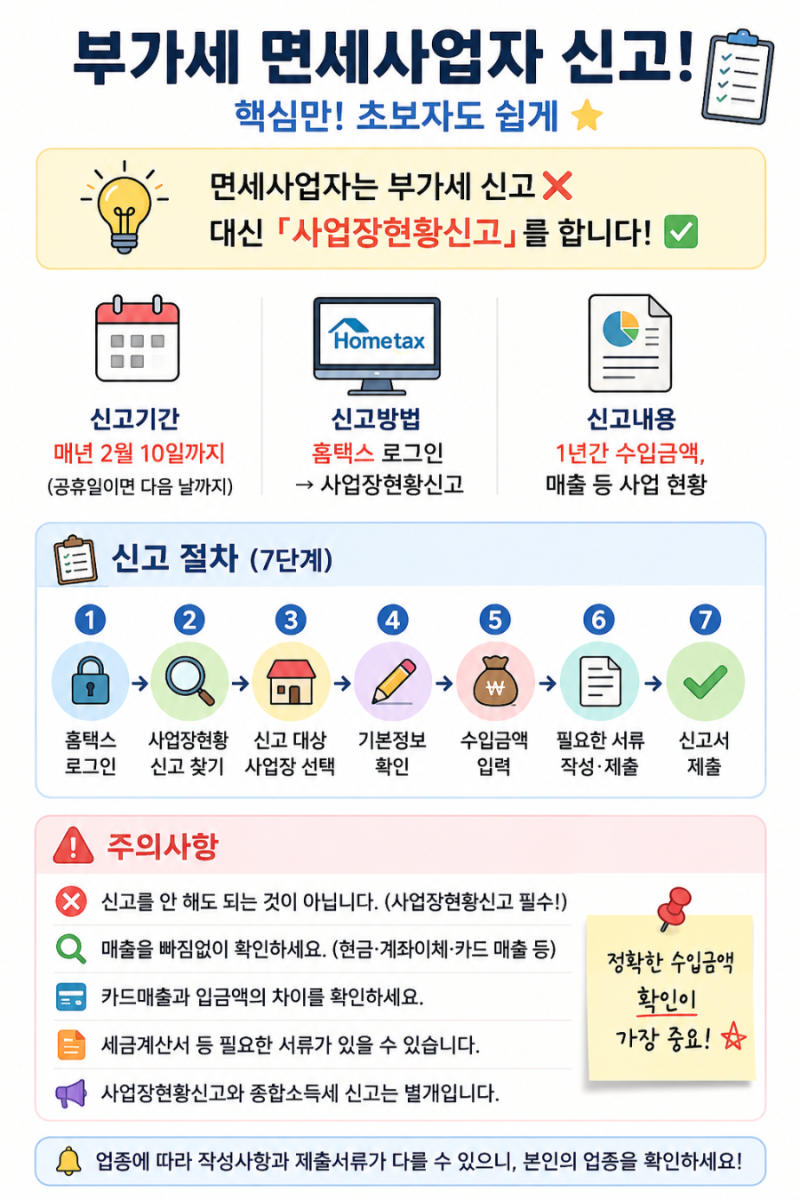
면세사업자는 부가가치세 신고 대신 사업장현황신고를 통해 전년도 수입금액과 사업장 현황을 보고해야 합니다. 과세사업자와 달리 매입세액 공제가 되지 않으므로, 비용 증빙 관리가 더욱 중요합니다. 일부에서는 면세사업자가 세금 부담이 적다고 오해하기도 하지만, 매출뿐만 아니라 매입 구조까지 종합적으로 고려해야 실제 세금 부담을 정확히 판단할 수 있습니다. 사업자등록 전 면세 여부와 신고 의무를 명확히 확인하는 것이 중요합니다.
개인 면세사업자는 매년 1월 1일부터 2월 10일까지 전년도 사업 실적에 대한 사업장현황신고를 완료해야 합니다. 이 신고는 홈택스나 손택스를 통해 전자신고가 가능하며, 매출 내역, 매입 내역, 계산서 및 세금계산서 자료 등이 주요 준비 서류입니다. 사업자등록증에 '면세'라고 기재되어 있더라도, 납세조합을 통해 수입금액을 신고하는 등 일부 제외 대상이 있을 수 있으므로, 본인에게 적용되는 정확한 신고 의무를 확인하는 것이 필요합니다.