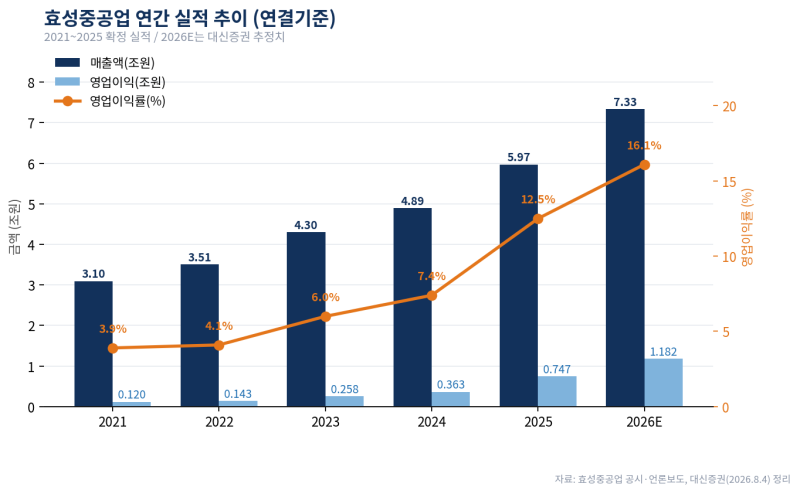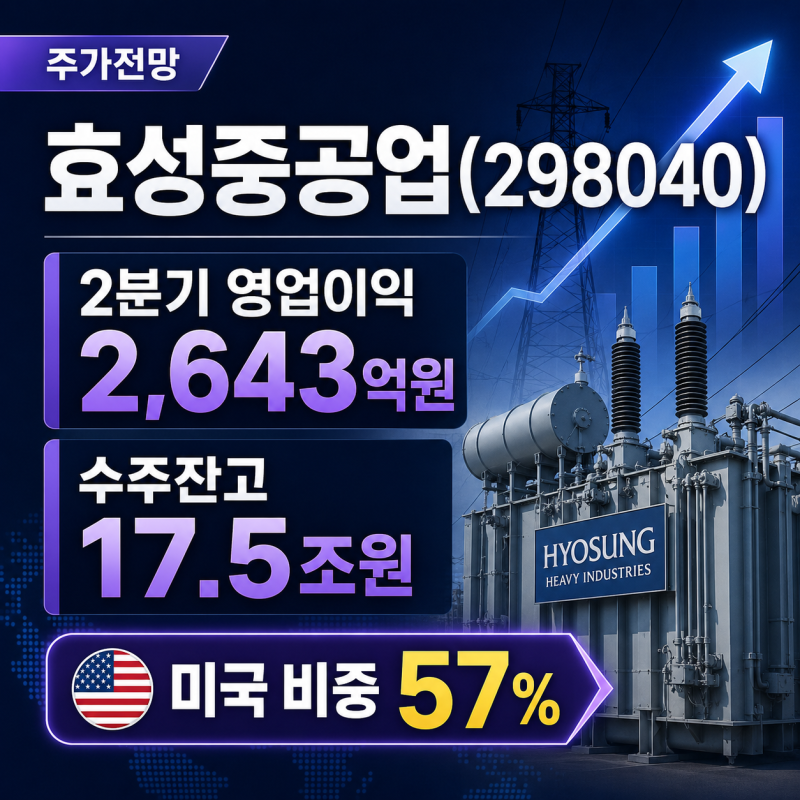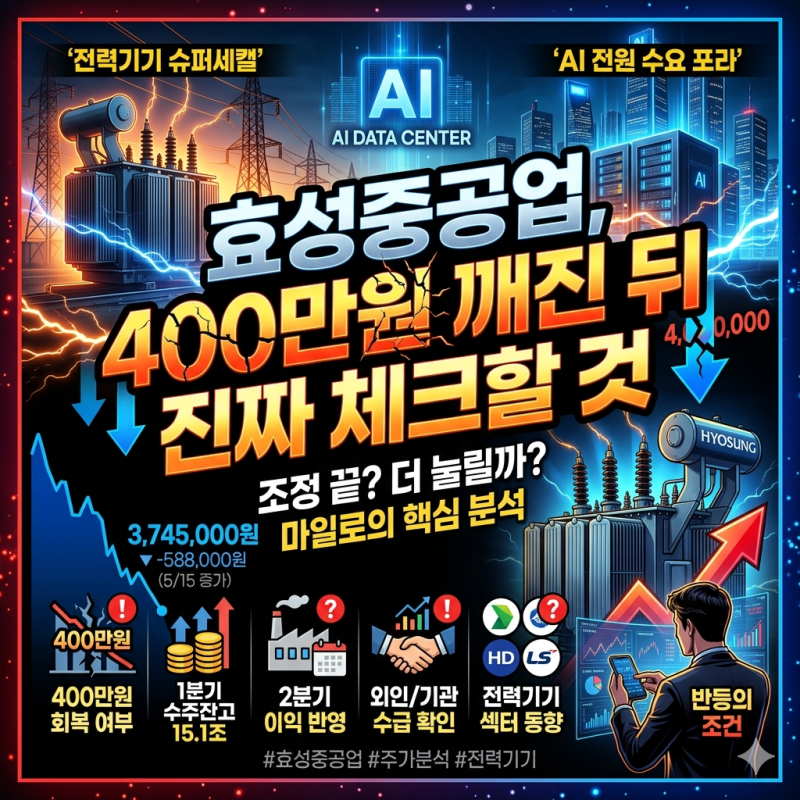
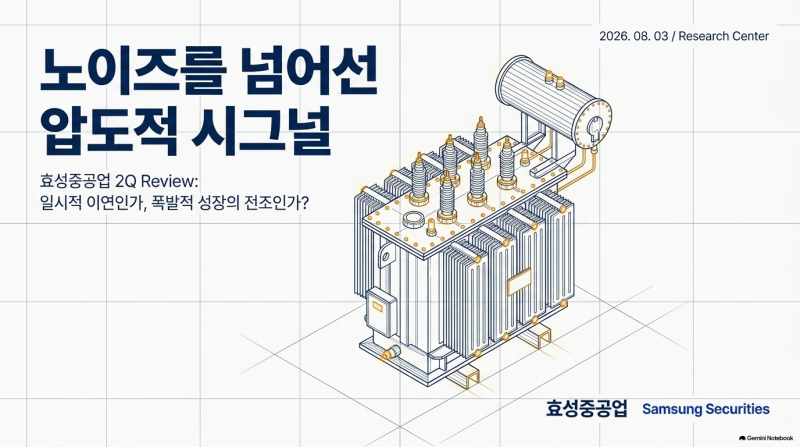
효성중공업이 2026년 2분기 연결 매출액 1조 6,870억 원, 영업이익 2,643억 원을 기록하며 전년 동기 대비 각각 10.6%, 61.0% 증가한 실적을 발표했습니다. 특히 영업이익률은 15.7%로 역대 분기 최대치를 달성했으나, 시장의 높은 기대치에는 다소 못 미치는 잠정 실적으로 평가되고 있습니다. 이는 고마진 미국향 물량에 대한 시장의 사전 기대가 실제 실적보다 높았기 때문으로 분석됩니다.
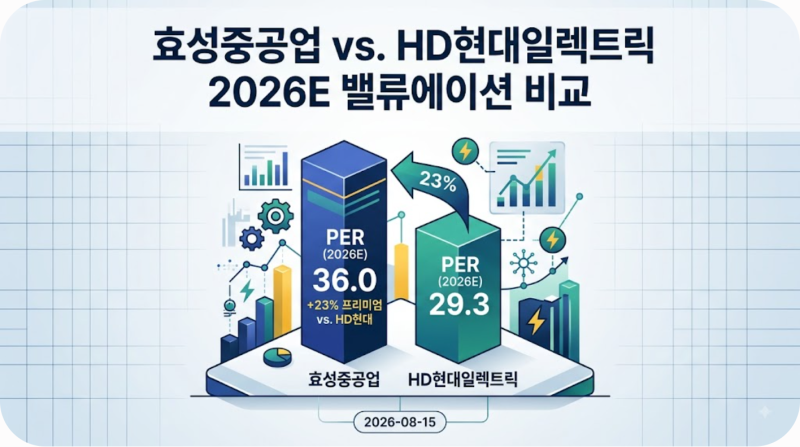
블로그 리뷰에서는 효성중공업의 실적 개선 흐름이 지속되면서 기업가치와 주가 상승에 대한 기대감이 커지고 있다고 전하고 있습니다. 특히 중공업 부문의 고마진 수주잔고 비중 확대가 마진 레버리지를 견인하고 있으며, 북미 중심의 고마진 전력기기 사이클 수혜를 받는 핵심 플레이어로 주목하고 있습니다. 다만 일부 중동 및 북미 물량의 이연으로 인해 하반기 매출 인식 집중이 관건이라는 분석도 나옵니다.
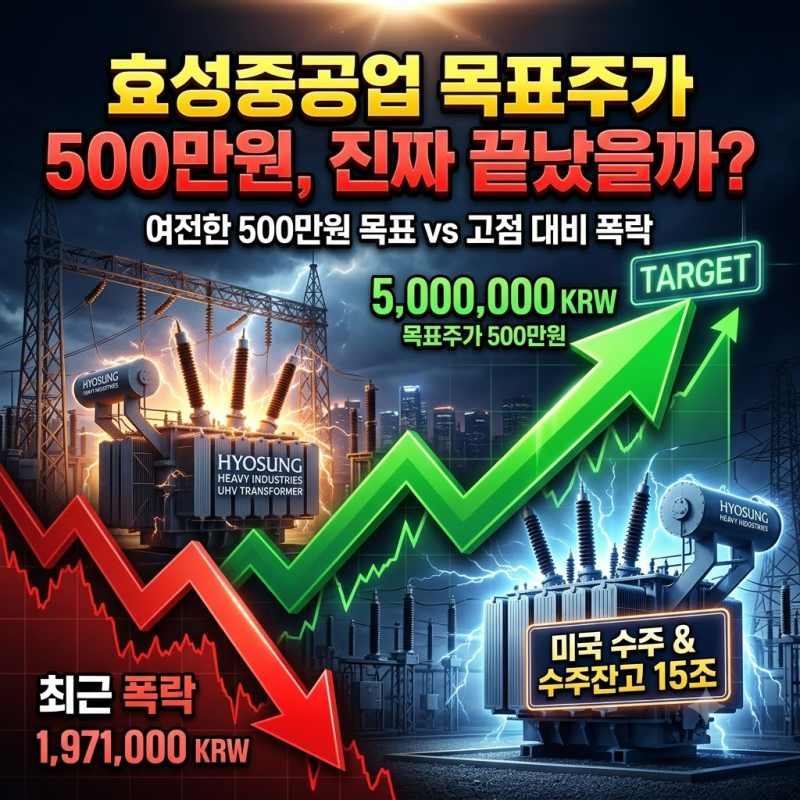
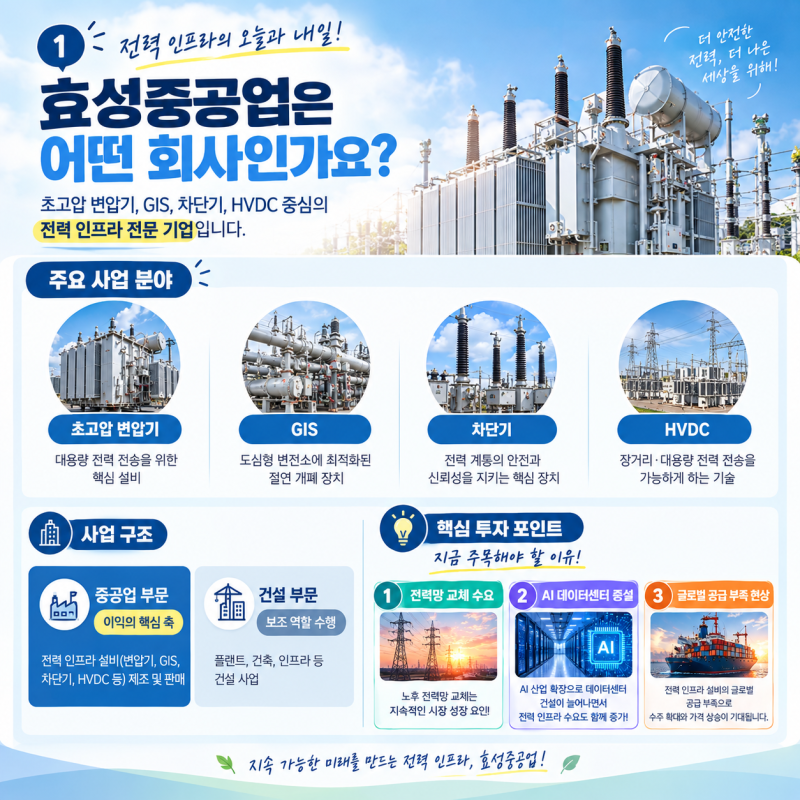
과거 2026년 9월 블로그 후기들에 따르면, 효성중공업은 전력망 교체 수요, AI 데이터센터 증설, 글로벌 공급 부족 현상에 힘입어 2026년 매출 7조 1,938억 원, 영업이익 1조 1,259억 원을 달성할 것으로 전망된 바 있습니다. 매출 증가 속도보다 이익이 더 빠르게 늘어나는 구간에 진입했으며, 이제는 매출을 넘어 이익 성장에 주목할 때라는 의견이 이번 실적 발표와 맞물려 다시금 회자되고 있습니다.