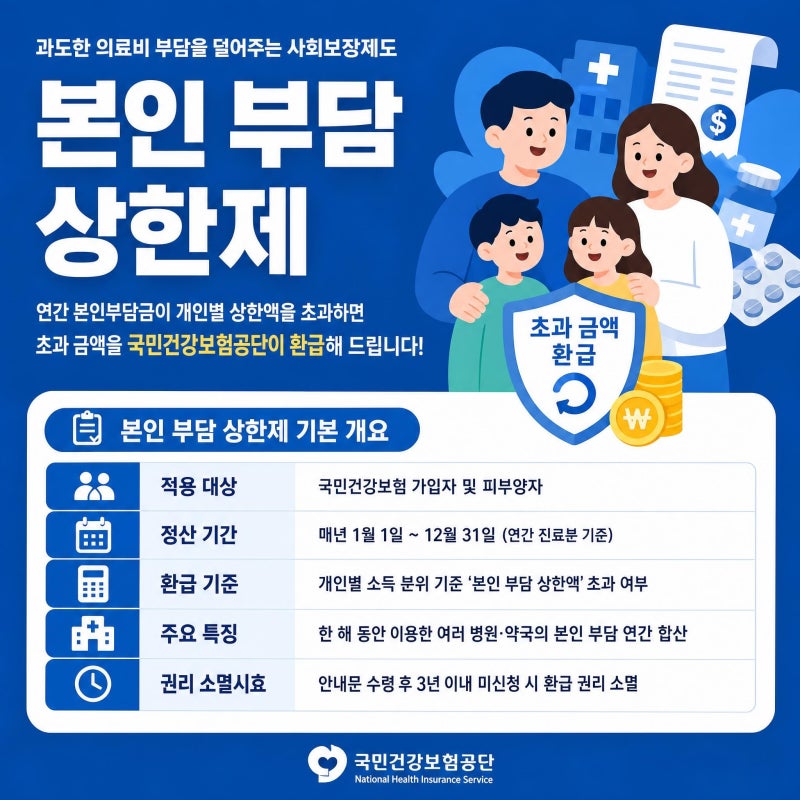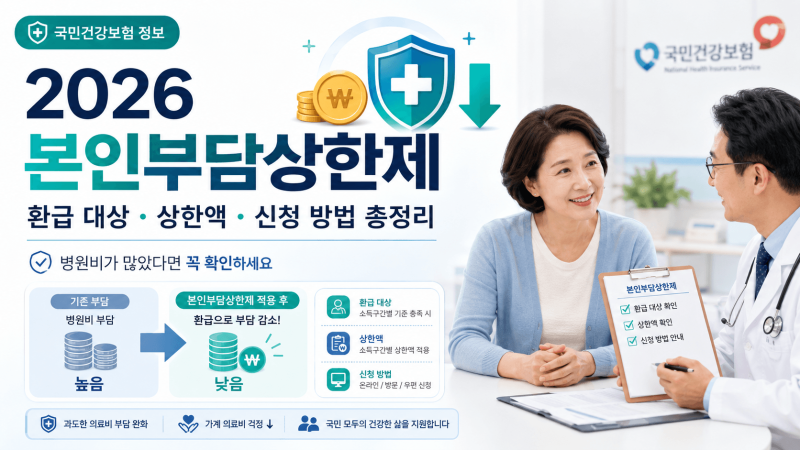
본인부담상한제는 국민건강보험법에 근거하여 연간 건강보험 본인부담금이 개인별 상한액을 초과할 경우, 그 초과분을 국민건강보험공단이 부담하여 환급해 주는 제도입니다. 소득 수준에 따라 10개 분위로 상한액이 차등 적용되며, 소득이 낮을수록 상한액도 낮아져 적은 의료비로도 환급 대상이 될 수 있습니다. 이 제도는 과도한 의료비로 인한 가계 부담을 경감하고 의료 접근성을 높이는 데 중요한 역할을 합니다.
실제 블로그 후기들을 살펴보면, 많은 이들이 병원비 영수증 합계와 공단이 산정한 환급액이 다른 점에 의문을 제기합니다. 이는 비급여 진료비, 선별급여, 전액본인부담금, 상급병실료 차액 등 건강보험이 적용되지 않는 항목들이 본인부담상한제 계산에서 제외되기 때문입니다. 또한, 실손의료보험과의 관계에서도 상한액을 초과하여 공단으로부터 환급받은 금액은 실손보험 보상 대상에서 제외된다는 점이 강조됩니다. 이는 대법원 법리에 따른 것으로, 환급받은 금액은 최종적으로 본인이 부담한 비용이 아니라는 판단에 근거합니다.
본인부담상한제 환급금은 매년 8월 하순부터 전년도 진료분에 대해 순차적으로 안내문이 발송되며, 공단 홈페이지나 모바일 앱 등을 통해 신청할 수 있습니다. 특히 요양병원 장기 입원 환자의 경우 상한액이 다르게 적용될 수 있으며, 사전급여와 사후환급 방식의 차이를 이해하는 것이 중요합니다. 사전급여는 최고 상한액 기준으로 병원에서 즉시 적용되지만, 개인별 소득분위가 확정된 후에는 사후환급을 통해 추가 금액을 받을 수도 있으므로, 안내문을 꼼꼼히 확인하고 자신의 소득분위에 맞는 상한액을 파악하는 것이 필요합니다.