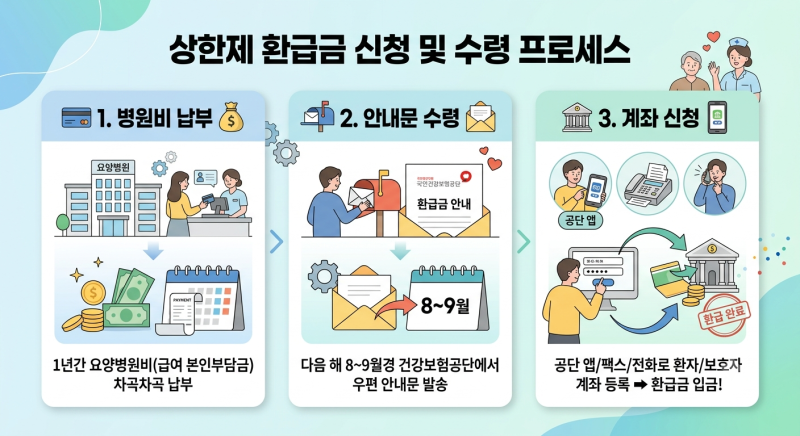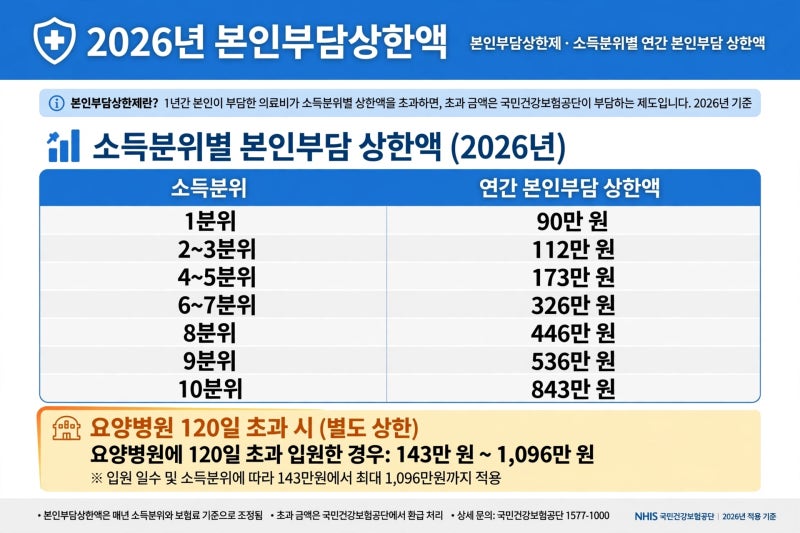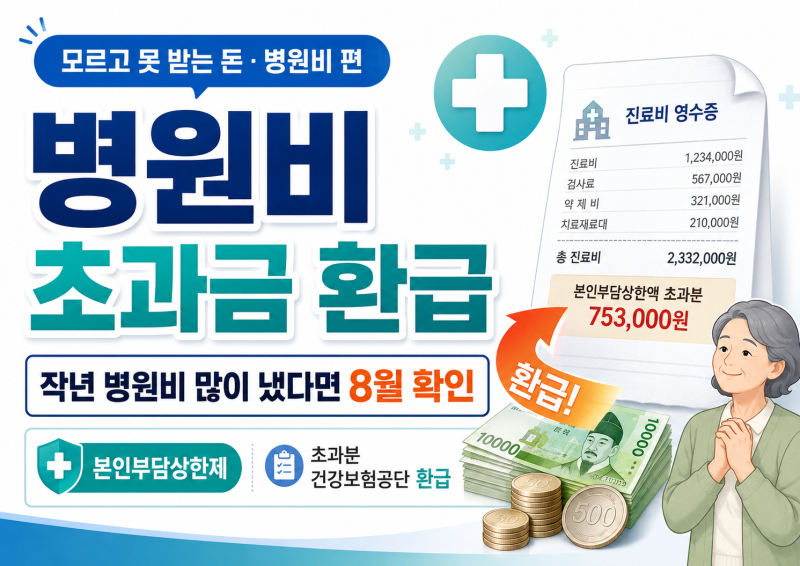
본인부담상한제는 과도한 의료비로 인한 가계 부담을 덜어주기 위해 건강보험 가입자나 피부양자가 연간 지출한 본인 일부부담금 총액이 개인별 상한액을 초과할 경우, 그 초과분을 건강보험공단에서 부담하는 제도입니다. 이 제도는 사전급여와 사후환급 방식으로 운영되며, 매년 8월경 전년도 진료분에 대한 개인별 상한액이 확정되어 지급 절차가 진행됩니다. 특히 미성년 자녀의 경우 부모가 해당 제도를 인지하지 못해 환급금을 놓치는 사례가 발생하기도 합니다.
실제 블로그 후기들을 살펴보면, 본인부담상한제 적용 시 합산되는 항목과 제외되는 항목에 대한 이해가 중요하다고 강조합니다. 건강보험이 적용되는 진찰료, 입원료, 약제비 등 급여 본인부담금은 합산에 포함되지만, 비급여 항목인 상급병실료 차액, 영양제 주사, 식대, 간병비 등은 제외됩니다. 또한, 요양병원의 경우 급성기 병원과 달리 사후환급 방식으로 진행되므로, 환급 대상 여부를 확인하고 신청하는 절차가 필요합니다. 특히 미성년 자녀의 경우 보호자가 직접 신청해야 하는 점을 유의해야 합니다.
환급금 신청은 건강보험공단 홈페이지, 모바일 앱, 전화, 방문 등 다양한 방법으로 가능하며, 지급동의계좌를 한 번 등록해두면 다음부터는 자동으로 지급받을 수 있습니다. 미성년 자녀의 환급금 신청 시에는 보호자가 자녀의 명의로 신청해야 하며, 필요한 서류를 미리 확인하는 것이 좋습니다. 매년 8월경 우편으로 발송되는 안내문을 놓치지 않고 확인하여, 놓치기 쉬운 의료비 환급 혜택을 반드시 챙기는 것이 중요합니다.