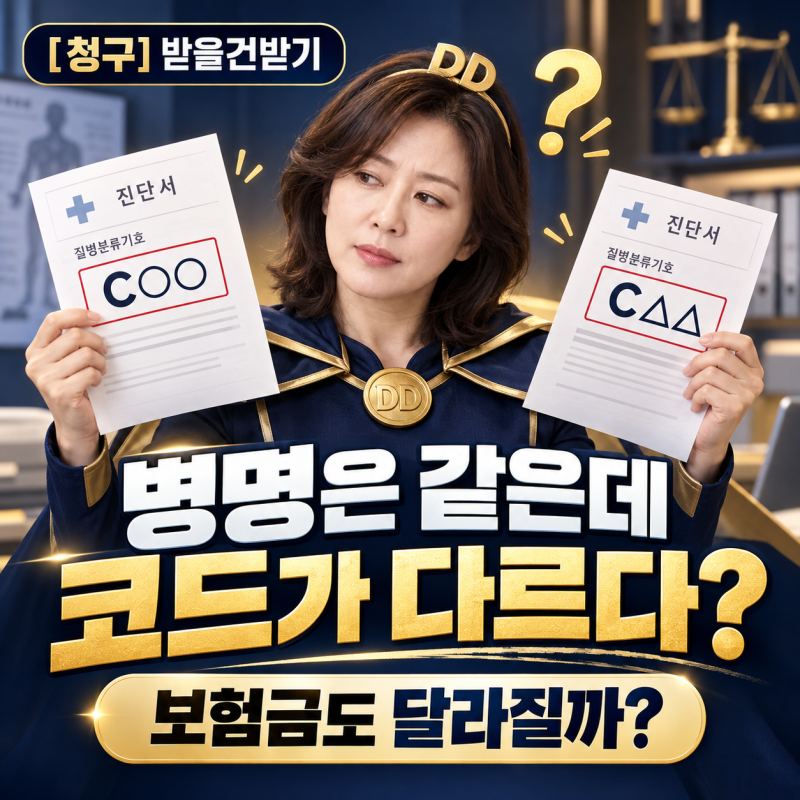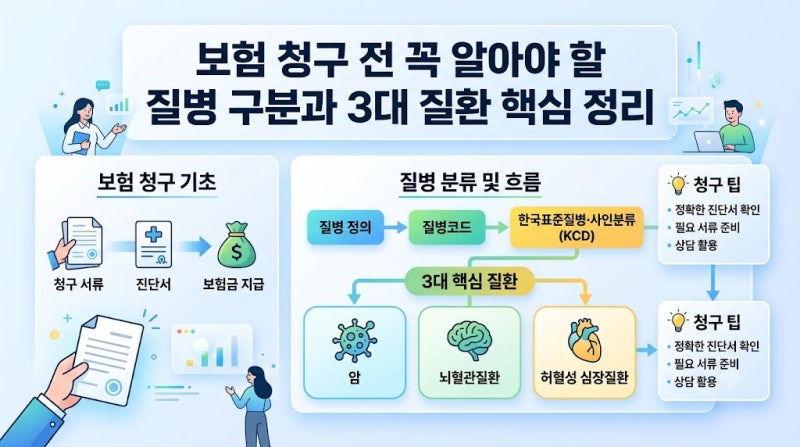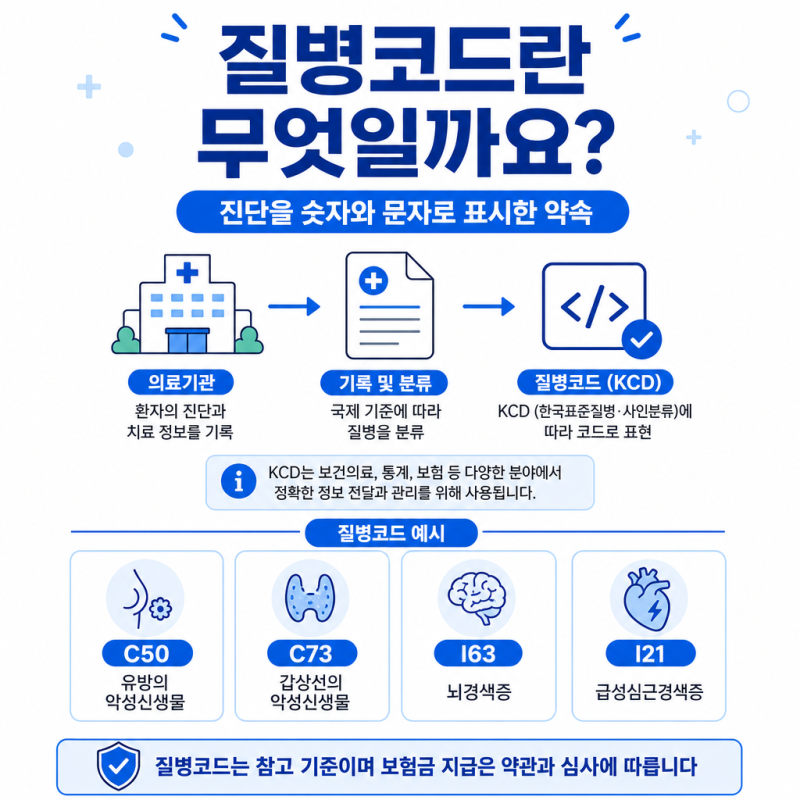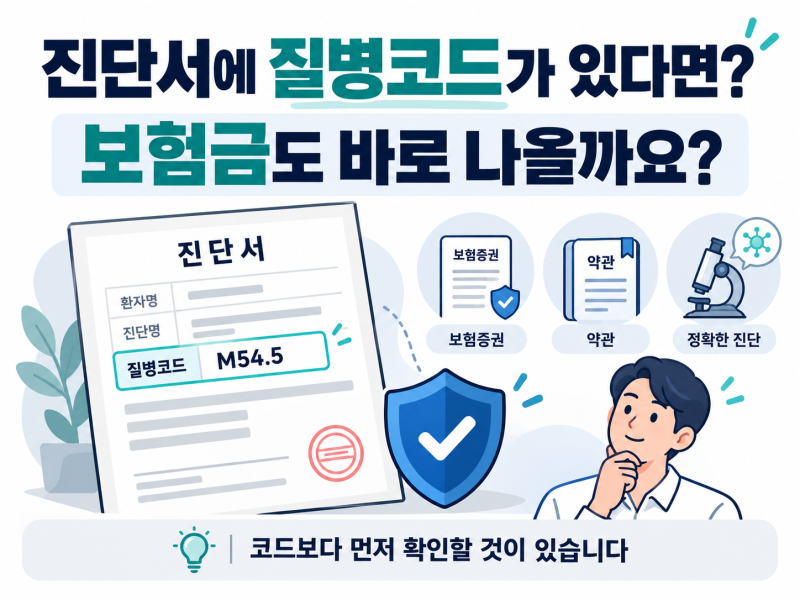
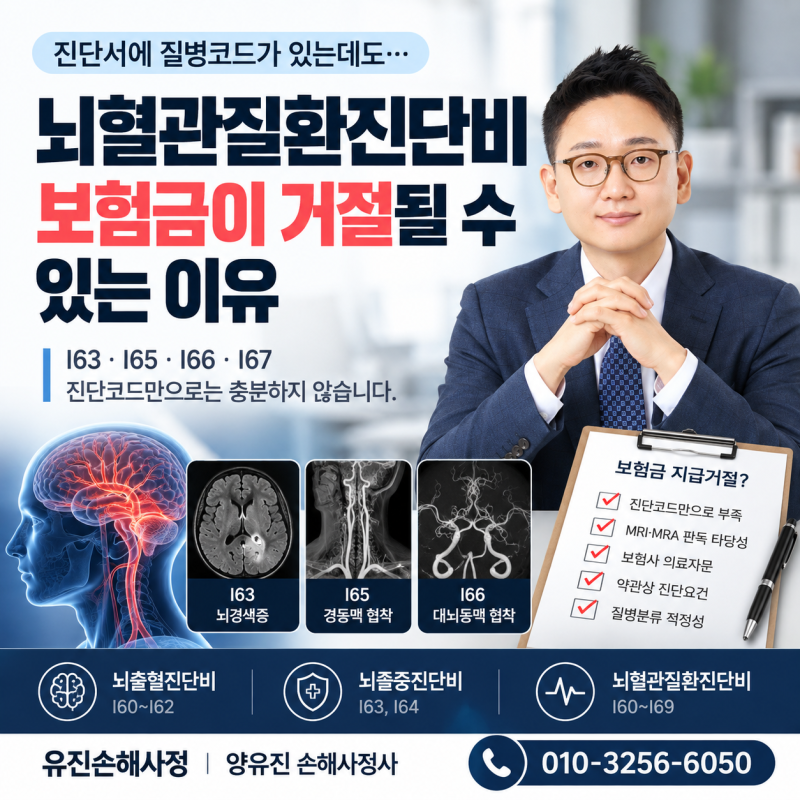
보험 질병코드는 환자의 질병 및 건강 문제를 일정한 기준에 따라 분류하기 위한 한국표준질병·사인분류(KCD) 코드입니다. 진단서에 표기된 이 코드는 보험금 청구 시 중요한 자료로 활용되지만, 코드 자체만으로 보험금 지급이 확정되는 것은 아닙니다. 각 보험 상품의 약관, 가입 시기, 진단 과정, 검사 결과 등 다양한 요소가 종합적으로 검토되어 지급 여부가 결정됩니다.
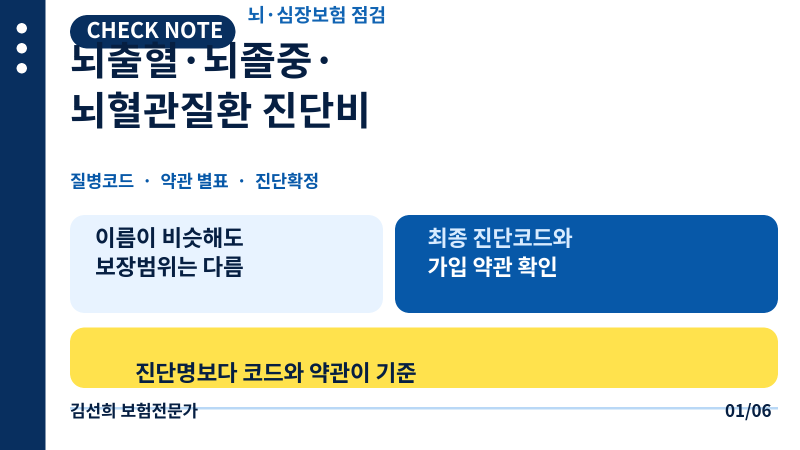
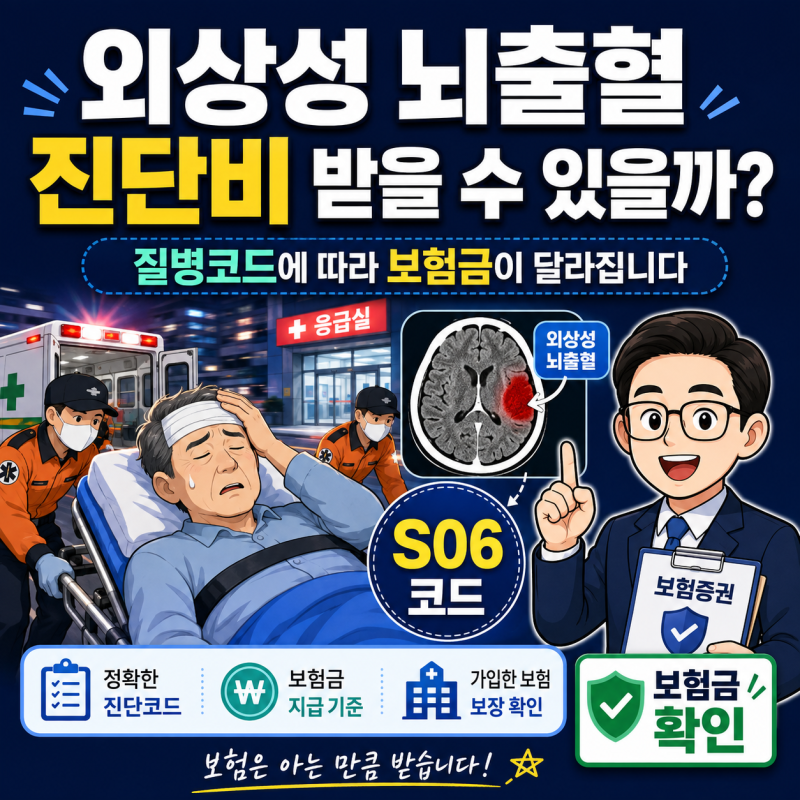
실제 블로그 후기들을 살펴보면, 같은 질병코드가 명시되어 있더라도 가입한 보험의 보장 범위나 특약 유무에 따라 보험금 지급 결과가 달라질 수 있다는 점이 강조됩니다. 예를 들어 암 진단비의 경우 C코드가 악성신생물을 의미하지만, 갑상선암(C73)이나 제자리암(D코드)은 유사암으로 분류되어 일반암 대비 보장금액이 낮게 설정된 경우가 많습니다. 뇌·심장 질환 역시 I코드로 시작하지만, 뇌출혈, 뇌졸중, 뇌혈관 질환 등 세부 보장 범위가 상품별로 상이하여 약관 확인이 필수적입니다.
따라서 보험금 청구 전에는 진단서의 질병코드뿐만 아니라 가입 당시의 보험증권과 약관을 면밀히 확인하는 것이 중요합니다. 특히 특정 질병 진단비의 경우, 약관에서 정한 진단확정 기준(예: 조직검사 결과, 영상 검사 결과 등)을 충족해야만 보험금이 지급될 수 있으므로, 코드 외의 추가적인 지급 조건을 사전에 파악해두는 것이 현명합니다.