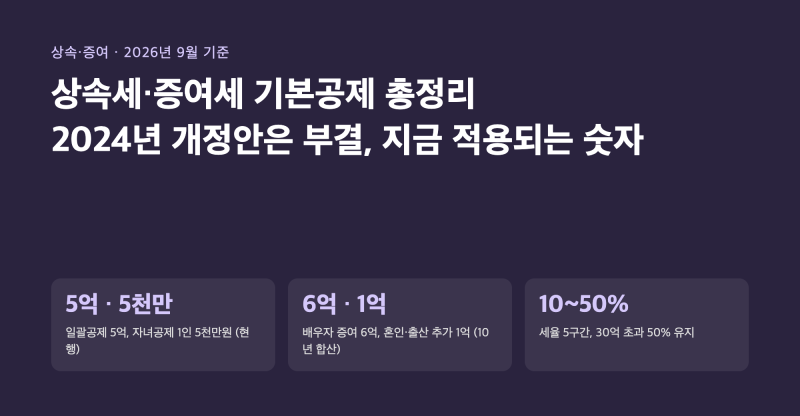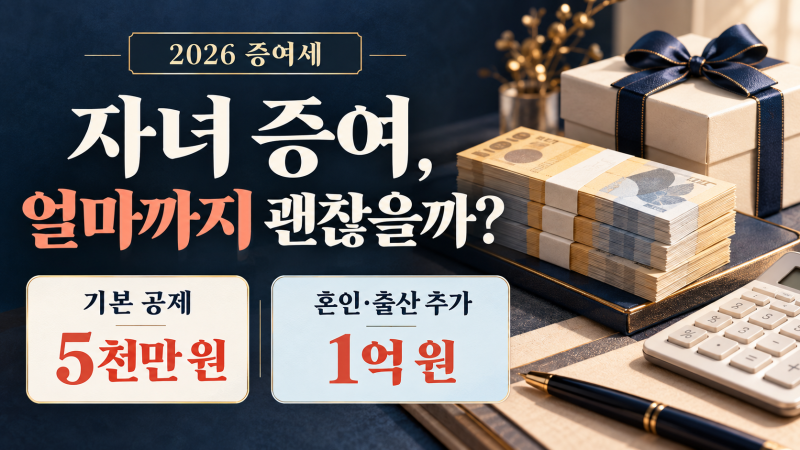

2026년 증여세 개정안에 대한 관심이 뜨겁습니다. 특히 자녀 증여 면제 한도와 관련하여 혼란이 많은데, 성년 자녀의 일반 증여재산공제는 10년간 5,000만 원으로 현행과 동일하게 유지됩니다. 정부가 발표한 세제개편안에는 가업승계 증여세 특례 요건 손질, 장애인 신탁 증여세 과세가액 불산입 한도 확대 등 다양한 내용이 포함되어 있습니다. 일반 가정이 가장 궁금해하는 자녀 증여 한도나 증여세율이 곧바로 변경되는 것은 아닙니다.
실제 블로그 분석 결과, 많은 사람들이 2026년 증여세 개정안으로 자녀 공제 한도가 1억 원으로 상향되었다고 오해하는 경우가 많았습니다. 하지만 이는 일반 증여 공제와 결혼·출산 시 추가로 받을 수 있는 공제가 혼합되어 발생한 오해입니다. 결혼 또는 출산 요건을 충족하면 기본 공제와 별도로 최대 1억 원을 추가 공제받을 수 있으며, 이는 혼인 공제와 출산 공제를 합쳐 1억 원 한도입니다.
따라서 현재 증여 계획이 있다면 현행 기준을 정확히 파악하는 것이 중요합니다. 10년 단위로 합산 과세되는 증여세의 특성을 활용하여 자녀가 어릴 때부터 계획적으로 분할 증여하는 것이 효과적인 절세 전략으로 꼽힙니다. 또한, 혼인 및 출산 시점에 추가 공제를 활용하면 단기간에 대규모 자금을 세금 없이 지원할 수 있으므로, 이러한 전략들을 면밀히 검토하는 것이 필요합니다.