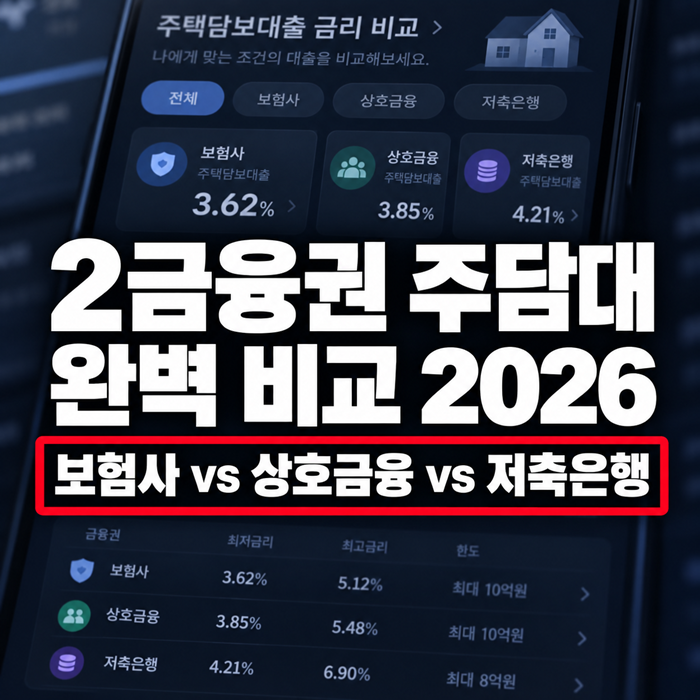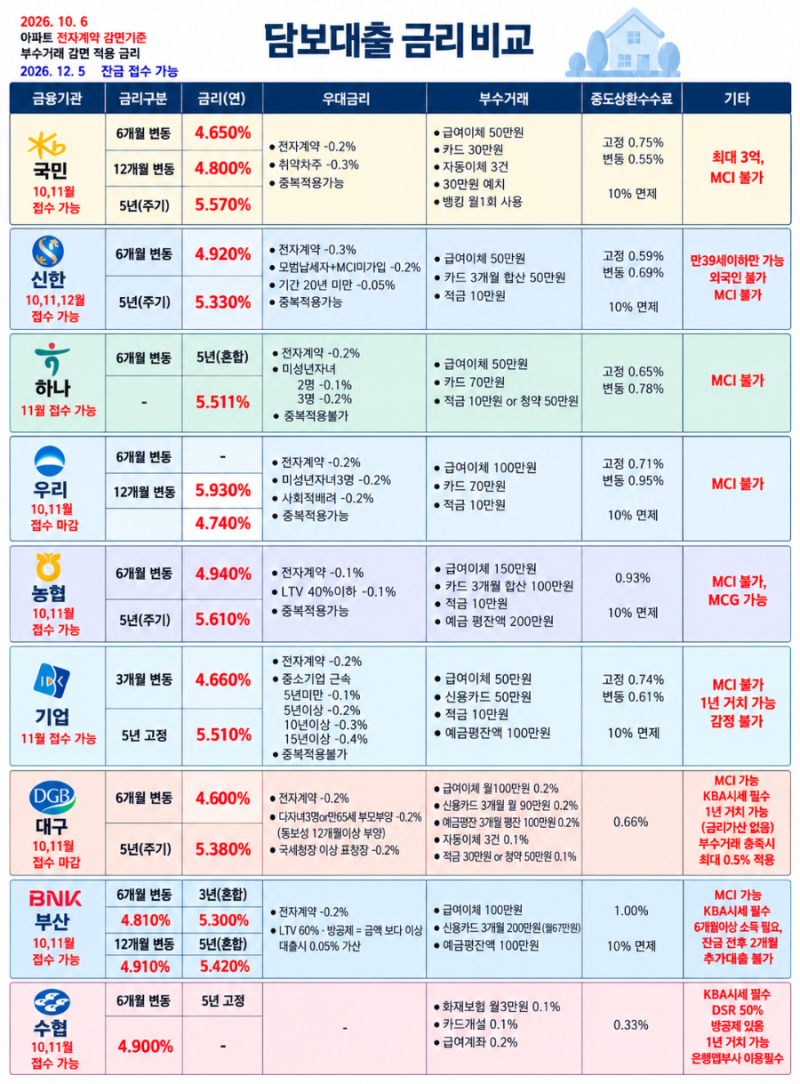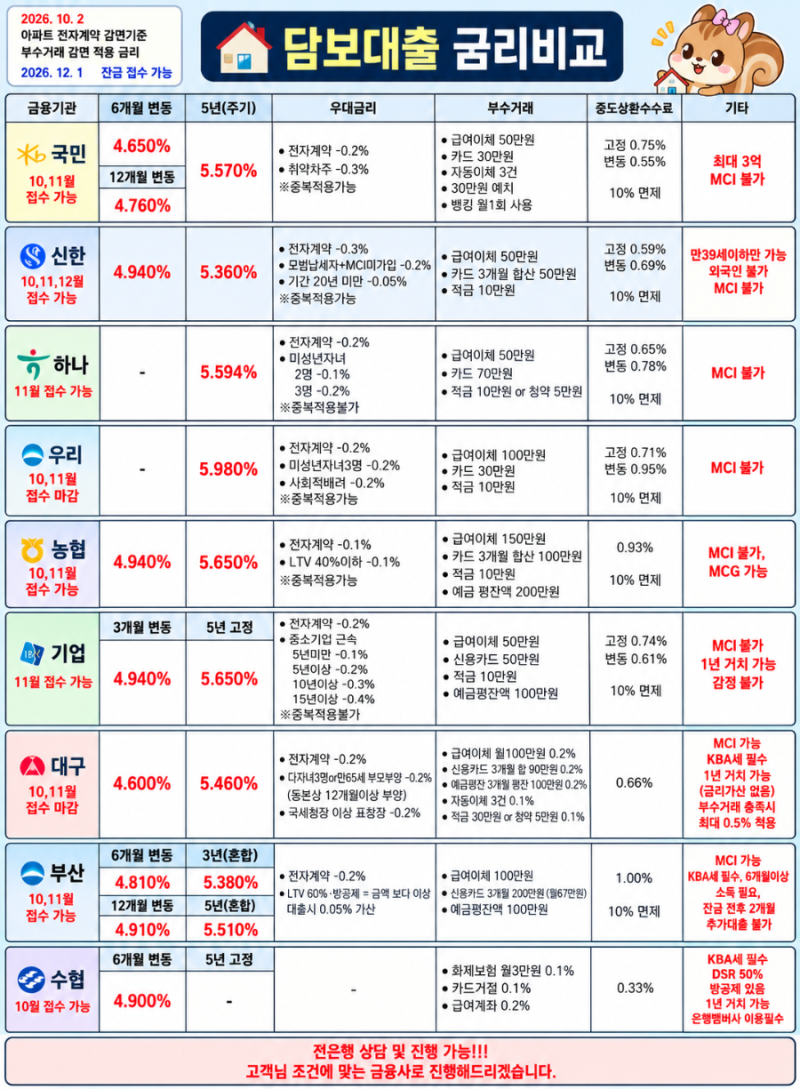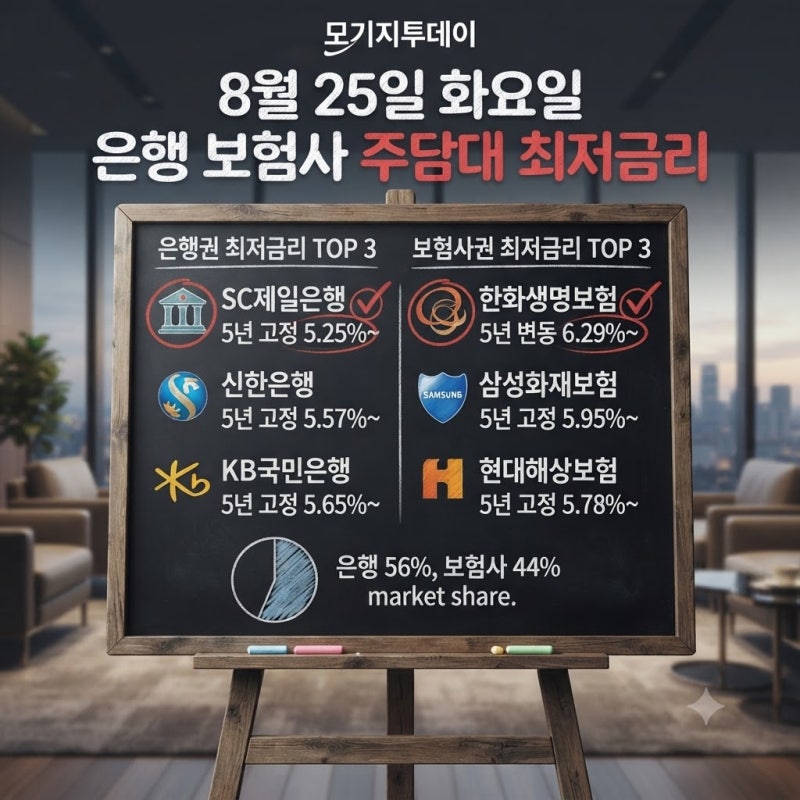
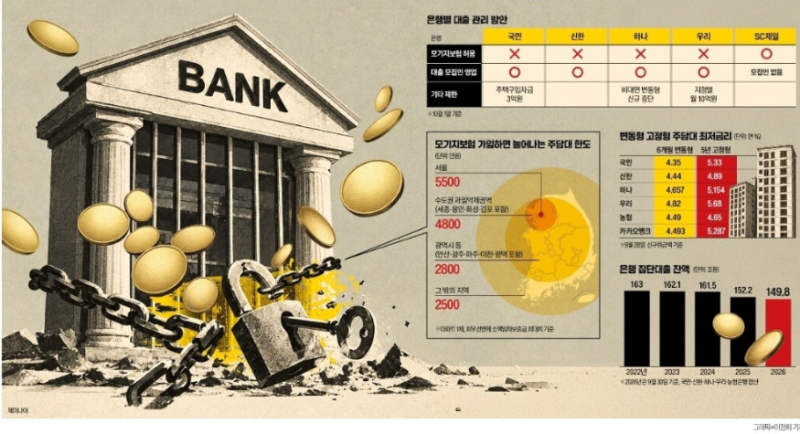
보험사 주택담보대출은 시중은행의 대출 규제가 강화되는 시기에 한도와 금리를 동시에 방어할 수 있는 대안으로 주목받고 있습니다. 특히 DSR 50% 적용과 60일 금리 홀딩 제도를 운영하여 잔금일 리스크를 줄여주며, 소액임차보증금을 차감하지 않는 MCI 가입 시 추가 한도 확보가 가능합니다. 2026년 8월 기준 은행권 신규 주담대 금리가 연 4.66%로 상승하는 가운데, 보험사 주담대 금리는 연 4.60~7.30% 수준으로 은행과 큰 차이가 없는 것으로 나타났습니다.
일부 블로그에서는 보험사 주담대가 은행보다 심사 문턱이 낮아 생활자금이나 추가 자금이 필요한 차주들이 선호한다고 분석합니다. 반면, 2026년 6월 말 기준 보험사 주담대 연체액 중 90일 이상 장기 연체 비중이 55.8%에 달해 연체 관리의 중요성을 강조하는 시각도 있습니다. 특히 ABL생명(2.76%)과 DB손해보험(2.67%) 등 일부 보험사의 연체율이 업권 평균(0.4%)을 크게 상회하며 회사별 건전성 편차가 뚜렷하게 나타나고 있습니다.
보험사 주담대를 고려한다면 회사별 연체율 차이를 면밀히 확인하고, 연체 전 대응 전략을 세우는 것이 중요합니다. 또한, 은행권 DSR 40%와 달리 보험사는 DSR 50%를 적용받아 동일 소득 대비 더 많은 한도를 받을 수 있다는 점을 활용할 수 있습니다. 금리 변동성이 큰 시기에는 접수 후 약 60일 동안 심사 금리를 묶어두는 금리 홀딩 제도를 적극적으로 활용하여 잔금 계획의 불확실성을 줄이는 것이 현명합니다.