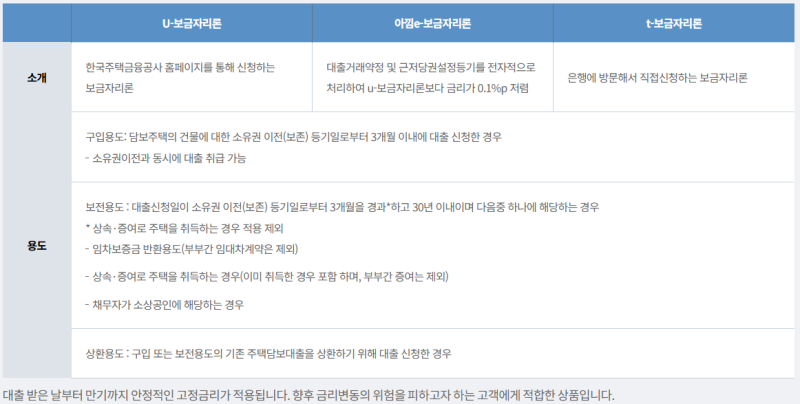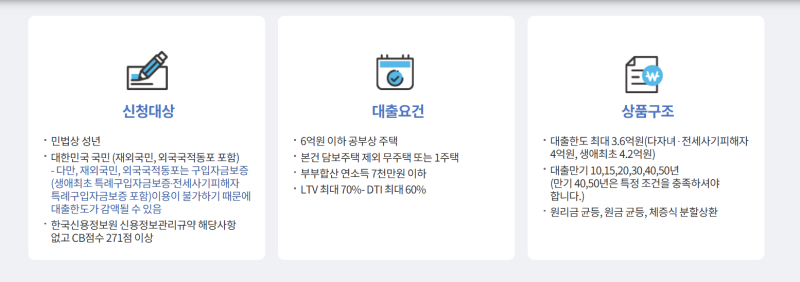
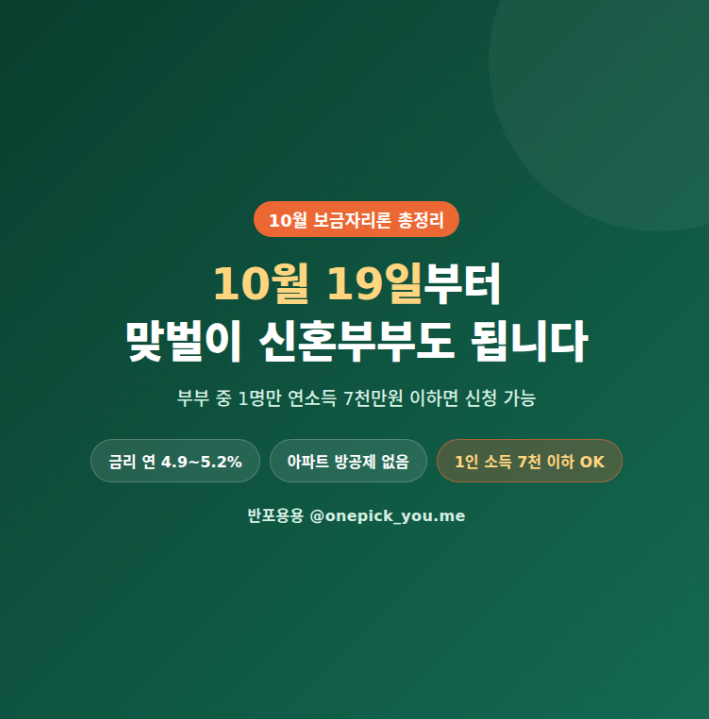
보금자리론은 주택 구입, 전세자금 반환, 기존 주택담보대출 상환 등 다양한 용도로 활용되는 고정금리 대출 상품입니다. 특히 금리 변동 위험을 피하고자 하는 고객들에게 적합하며, 대출 신청일 기준으로 주택보유 수, 소득 요건 등을 충족해야 신청할 수 있습니다. 대상 주택은 실거주용 주택법상 주택으로, 아파트와 기타 주택(연립, 다세대, 단독주택)으로 구분됩니다. 대출 승인일 현재 담보주택이 6억 원을 초과하는 주택은 취급이 불가합니다.
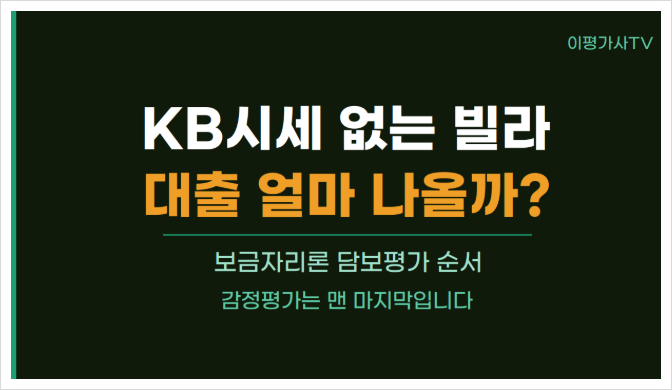
실사용자들은 보금자리론 신청 시 KB시세가 없는 빌라나 다세대 주택의 경우 감정평가액을 활용하는 경우가 많다고 언급합니다. 대출 한도를 높이기 위해 KB시세 반영을 요청하는 방법도 있으며, 매매가액, 시세, 감정가 중 낮은 금액을 담보주택 평가액으로 적용하는 경우가 있어 주의가 필요합니다. 특히 신혼부부의 경우 KB시세 6억 원 이하의 아파트를 찾는 것이 중요한 조건으로 작용하며, 호갱노노와 같은 부동산 앱을 활용하여 매물을 탐색한 후 네이버페이부동산 KB시세로 교차 검증하는 과정을 거칩니다.
보금자리론 담보주택 평가는 대출 승인일 현재의 가격정보, 국토교통부 공시가격, 분양가액, 감정평가액 순서로 진행됩니다. 구입 용도의 경우 가격정보 또는 분양가액 적용 시 매매가액과 비교하여 낮은 금액을 담보주택 평가액으로 산정합니다. 따라서 대출을 계획하고 있다면, KB국민은행 시세 정보의 일반평균가를 확인하고, 시세가 없는 경우 감정평가액의 산정 기준을 미리 파악하는 것이 중요합니다. 이 과정에서 전문가와 상담하여 본인 상황에 맞는 최적의 대출 전략을 세우는 것이 현명합니다.