법인카드 상품권 구매는 일반 카드 한도와 별개로 카드사, 가맹점, 이상거래 탐지 시스템 등 3중으로 제한될 수 있어 주의가 필요합니다. 상품권이 현금과 유사한 환금성 상품으로 분류되기 때문에 카드사들은 악용을 방지하고자 별도의 구매 한도를 설정하고 있습니다. 특히 명절 등 특정 시기에는 법인카드 총 한도까지 열어주는 경우도 있으나, 사전에 확인하지 않으면 결제 거절로 이어질 수 있습니다.
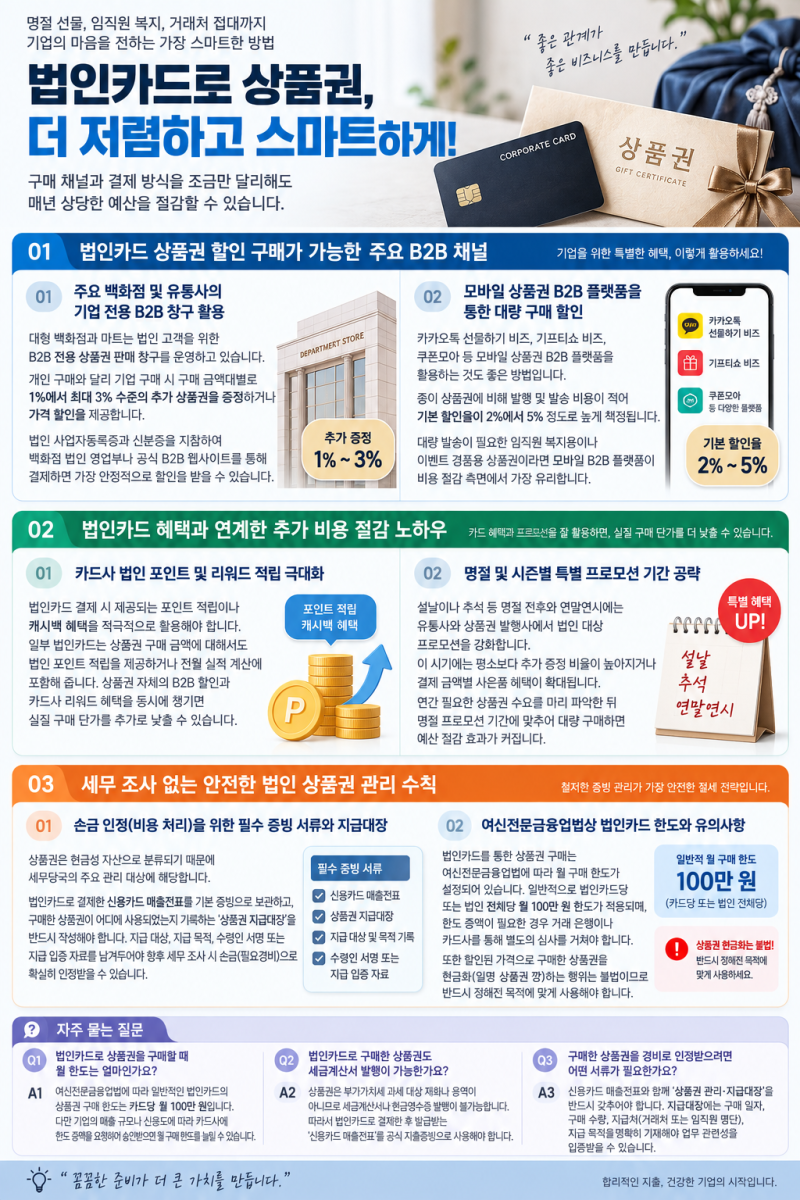
블로거들은 법인카드 상품권 구매 시 일반적인 카드 한도와는 다른 기준이 적용됨을 강조합니다. 개인 신용카드의 경우 월 100만원으로 전국 누적 한도가 정해져 있지만, 법인카드는 법적 최고 한도가 따로 없으며 카드사별 정책이나 회사 내부 규정에 따라 한도가 달라집니다. 따라서 대량 구매를 계획하는 경우, 단순히 카드 잔여 한도만 확인할 것이 아니라 카드사나 판매처에 상품권 구매 가능 금액을 별도로 문의하는 것이 중요하다고 조언합니다.
상품권 구매 후에는 누구에게 지급하는지에 따라 세금 처리가 달라지므로, 임직원 지급 시 복리후생비, 거래처 지급 시 기업업무추진비, 불특정 다수 판촉 시 광고선전비로 구분하여 처리해야 합니다. 또한 상품권은 유가증권이므로 구매 단계에서 부가세 매입세액 공제가 불가하며, 비용 처리 시점은 구매 시점이 아닌 실제 지급 및 사용 시점임을 명확히 인지해야 합니다. 이러한 세부 사항들을 미리 파악하여 불필요한 혼란을 방지할 수 있습니다.