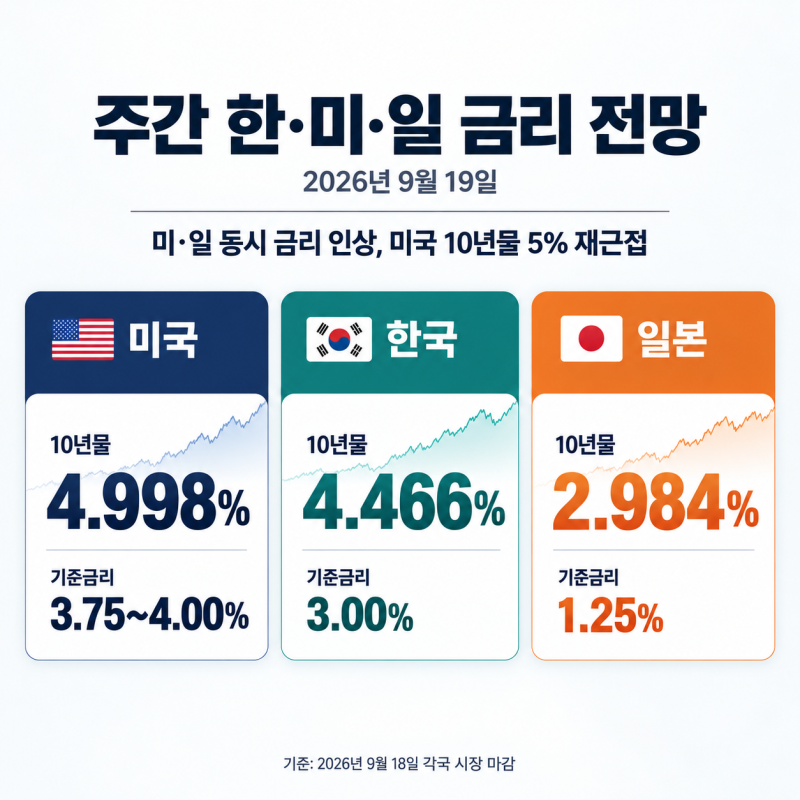

최근 미국 증시의 주요 변동 요인은 금리 문제와 AI 기업 실적으로 분석됩니다. 특히 10월 FOMC를 앞두고 연준 핵심 인사들이 추가 금리 인상에 신중한 입장을 보이면서 시장 분위기가 변화하고 있습니다. 9월 비농업 신규 고용이 시장 예상치를 크게 하회하고 실업률이 소폭 상승하는 등 고용 지표 둔화도 금리 동결 가능성에 무게를 싣고 있습니다. 이러한 변화는 향후 미국 증시 전망에 중요한 영향을 미칠 것으로 예상됩니다.
일부 블로거들은 연준 인사들의 신중론과 고용 지표 둔화를 근거로 10월 금리 동결 가능성이 매우 높다고 분석합니다. 반면, 다른 블로거들은 연준 내 매파적인 목소리가 여전히 존재하며, 인플레이션 압력과 추가 인상 가능성을 완전히 배제할 수 없다고 강조합니다. 특히 월러 이사의 추가 금리 인상 경고는 단기 증시에 부정적인 변수로 작용할 수 있으나, 실제 인상 여부는 경제 지표와 기업 실적을 종합적으로 고려해야 한다는 의견도 제시되었습니다.
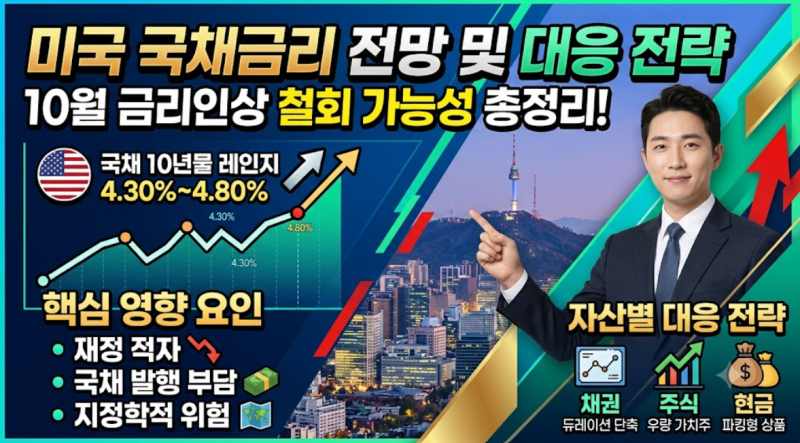
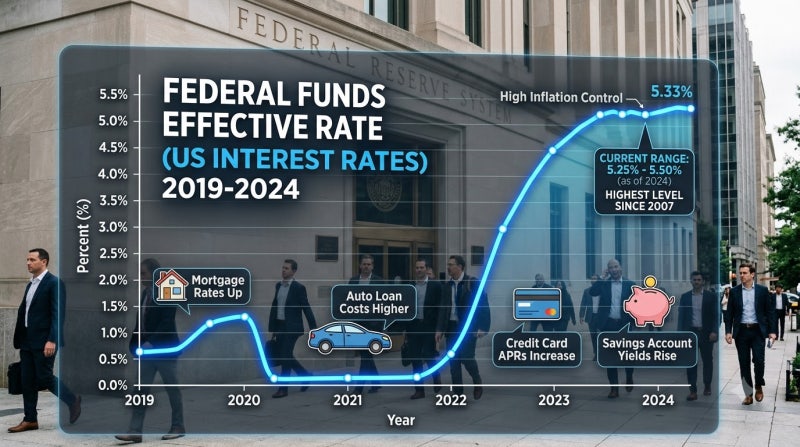
투자자들은 미국 국채 금리 향방과 연준의 금리 정책에 주목하며, 특히 10월 금리 인상 철회 가능성과 자산별 대응 전략을 면밀히 검토해야 합니다. 고금리 장기화에 따른 경기 둔화 가능성과 물가상승률 안정 여부가 금리 하방 압력으로 작용할 수 있습니다. 반대로 미 재무부의 장기 국채 발행 부담과 지정학적 리스크는 금리 상방 압력으로 작용할 수 있으므로, 이러한 복합적인 요인들을 종합적으로 판단하는 것이 중요합니다.