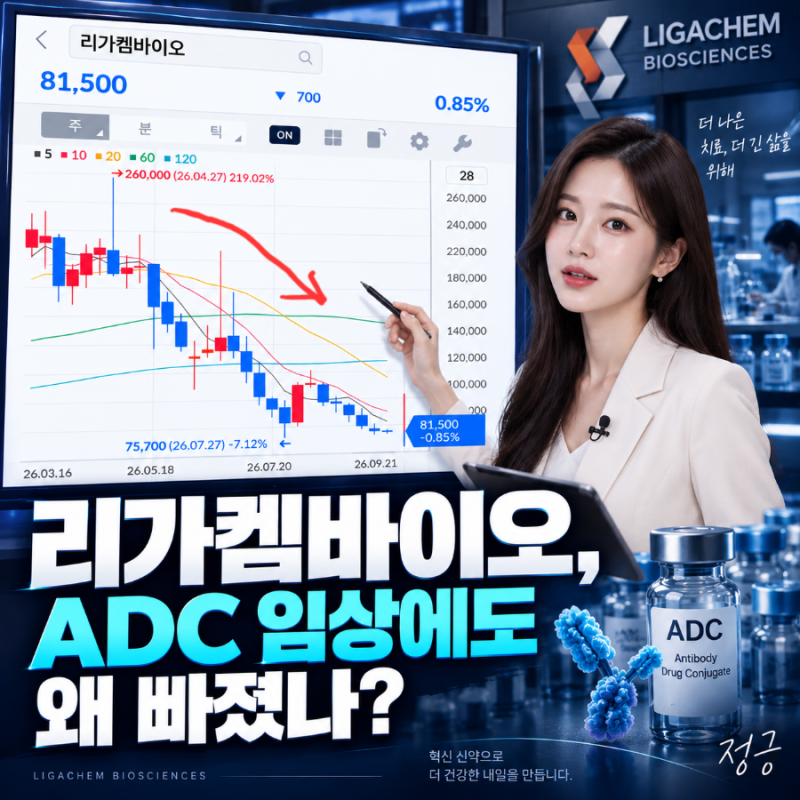

리가켐바이오주식은 2026년 3월 22만 5천 원에서 9월 7만 8천 원대까지 급락하며 투자자들의 우려를 샀습니다. 고점 대비 약 65% 하락한 수치로, 같은 기간 임상 환자 전원 완전 관해, 정부 정책 펀드 5천억 원 투자, 파트너사 신약의 미국 FDA 패스트트랙 지정 등 긍정적인 소식이 이어졌음에도 주가는 하락세를 면치 못했습니다. 이는 국내 제약·바이오 업종 전반의 침체와 증시 자금의 반도체 및 대형주 쏠림 현상, 그리고 금리 부담에 따른 신용·레버리지 물량 정리 등이 복합적으로 작용한 결과로 분석됩니다.
실제 블로그 후기에서는 리가켐바이오가 누적 기술이전 계약 규모 약 9조 6천억 원을 달성했음에도 시가총액이 2조 8천억 원대에 머물고 있다는 점에 주목하고 있습니다. 오리온그룹의 5천5백억 원 투자로 최대주주가 변경되며 연구개발 실탄을 확보하고 독보적인 ADC(항체-약물 복합체) 기술력을 보유하고 있다는 점은 긍정적인 요소로 평가됩니다. 그러나 2026년 2분기 매출이 전년 동기 대비 78.3% 감소하고 영업손실이 크게 불어나는 등 실적 부진은 주가 하락의 주요 원인으로 지적됩니다.
투자자들은 리가켐바이오의 주가 흐름을 이해하기 위해 계약 총액이 임상과 허가 성공 시에만 지급되는 금액임을 인지하고, 실적과 기술이전 계약의 실제 현금 유입 시점을 면밀히 살펴야 합니다. 특히 얀센에 기술이전한 LCB84의 선급금 1억 달러는 2024년 1월 실제 수령했지만, 회계상 매출 반영 시점은 다를 수 있어 주의가 필요합니다. 리베이트 루머 등 심리적 요인보다는 독보적인 ADC 기술력과 임상 결과, 그리고 재무 구조 변화에 집중하여 투자 결정을 내리는 것이 중요합니다.