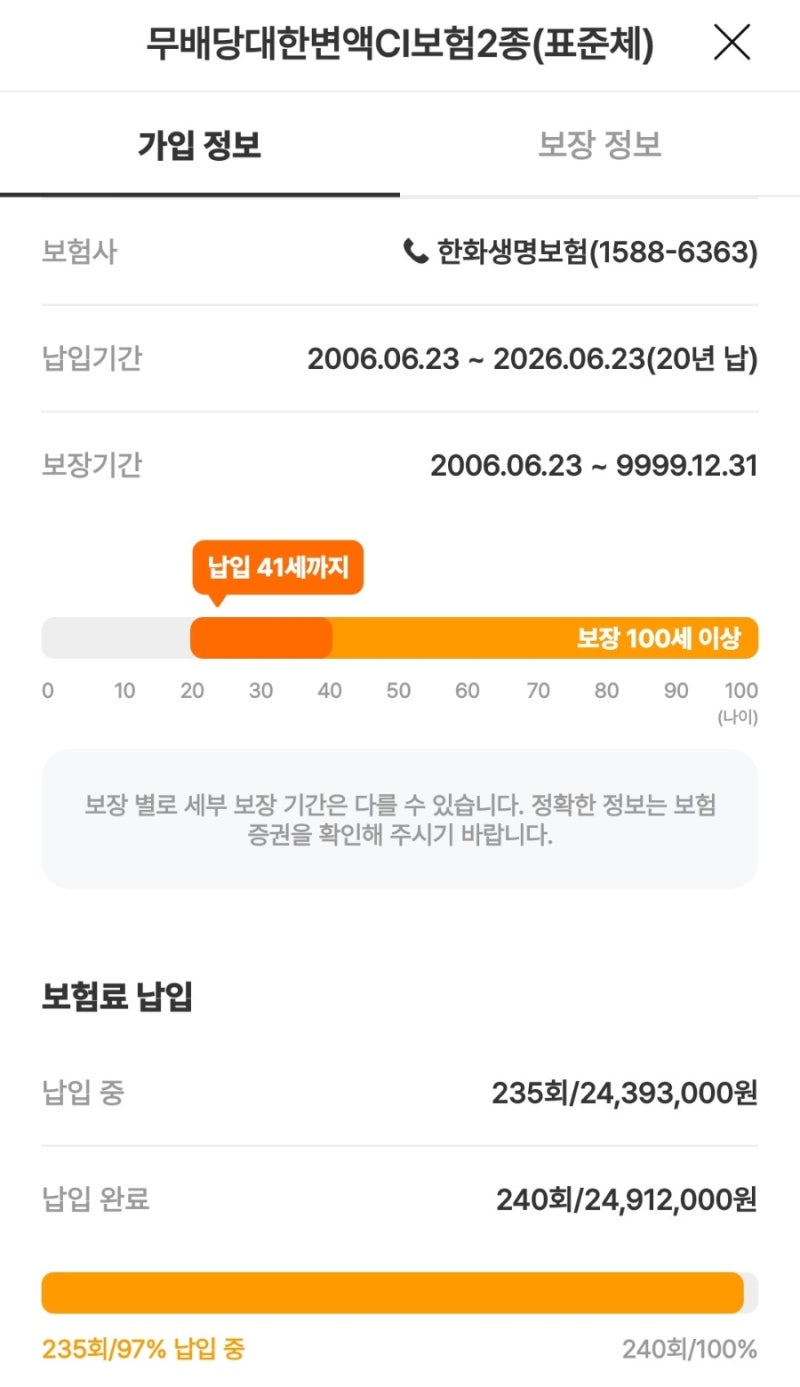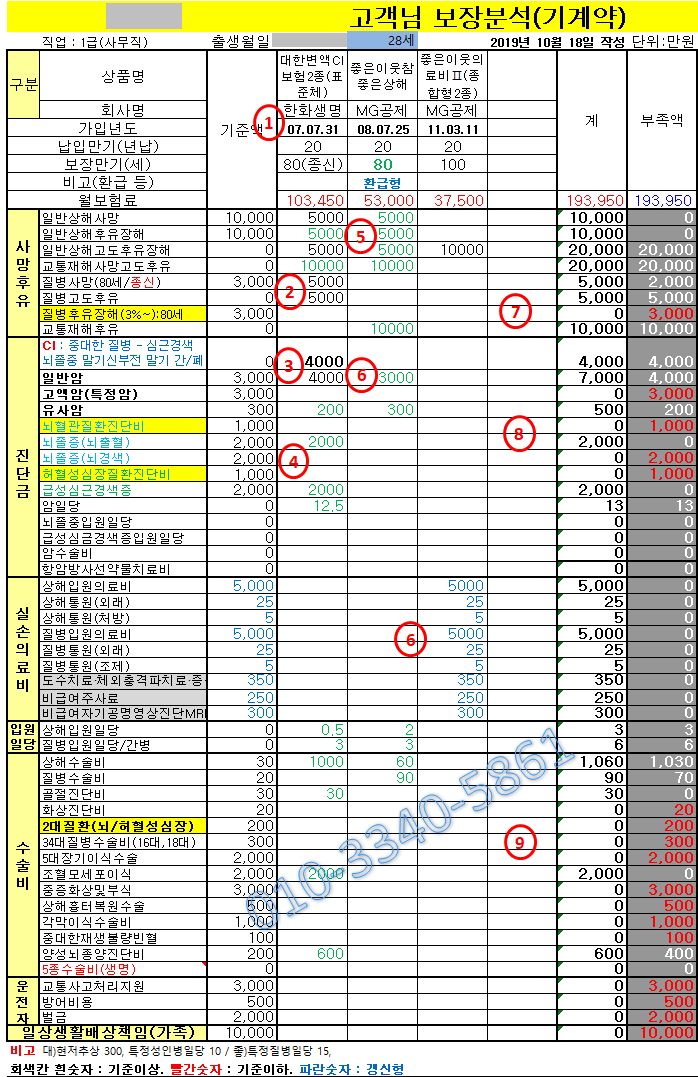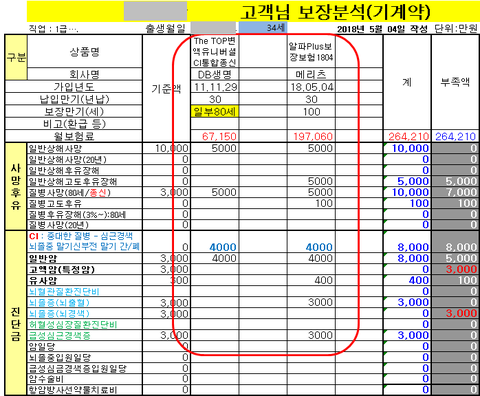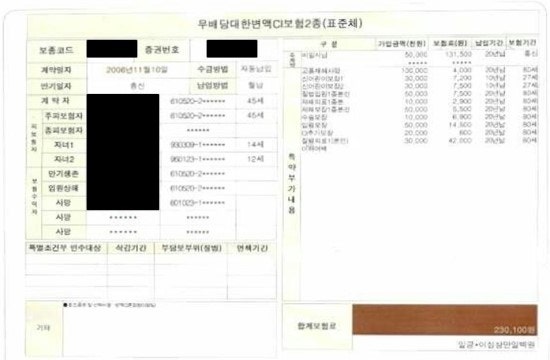
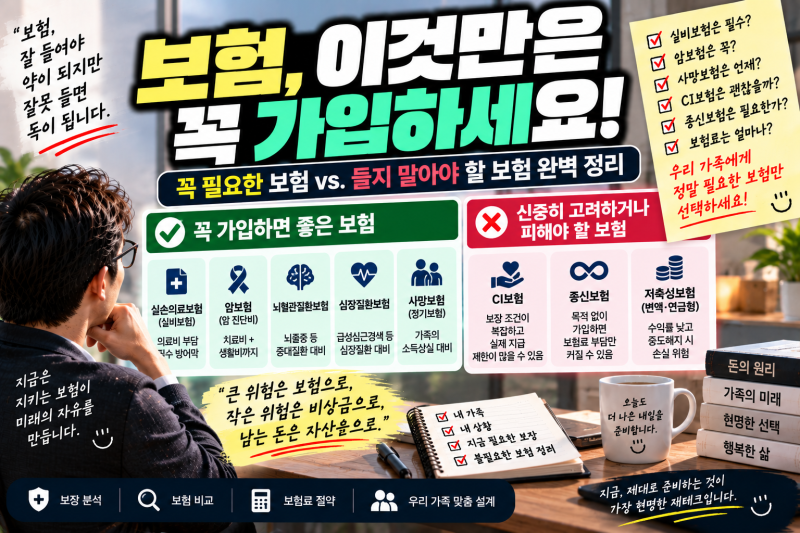

대한변액CI보험은 과거 많은 가입자를 유치했으나, 최근 뇌경색이나 초기 암 진단 시에도 보험금 지급이 거절되는 사례가 늘면서 논란의 중심에 서 있습니다. 이는 보험 약관상 '중대한' 질병에 대한 정의가 일반적인 질병 진단과 차이가 있기 때문입니다. 가입자들은 종신보험이나 3대 질병 보험으로 인지하고 있었으나, 실제 보장 범위가 기대와 달라 혼란을 겪는 경우가 많습니다.
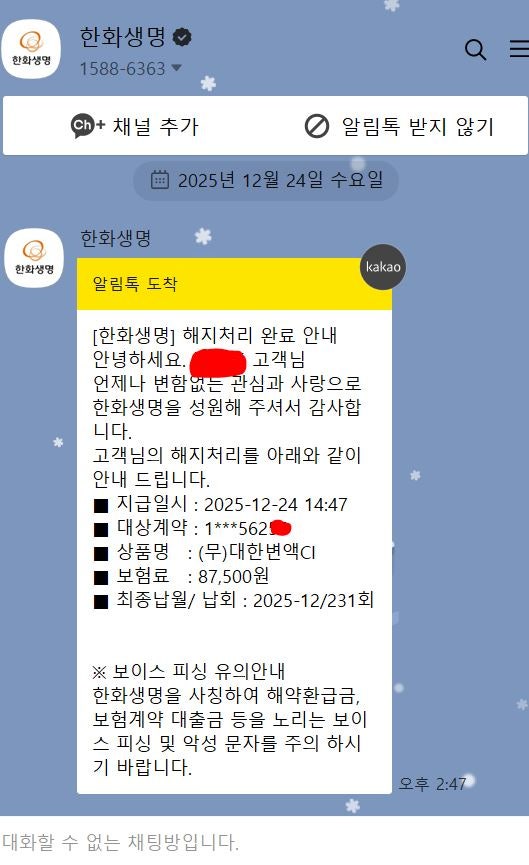
일부에서는 대한변액CI보험 유지를 비판하며 해지를 권유하지만, 다른 한편에서는 무작정 해지할 경우 오히려 손해를 볼 수 있다고 경고합니다. 특히 오랜 기간 납입한 보험의 경우 해지 시 환급금이 적거나 없을 수 있으며, 재가입 시 보험료가 인상되거나 가입이 어려울 수 있습니다. 따라서 개인의 납입 기간, 보장 내용, 건강 상태 등을 종합적으로 고려하여 신중하게 판단해야 합니다.
대한변액CI보험을 포함한 CI보험은 상품명에 'CI'가 명시되지 않은 경우도 많으므로, 본인의 보험 증권을 확인하여 정확한 상품명을 파악하는 것이 중요합니다. 또한, 현재 가입된 보험의 보장 내용을 면밀히 분석하고, 필요하다면 전문가와 상담하여 부족한 부분을 보완하거나 리모델링하는 방안을 모색하는 것이 현명합니다. 구체적인 사례와 해결 방안은 관련 블로그 글에서 더 자세히 확인할 수 있습니다.