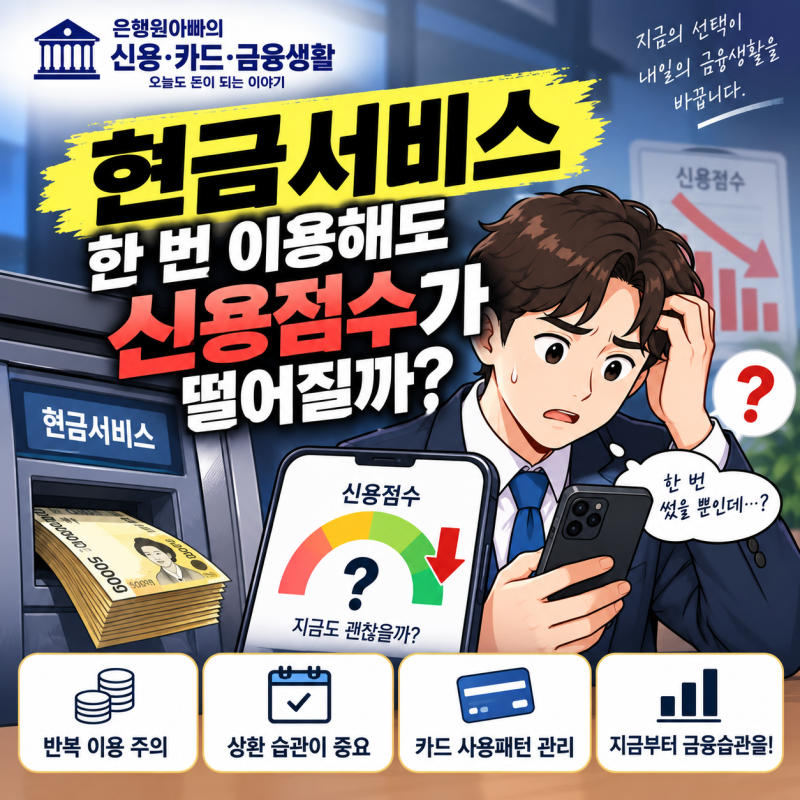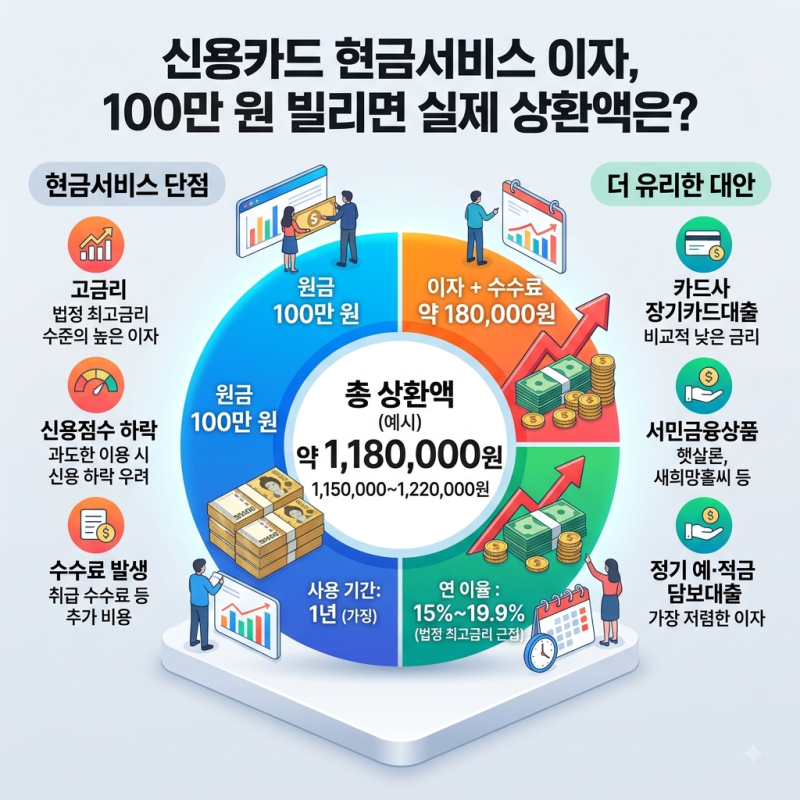
단기카드대출은 흔히 현금서비스로 불리며, 카드 한도 내에서 별도의 서류나 심사 없이 즉시 이용할 수 있는 편리한 금융 상품입니다. 그러나 일반적인 은행 신용대출보다 금리가 높고, 이용 즉시 이자가 발생하며 신용정보에 대출 내역이 반영되어 신용점수 하락에 영향을 줄 수 있습니다. 특히 신용점수가 900점 이상인 고객도 15% 안팎의 금리가 적용되는 경우가 많으며, 신용도가 낮을수록 최고 금리에 가까운 이자가 부과될 수 있어 주의가 필요합니다.
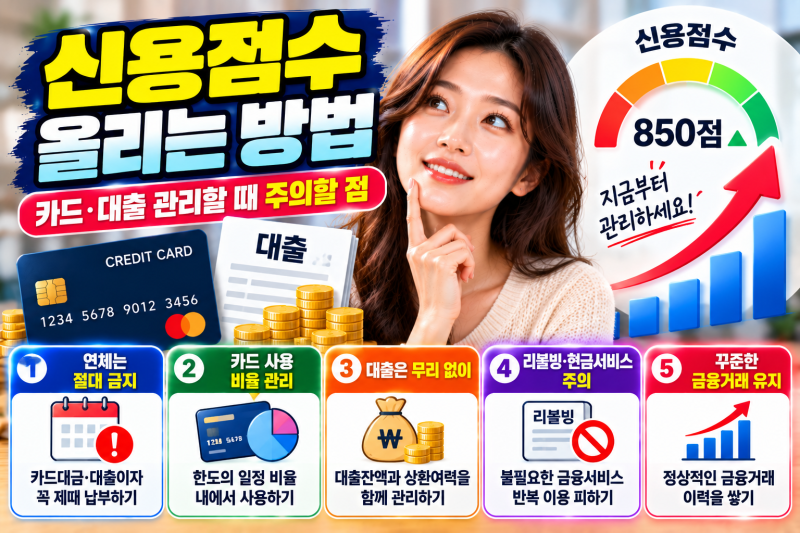
블로거들은 단기카드대출 이용 시 신용점수 하락 폭이 일률적이지 않다고 분석합니다. 소액 1회 이용보다는 반복적인 이용, 늘어나는 이용 금액, 그리고 다른 대출과 함께 커지는 부채 부담이 신용도에 더 큰 영향을 미친다고 강조합니다. 일부에서는 ATM에서 현금서비스 버튼을 누르는 것을 단순 출금으로 오해하기 쉽지만, 이는 금융기관에서 제공하는 정식 대출 상품임을 명확히 인지해야 한다고 조언합니다. 신용카드 대금이나 대출 원리금을 제때 납부하는 것이 신용 관리에 가장 중요하다고 입을 모읍니다.
단기카드대출을 이미 이용했다면 금리와 상환일을 확인하고 빠른 상환을 통해 추가 이용을 중단하는 것이 중요합니다. 상환을 위해 또 다른 고금리 대출을 급하게 이용하는 것은 상황을 악화시킬 수 있으므로 피해야 합니다. 또한, 신용카드 한도의 일정 비율만 사용해야 한다는 속설보다는 본인의 소득과 상환 능력에 맞춰 카드를 사용하고 결제 대금을 정상적으로 납부하는 것이 신용 관리에 더욱 효과적입니다.