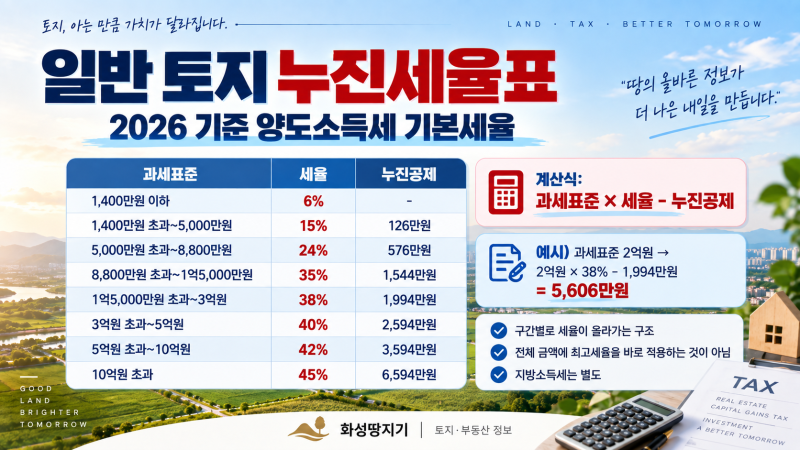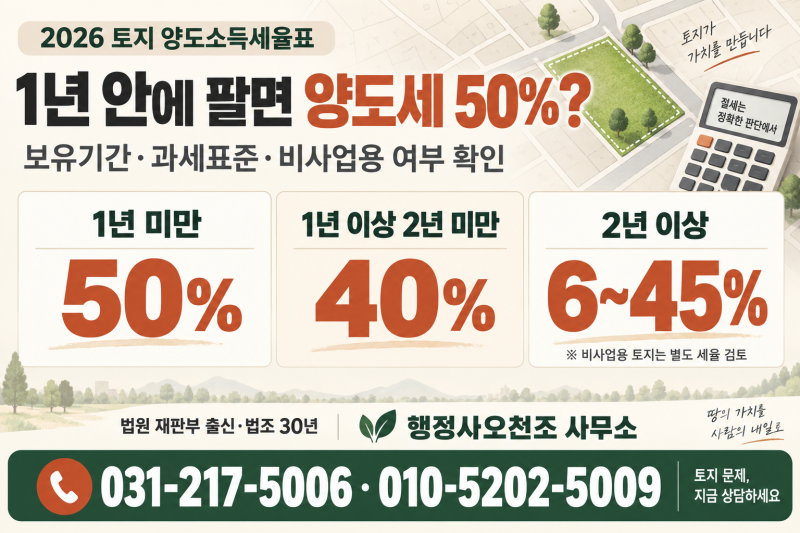
토지 양도소득세 세율은 토지 매각 시 발생하는 양도차익에 부과되는 세금으로, 보유 기간과 토지의 사업용 여부에 따라 크게 달라집니다. 특히 현재 , 1년 미만 보유 토지에는 50%, 1년 이상 2년 미만 보유 토지에는 40%의 높은 세율이 적용되며, 2년 이상 보유 시에만 6%에서 45%의 기본 누진세율이 적용됩니다. 이는 단순히 매매가격에 세율을 곱하는 것이 아니라, 취득가액, 필요경비, 장기보유특별공제 등을 고려한 양도소득 과세표준을 계산한 후 적용됩니다.
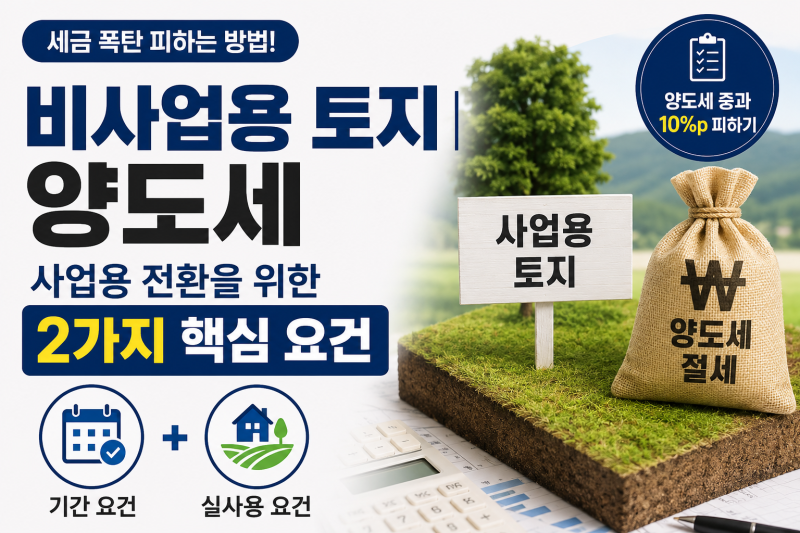
블로거들은 토지 양도소득세율이 단순히 6~45%의 기본세율로만 적용되지 않는다는 점을 강조합니다. 특히 보유 기간이 짧거나 비사업용 토지에 해당하는 경우, 단기 세율과 비사업용 토지 세율 중 더 큰 세액이 적용될 수 있어 주의가 필요하다고 분석합니다. 또한, 비사업용 토지는 일반 토지 세율에 10%포인트가 가산되어 16%에서 55%까지 적용될 수 있으며, 농지의 경우 재촌 및 자경 요건을 충족해야만 감면 혜택을 받을 수 있다고 설명합니다.
토지 매도 전에는 등기부등본을 통해 취득일을 확인하고 2년이 되는 날을 미리 파악하는 것이 중요합니다. 또한, 토지의 실제 이용 상태가 사업용인지 비사업용인지를 정확히 확인해야 예상치 못한 세금 부담을 줄일 수 있습니다. 국세청 홈택스에서 제공하는 양도소득세 모의 계산기를 활용하여 예상 세액을 미리 확인하고, 필요하다면 전문가의 도움을 받아 절세 방안을 모색하는 것이 현명한 접근법입니다.