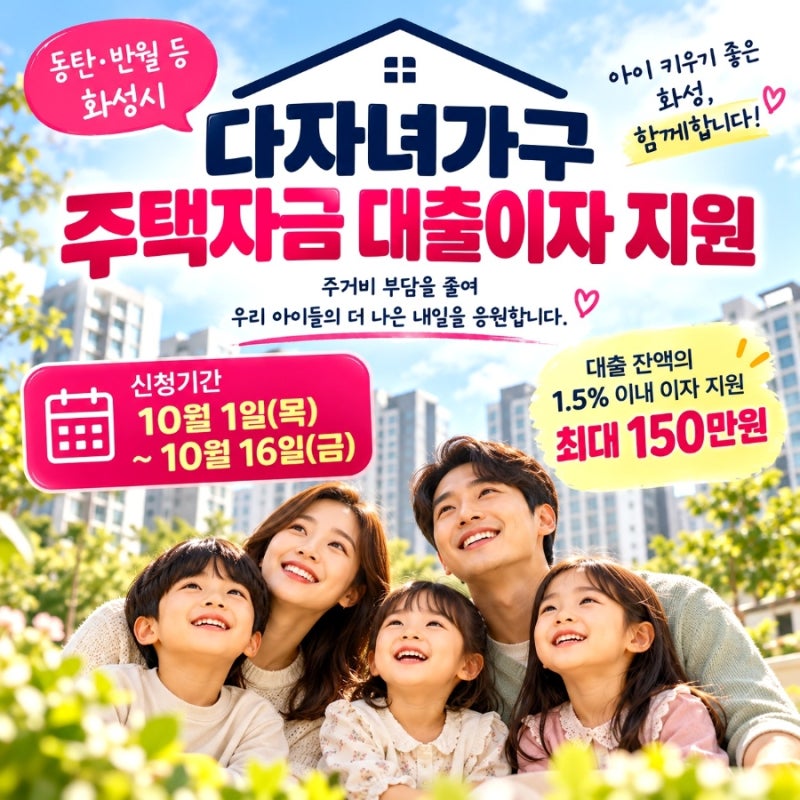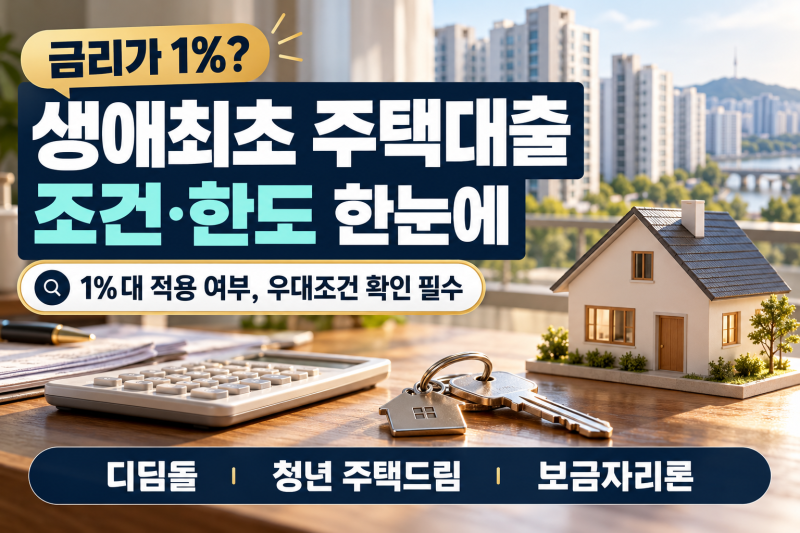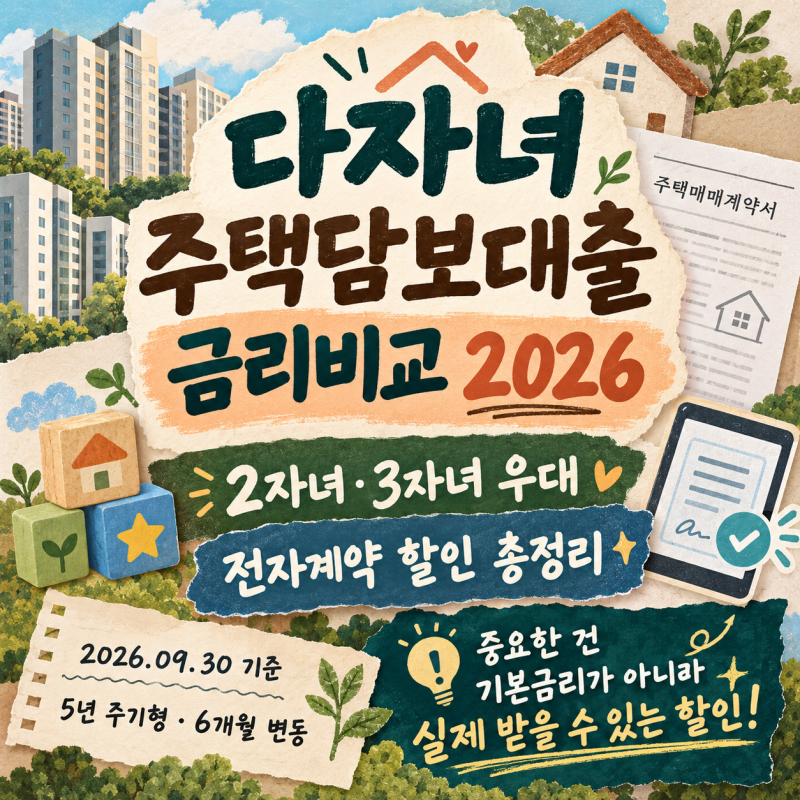
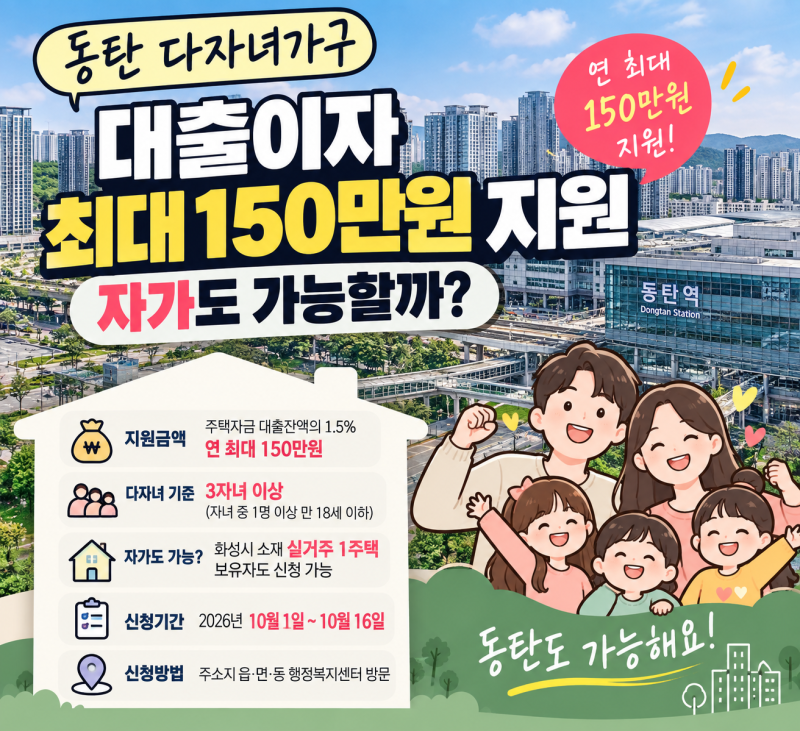
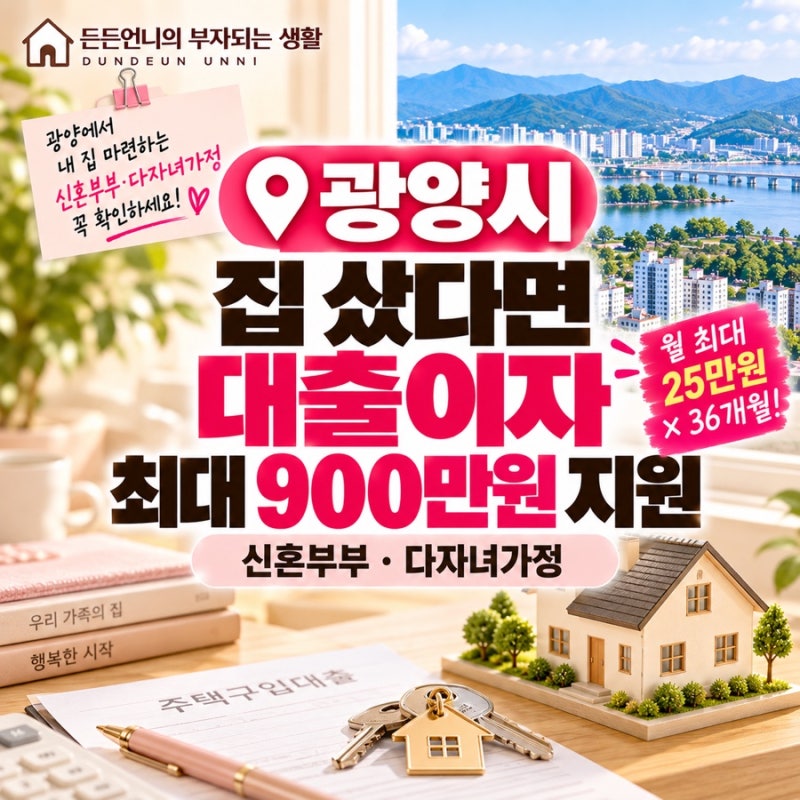
현재 , 다자녀 가구를 위한 주택 대출 상품들이 주목받고 있습니다. 특히 일반 은행 주택담보대출에서는 미성년 자녀 수에 따른 우대금리가 적용되며, 부동산 전자계약 시 추가 할인 혜택까지 제공되어 많은 관심을 받고 있습니다. 정책대출인 디딤돌대출이나 보금자리론 외에 일반 시중은행에서도 다자녀 가구의 내 집 마련 부담을 덜어주기 위한 다양한 우대 방안을 마련하고 있습니다.
블로거들은 다자녀 주택 대출의 금리 비교 시, 단순히 최저 금리 숫자보다는 미성년 자녀 수와 전자계약 여부, 그리고 이 두 우대 혜택의 중복 적용 가능 여부를 먼저 확인해야 한다고 강조합니다. 일부 은행은 1자녀부터 우대를 시작하는 반면, 다른 은행은 3자녀부터 우대하는 등 기준이 상이하며, 전자계약 우대와 자녀 우대가 중복되지 않는 경우도 있어 꼼꼼한 비교가 필요하다는 의견입니다. 또한, 정책대출과 시중은행 대출의 조건이 다르므로 본인의 상황에 맞는 상품을 선택하는 것이 중요합니다.
다자녀 주택 대출을 고려하고 있다면, 각 은행의 미성년 자녀 수별 우대금리 적용 방식과 전자계약 할인 중복 가능 여부를 반드시 확인해야 합니다. 부수거래 충족 여부도 금리 결정에 영향을 미치므로, 대출 상담 시 이러한 세부 조건을 면밀히 검토하는 것이 현명한 선택에 도움이 될 것입니다. 2026년 9월 30일 기준으로 6개월 변동형은 연 4.40%~, 5년 주기형은 연 5.33%~의 금리 하단이 형성되어 있습니다.