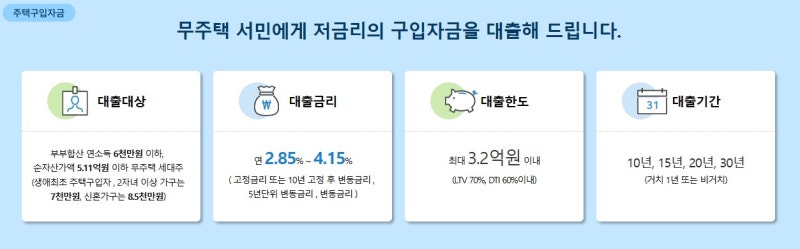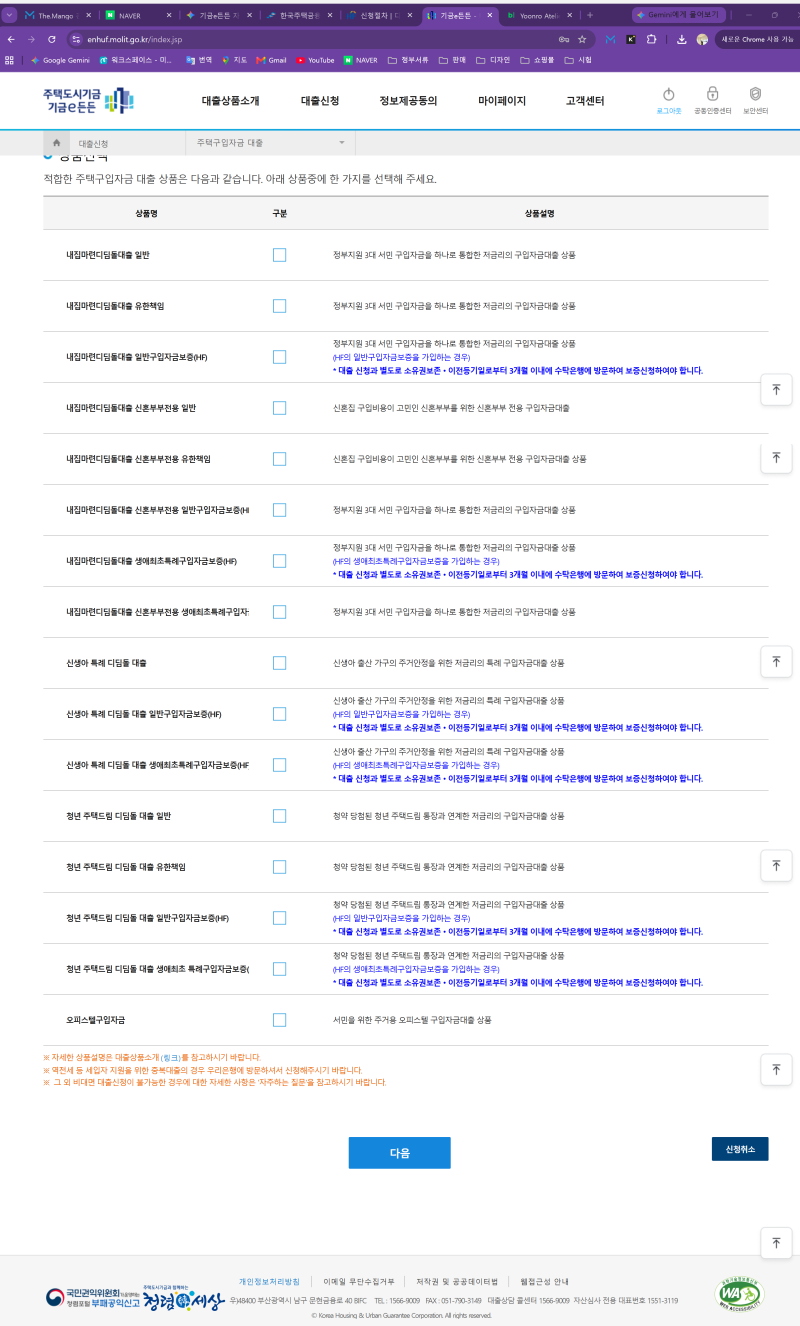

내집마련디딤돌대출은 무주택 세대주의 주택 구입을 지원하는 정책 대출로, 일반, 유한책임, 일반구입보증(HF) 세 가지 유형으로 나뉩니다. 각 유형은 대출 상환 책임 범위와 대출 한도 산정 방식에서 중요한 차이를 보이며, 특히 대출을 갚지 못하는 비상 상황 발생 시 책임의 범위가 달라집니다. 이러한 차이점은 대출 신청자의 재정적 안정성과 직결되므로, 자신의 상황에 맞는 유형을 신중하게 선택하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 유한책임 대출은 대출인의 책임을 해당 주택으로만 한정하여 다른 재산 압류 위험을 줄여주는 가장 안전한 옵션으로 평가받습니다. 반면, 일반구입보증(HF)은 소액임차보증금(방공제) 차감 없이 LTV 한도를 최대한으로 활용할 수 있게 하여 대출 한도를 늘리는 데 유리합니다. 많은 신청자들이 디딤돌대출 한도가 예상보다 적게 나오는 이유로 방공제를 꼽으며, 이를 해결하기 위한 방안으로 HF 보증을 고려하는 경우가 많습니다.
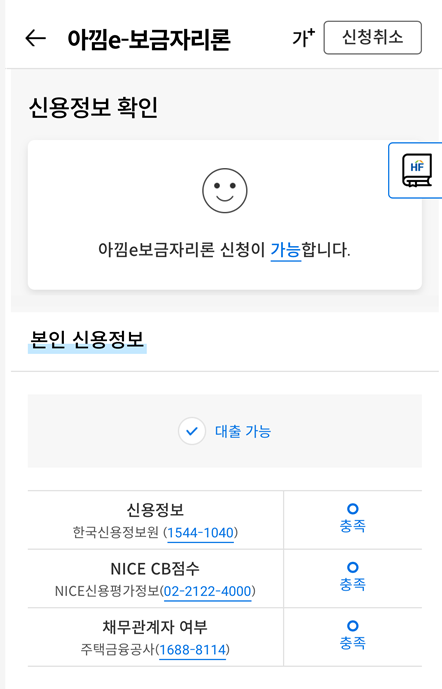
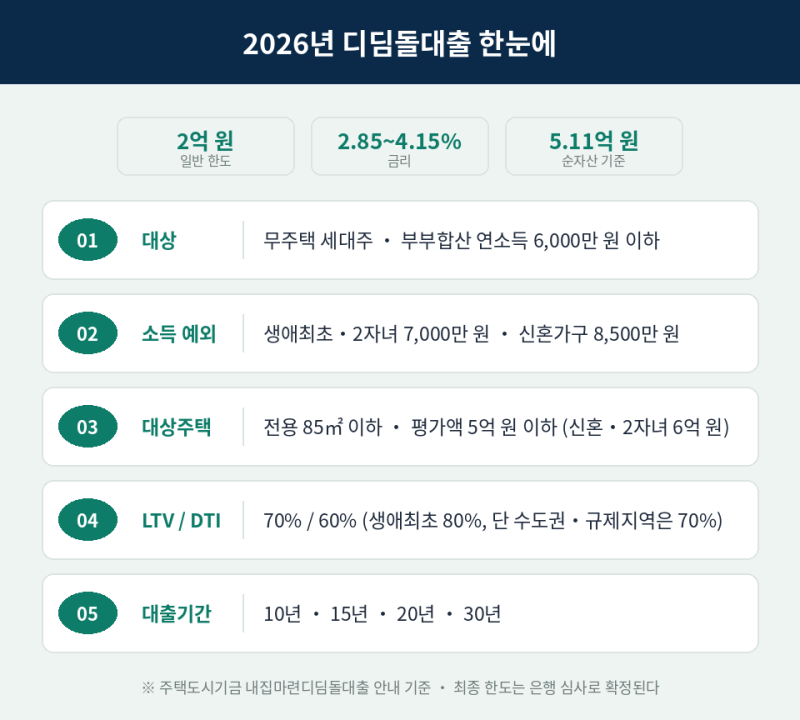
대출 신청 전에는 부부합산 연 소득, 순자산가액, 대상 주택의 면적 및 평가액 등 상세한 자격 조건을 꼼꼼히 확인해야 합니다. 특히 유한책임 대출은 소득 기준과 기금 자체 심사 평가 점수를 통과해야 신청이 가능하며, 조건이 맞는다면 무조건 유리하다는 의견이 많습니다. 또한, 주택금융공사 구입자금보증을 통해 방공제 차감을 피할 수 있으나, 보증료가 발생하므로 이를 고려하여 자신에게 가장 적합한 대출 유형을 선택하는 것이 현명합니다.