국민연금 수령액에서 세금이 공제되는 이유는 보험료 납부 시 소득공제 혜택을 받았기 때문입니다. 특히 2002년 1월 1일 이후 납입된 보험료에 대해 소득공제가 적용되었으며, 이에 따라 해당 기간의 연금 수령액은 과세 대상이 됩니다. 하지만 전체 수령액에 일률적으로 세금이 부과되는 것이 아니며, 장애연금과 유족연금은 비과세 대상에 해당합니다.
블로거들은 국민연금 세금 계산 시 2002년 이전 가입 기간의 중요성을 강조합니다. 2002년 이전 가입 기간에 해당하는 연금액은 과세 대상에서 제외되므로, 장기간 가입자는 전체 수령액과 과세 대상 연금액이 다를 수 있습니다. 또한, 월 수령액만으로 세금을 판단하기보다는 납입 시점, 과세 대상 연금액, 다른 소득 유무 등을 종합적으로 고려해야 한다고 조언합니다.
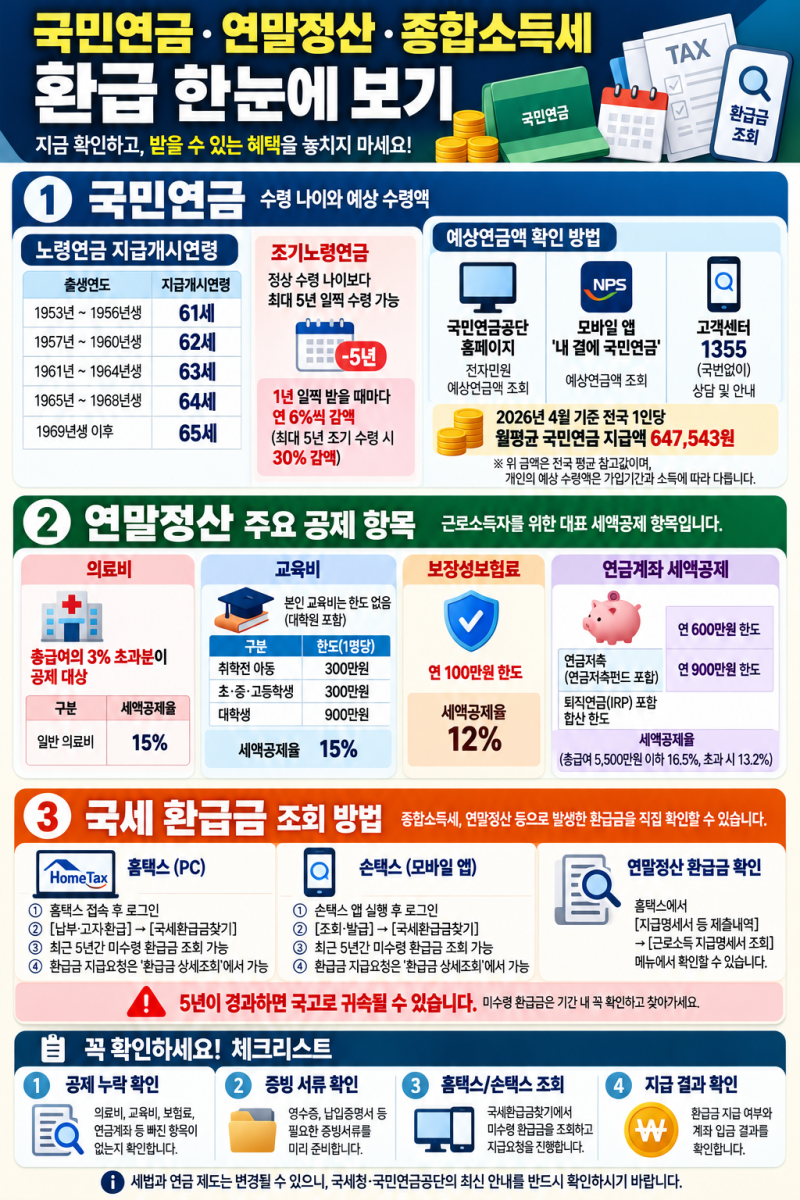
국민연금공단은 매월 연금 지급 시 간이세액표에 따라 소득세와 지방소득세를 원천징수하며, 연말에 연말정산을 통해 최종 세액을 확정합니다. 연간 과세 대상 연금액이 350만원 이하인 경우 연금소득공제로 인해 연금소득금액이 0원이 될 수 있으므로, 개인별 조건에 따른 정확한 확인이 필요합니다.