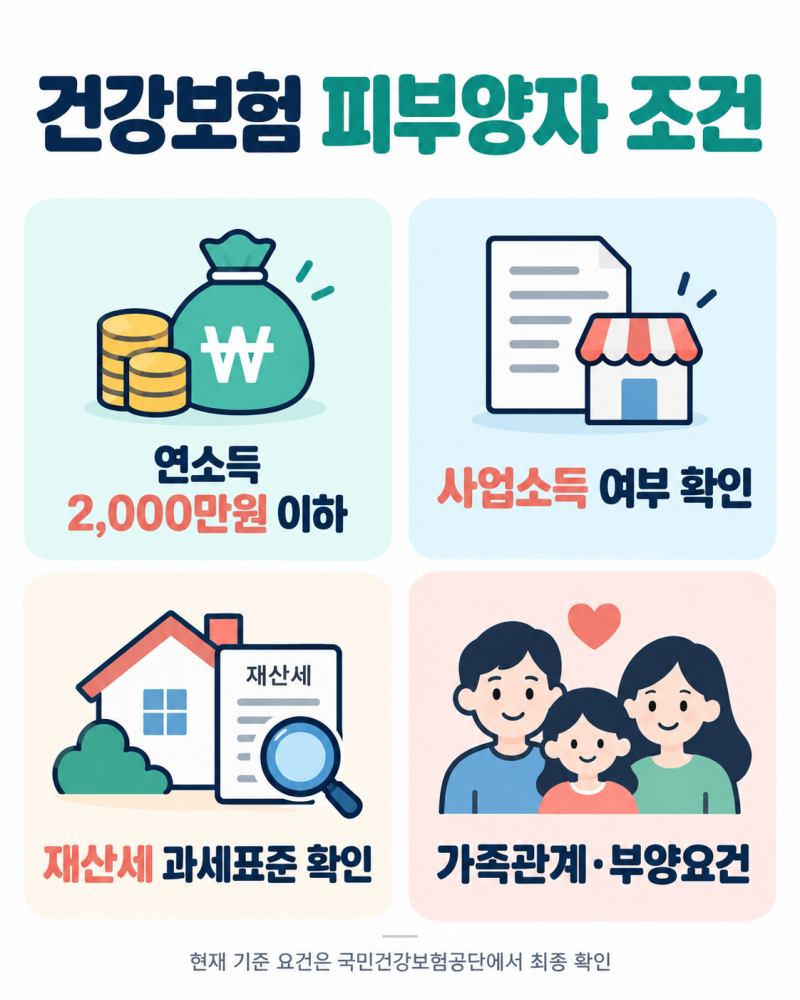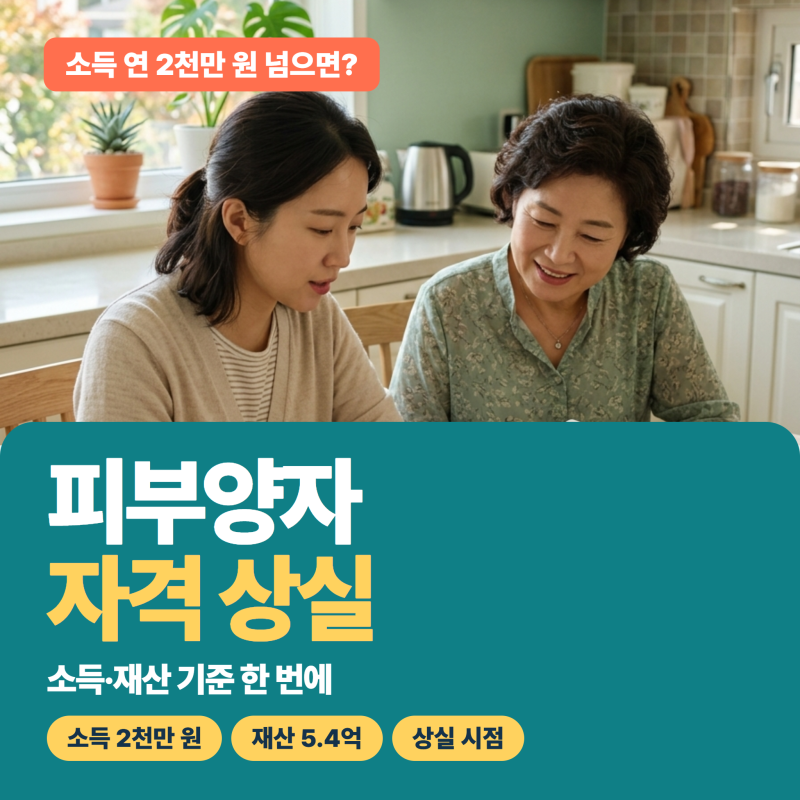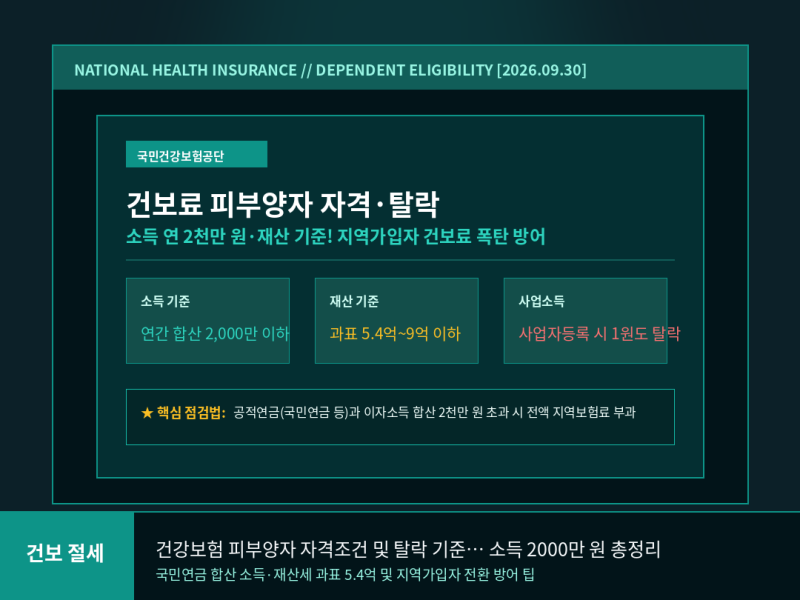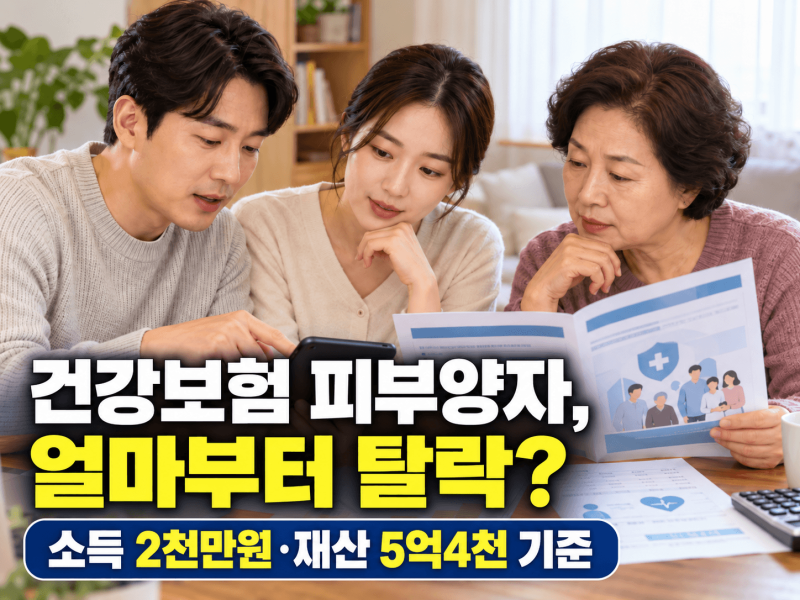
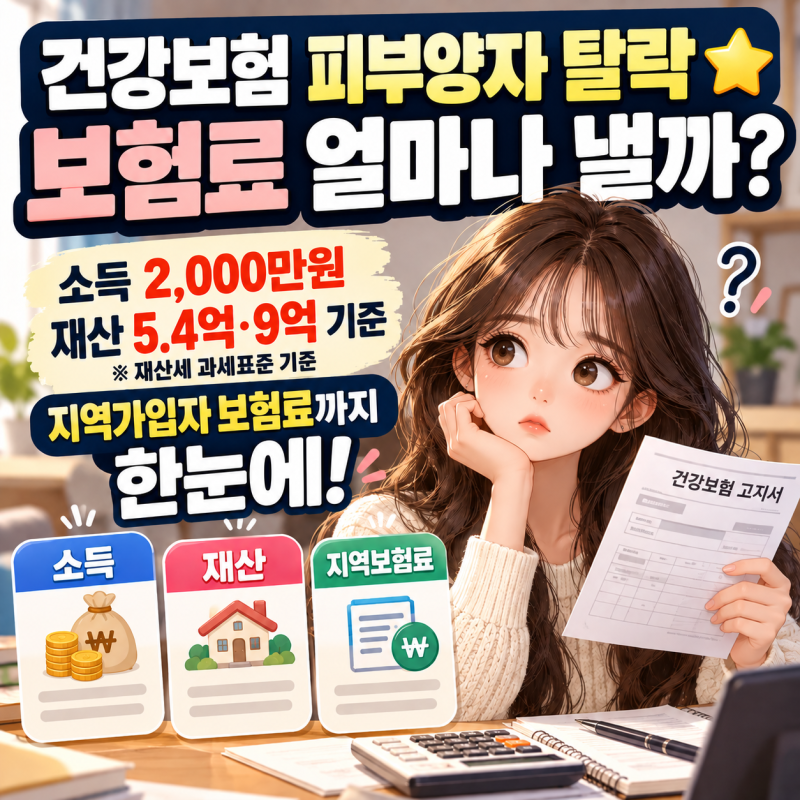
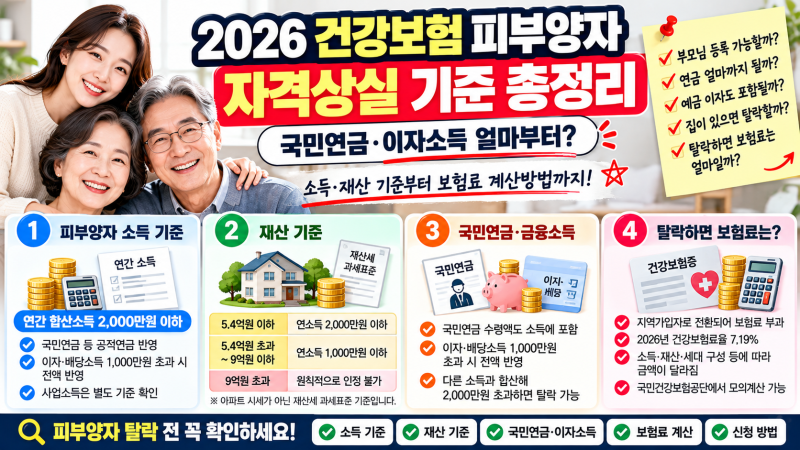
건강보험 피부양자 기준은 직장가입자에게 주로 생계를 의존하며 별도의 건강보험료를 내지 않는 가족을 의미합니다. 최근 피부양자 자격 상실 기준이 강화되면서 소득과 재산 요건을 충족하지 못해 지역가입자로 전환되는 사례가 증가하고 있습니다. 특히 연간 합산 소득 2,000만원 초과, 재산세 과세표준 9억원 초과, 또는 과표 5.4억~9억원 구간에서 소득 1,000만원 초과 시 자격이 상실됩니다. 이러한 변화는 은퇴 후 연금 소득이나 금융 소득이 있는 경우에도 영향을 미쳐 많은 이들이 건강보험료 부담을 우려하고 있습니다.
블로거들은 건강보험 피부양자 자격 상실 기준에 대해 다양한 관점에서 분석하고 있습니다. 일부 블로거는 소득과 사업소득은 부부 합산으로, 재산은 본인 개별로 판정하는 '판정 단위'의 차이를 강조하며, 재산세 과세표준이 공시가격이나 시세와 다르다는 점을 지적합니다. 반면, 다른 블로거들은 국민연금 등 공적연금이 100% 소득으로 잡히는 점을 강조하며, 퇴직자 가정의 철저한 소득 계산 필요성을 역설합니다. 또한, 재산세 과표 5억 4천만원 초과 시 연소득 1천만원 이하를 유지해야 하는 조건에 주목하며, 주택 보유 여부가 피부양자 자격 유지에 미치는 영향을 상세히 다루고 있습니다.
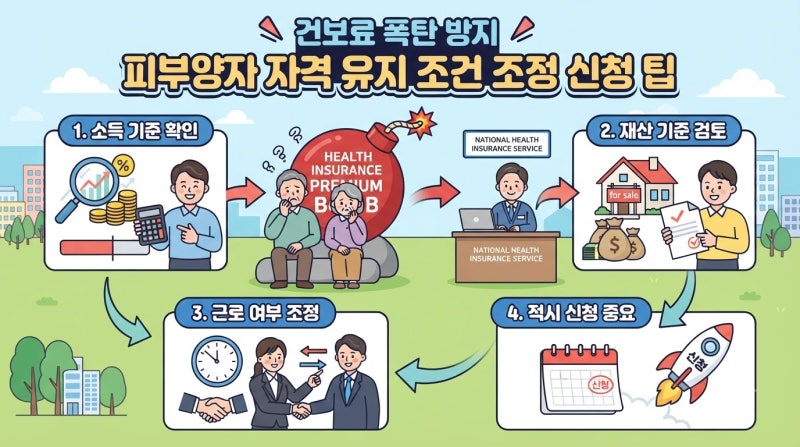
피부양자 자격 유지를 위해서는 11월 판정 전에 재산세 고지서의 과세표준과 부부 각자의 소득을 정확히 확인하는 것이 중요합니다. 특히 공적연금 수령액과 금융 이자 소득 등 합산 소득 2,000만원 기준을 넘지 않도록 주의해야 합니다. 재산세 과세표준이 5억 4천만원을 초과하는 경우에는 연소득이 1,000만원 이하로 유지되어야 피부양자 자격을 유지할 수 있으므로, 사전에 이러한 기준들을 면밀히 검토하고 대비하는 것이 건강보험료 폭탄을 피하는 핵심 꿀팁으로 제시됩니다.