직장인 건강보험료는 매년 4월 전년도 보수총액을 기준으로 정산되지만, 휴직이나 급여 변동이 발생하면 특정 월에 추가 정산이 이루어지기도 합니다. 특히 휴직 기간에는 소득이 없음에도 불구하고 건강보험료 납부 의무가 유지되어, 복직 시 밀린 보험료가 한꺼번에 청구되어 예상치 못한 경제적 부담으로 작용할 수 있습니다. 이러한 상황을 미리 인지하고 대비하는 것이 중요합니다.
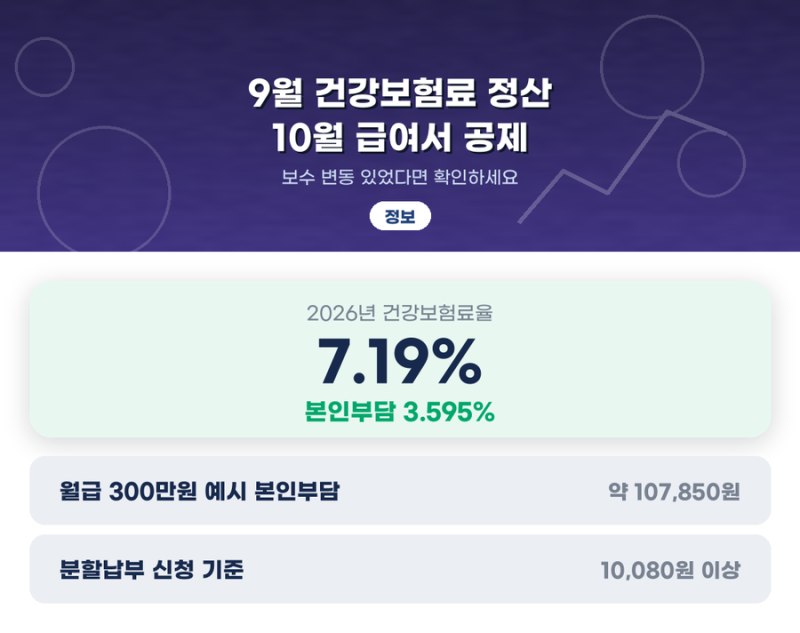
휴직 중 건강보험료 납부 방식은 크게 계속납부와 납부유예로 나뉘며, 휴직 사유에 따라 최대 60%까지 감면 혜택을 받을 수 있습니다. 육아휴직은 직장인 건강보험료 하한액 수준으로, 질병이나 부상으로 인한 휴직은 50% 감면이 적용됩니다. 또한, 연봉 인상이나 상여금 지급 등으로 전년도 보수총액과 실제 보수 차이가 발생하면, 다음 해 9월에 정산되어 10월 급여에서 추가 공제될 수 있습니다. 2026년 10월 1일부터는 정산보험료 분할납부 기준이 완화되어, 일정 금액 이상이면 최대 12회까지 나눠 납부할 수 있게 되었습니다.
따라서 휴직을 계획 중이거나 급여 변동이 있었다면, 국민건강보험공단 규정을 확인하여 본인에게 유리한 납부 방식을 선택하고 감면 혜택을 적극적으로 활용하는 것이 현명합니다. 특히 10월 급여에서 예상보다 많은 금액이 공제되었다면, 정산 내역을 확인하고 필요시 분할납부를 신청하여 재정적 부담을 줄일 수 있습니다. 이러한 정보들을 통해 건강보험료 정산에 대한 이해를 높이고 합리적인 재정 관리를 할 수 있습니다.