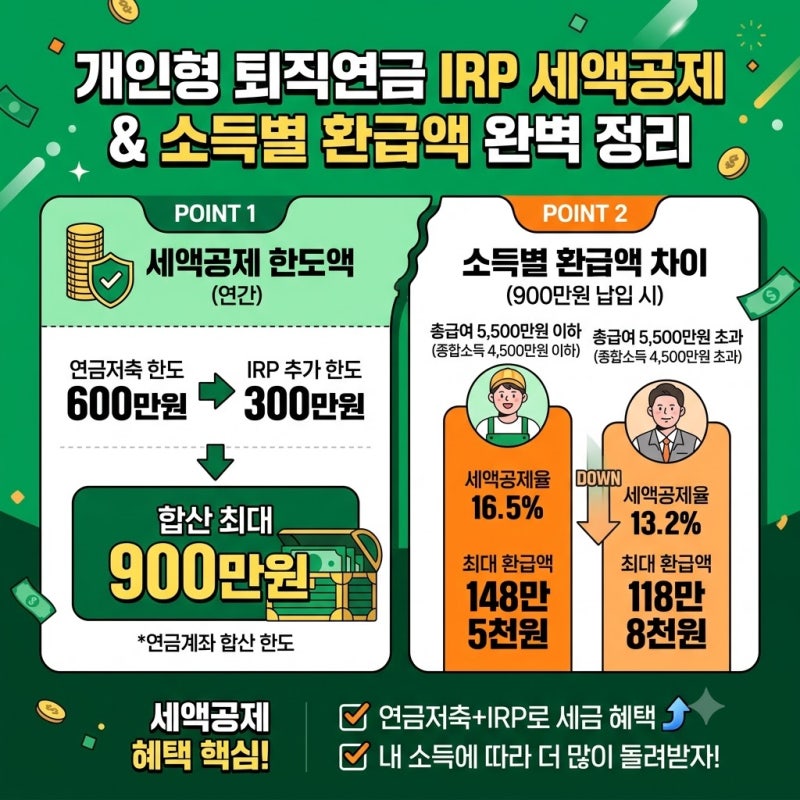
개인형 퇴직연금 IRP는 연말정산 시즌 직장인과 개인사업자의 절세 필수품으로 주목받고 있습니다. 국가가 국민의 노후 준비를 장려하기 위해 마련한 제도로, 시중 금융상품 중 압도적인 세액공제 혜택을 제공합니다. 연간 최대 900만 원까지 납입 가능하며, 소득 수준에 따라 최대 148만 5천 원의 세금을 환급받을 수 있어 13월의 월급으로 불립니다. 특히 연금저축과 합산하여 세액공제 한도를 극대화하는 전략이 중요합니다.
블로거들은 IRP 계좌가 퇴직금 수령뿐만 아니라 재직 중 추가 납입을 통한 절세 효과가 크다고 강조합니다. 연금저축만으로는 연간 600만 원까지 세액공제가 가능하지만, IRP를 활용하면 추가 300만 원을 더해 총 900만 원까지 공제 한도를 늘릴 수 있습니다. 또한, 증권사 모바일 앱을 통한 비대면 개설 시 운용관리 및 자산관리 수수료가 평생 면제되는 팁을 공유하며 불필요한 비용 지출을 줄일 수 있다고 조언합니다.
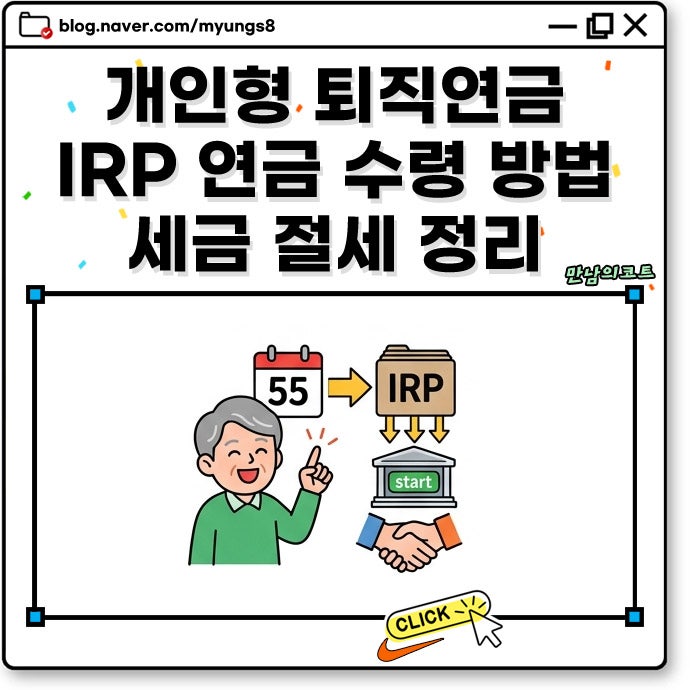
IRP는 만 55세 이후 연금 수령을 전제로 하는 장기 상품이므로, 당장 쓸 비상 자금은 따로 확보하는 것이 좋습니다. 중도 해지 시 세액공제 받은 본인 납입금과 운용 수익에 16.5%의 기타소득세가 부과될 수 있으므로 신중해야 합니다. 무주택자 주택 구입, 전세보증금, 장기 요양 의료비 등 법에서 정한 사유에 한해서만 중도 인출이 가능하며, 금융회사와 세무 기준을 확인하는 것이 안전합니다.