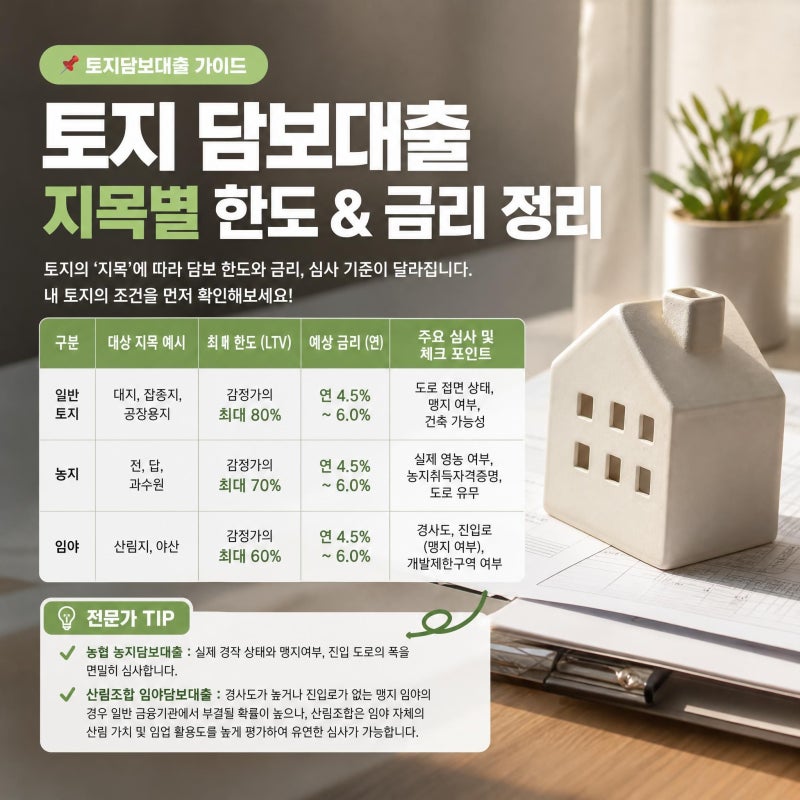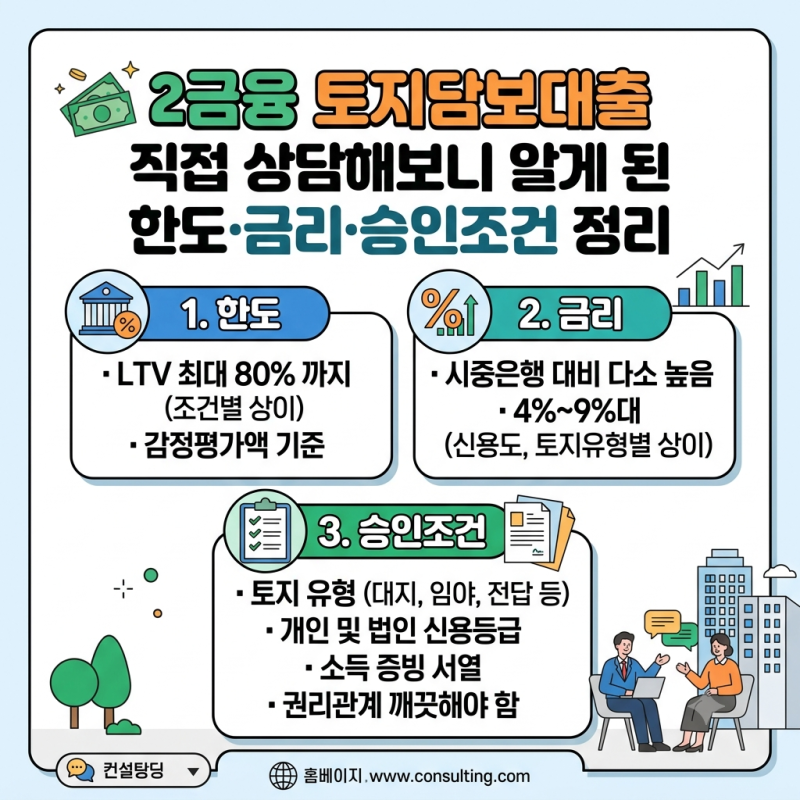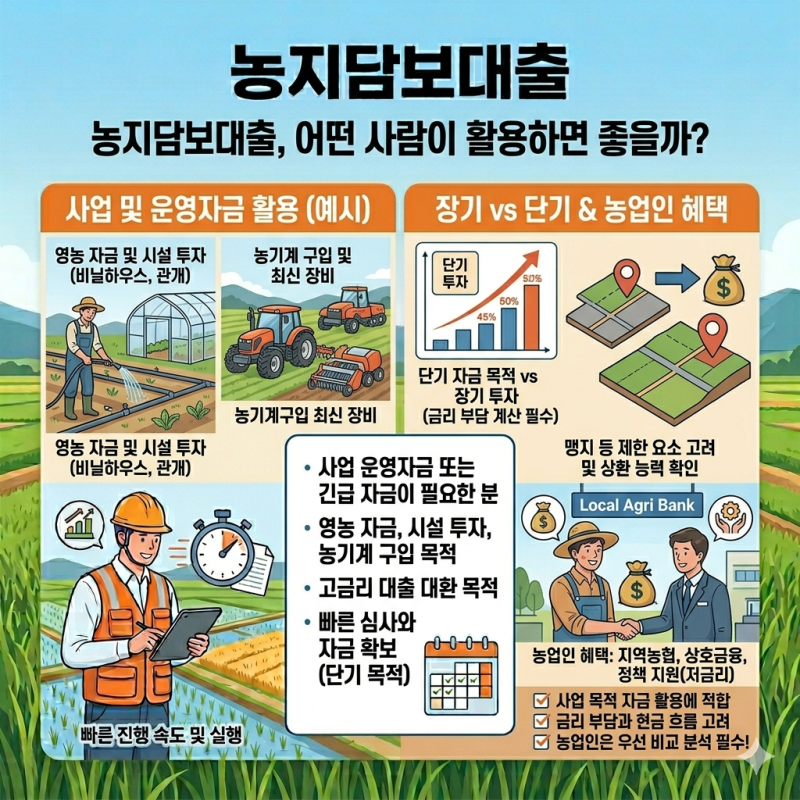
농협농지담보대출은 농지를 담보로 자금을 마련하려는 분들에게 중요한 금융 상품입니다. 특히 농업 관련 자산과 농지의 위치, 이용 상태를 세밀하게 확인하는 경향이 있어 농업인들에게 친숙하게 다가갑니다. 하지만 아파트 담보대출과 달리 농지는 시세가 뚜렷하지 않아 감정가, 지목, 용도지역, 도로 조건, 실제 이용현황, 주변 거래가격, 환금성 등 다양한 요소를 종합적으로 고려하여 대출 한도가 결정됩니다. 같은 농협이라도 지역이나 조합에 따라 취급 기준이 다를 수 있어 한 곳의 결과만으로 전체 금융기관 조건을 판단하는 것은 주의해야 합니다.
실제 블로그 후기들을 살펴보면, 농협농지담보대출은 농업 관련 자산에 대한 이해도가 높고, 차주가 해당 지역과 연관성이 있거나 농업에 대한 이해가 분명한 경우 상담이 비교적 수월하게 진행된다는 장점이 있습니다. 그러나 모든 지역농협이 동일한 기준으로 움직이는 것은 아니며, 조합별 취급 기준과 보수성에서 차이가 발생할 수 있습니다. 또한 담보 자체뿐만 아니라 차주의 소득, 기존 부채, 자금 사용 목적도 함께 보기 때문에 담보가 좋다고 무조건 높은 한도가 나오는 것은 아니라는 점을 인지해야 합니다.
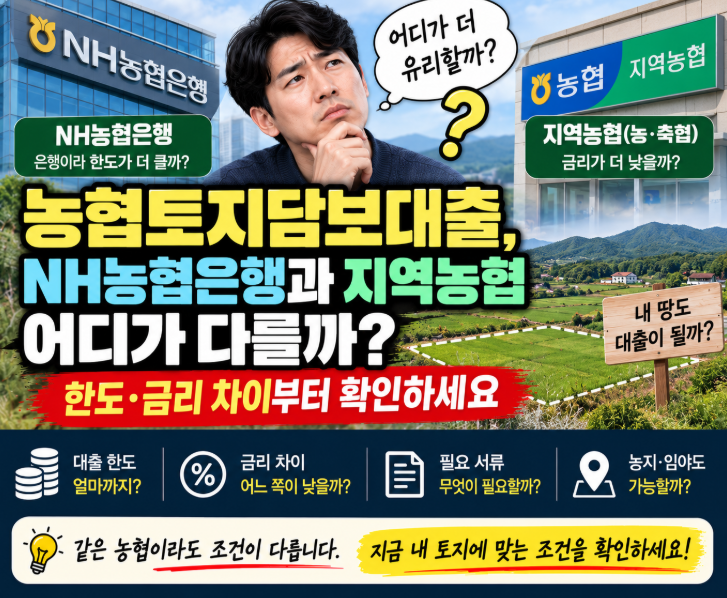
농협농지담보대출을 고려할 때는 NH농협은행과 지역 농·축협의 차이를 명확히 이해하고 비교하는 것이 중요합니다. 각 기관은 취급 가능 지역, 감정평가 방식, 내부 심사기준이 다를 수 있으며, 특히 기존 대출이 있거나 타 금융권 이용이 많은 경우에는 실제 가능 금액이 예상보다 줄어들 수 있습니다. 따라서 한 군데만 상담받기보다는 최소 2~3곳의 금융기관을 비교하여 본인에게 가장 유리한 조건을 찾는 것이 현명한 접근 방식입니다.