개인사업자가 직원을 고용하게 되면 4대보험 가입 방식과 보험료 산정 기준에 상당한 변화가 발생합니다. 직원이 없는 개인사업자는 건강보험과 국민연금 모두 지역가입자로 분류되어 사업소득 외에 재산 및 다른 소득까지 보험료 산정에 영향을 미치지만, 직원을 채용하여 사업장 가입 요건을 충족하면 대표자도 직장가입자로 전환될 수 있습니다. 이 경우 대표자의 보험료는 신고된 보수를 기준으로 산정되며, 국민연금과 건강보험 모두 직장가입자 산정 방식이 적용됩니다.
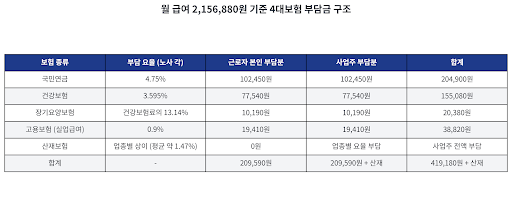
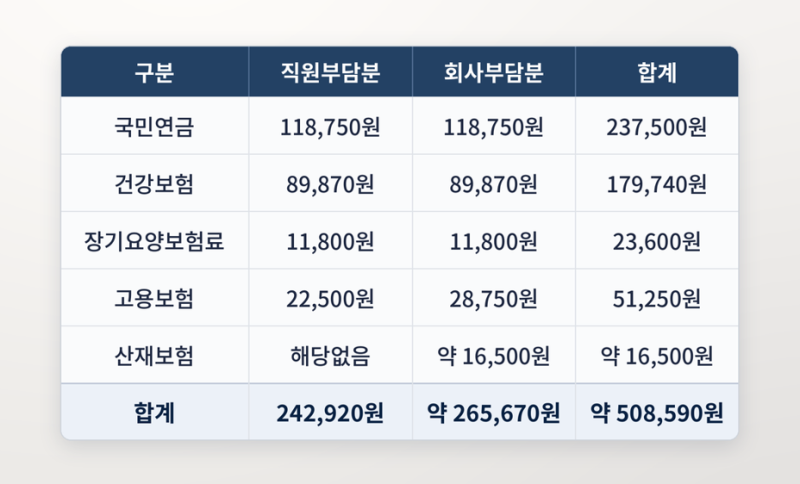
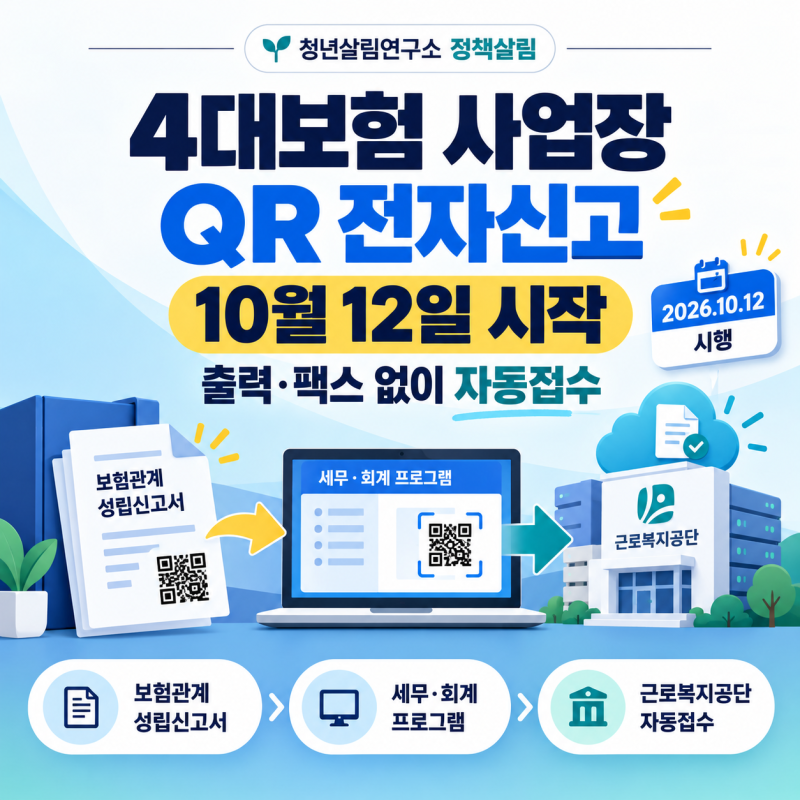
직원 고용 시 개인사업자 대표는 본인의 4대보험료 외에 직원의 4대보험료 중 사용자 부담분을 추가로 납부해야 합니다. 특히 국민연금과 건강보험은 직원과 회사가 각각 절반씩 부담하는 구조이며, 고용보험과 산재보험은 업종별 요율에 따라 사업주 부담이 발생합니다. 또한, 직원을 처음 채용할 때는 사업장 성립신고를 통해 사업장이 4대보험 적용 대상임을 알리고, 이후 직원 개개인에 대한 가입자 자격취득신고를 별도로 진행해야 합니다.
개인사업자가 직원을 채용할 경우, 대표자의 4대보험료 산정 방식 변화와 더불어 직원의 보험료 부담분까지 고려해야 하므로 실제 지출액을 정확히 파악하는 것이 중요합니다. 4대사회보험 정보연계센터 등 공식 채널을 통해 예상 보험료를 미리 계산해보고, 소득 변동에 따른 보험료 조정 가능 여부를 공단에 확인하는 등 꼼꼼한 준비가 필요합니다.