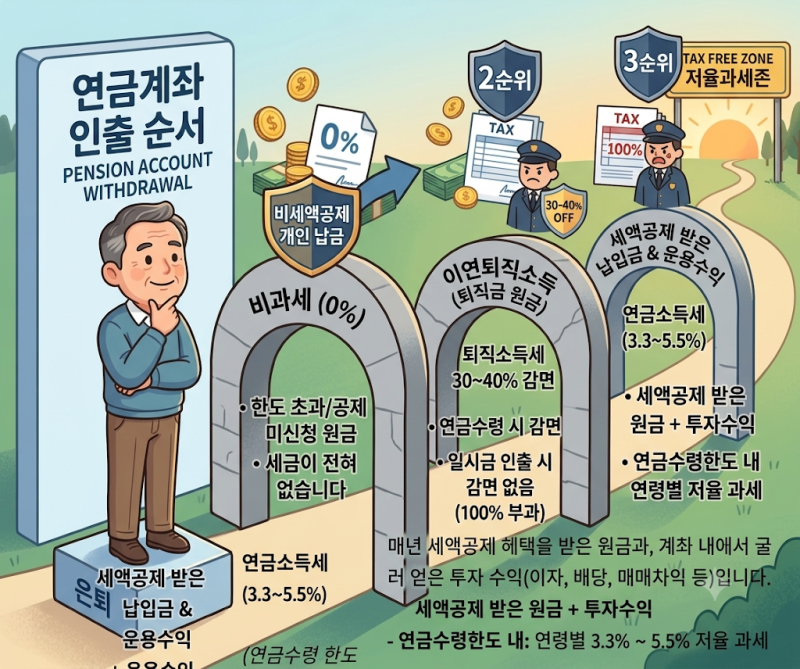
IRP 연금수령 한도는 55세 이상이 되어도 무조건 원하는 금액을 인출할 수 있는 것이 아니며, 세법상 연금수령으로 인정되는 연간 한도를 초과하면 세금이 달라질 수 있어 주의가 필요합니다. 많은 블로거들이 IRP 연금수령 시 세금 혜택을 받기 위해서는 연금수령한도를 정확히 이해하고 인출 계획을 세워야 한다고 강조하고 있습니다. 특히 퇴직금을 IRP로 이체한 경우, 과세 이연 혜택을 유지하면서 낮은 세율로 연금을 수령하기 위해 한도 계산이 중요하다고 설명합니다.
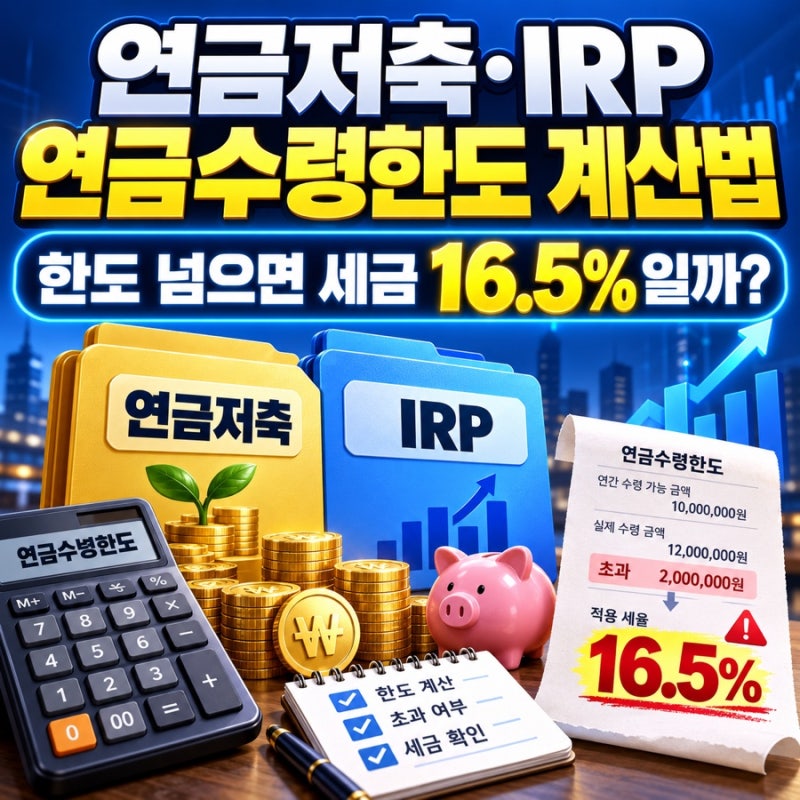
블로거들은 연금수령한도 계산 시 '연금계좌 평가액 ÷ (11 - 연금수령연차) × 120%' 공식을 제시하며, 연금수령연차가 늘어날수록 한도가 점차 커지는 구조임을 설명합니다. 일부 블로거는 55세가 되면 자유롭게 인출 가능하다고 오해하기 쉽지만, 실제로는 한도를 넘기면 연금외수령으로 처리되어 16.5%의 높은 세율이 적용될 수 있다고 경고합니다. 반면, 다른 블로거들은 금융회사 앱이나 국세청 안내를 통해 개인별 정확한 한도를 조회하는 것이 가장 안전하다고 조언하며, 숫자 하나를 외우기보다 실제 인출 전 확인 절차를 강조합니다.
IRP 연금수령을 계획하고 있다면, 연금 개시 신청 여부, 올해 연금수령한도, 이미 인출한 금액, 예상 원천징수 및 세금, 그리고 일시금과 분할 수령의 비교 등 5단계 확인 절차를 거치는 것이 좋습니다. 특히 연금 개시 시점을 신중하게 결정해야 하며, 급하게 개시 버튼을 누르기보다 언제부터 받을지 미리 계산하여 신청하는 것이 중요합니다. 금융회사 고객센터나 세무사와의 상담을 통해 본인의 상황에 맞는 최적의 연금 수령 전략을 세우는 것이 현명한 방법입니다.