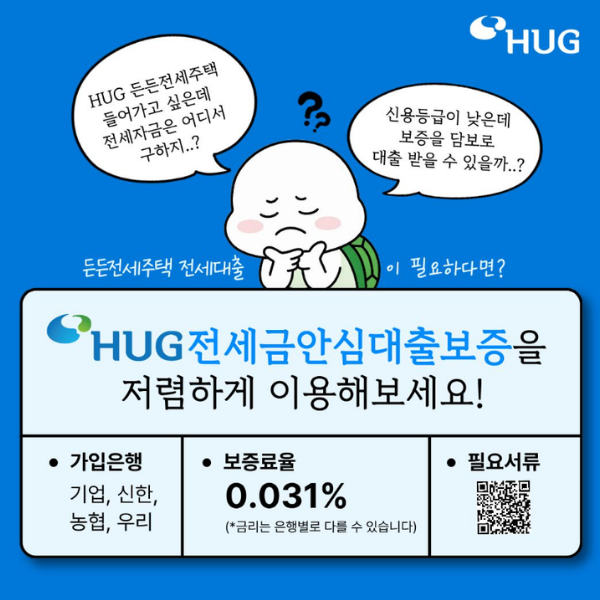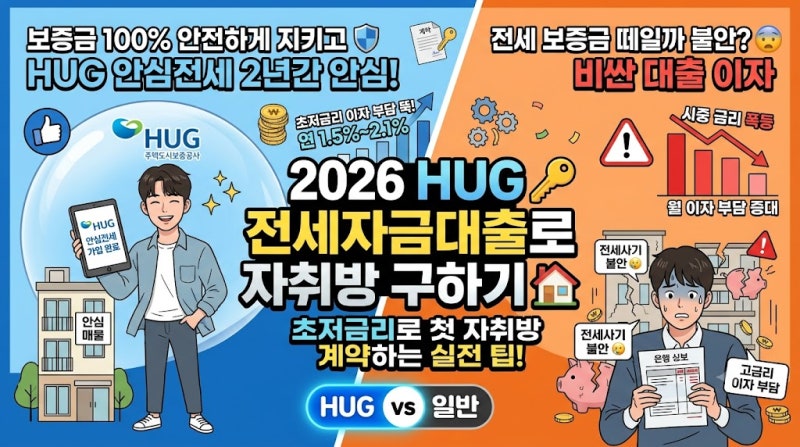
HUG 전세자금대출은 전세자금 대출과 보증금 반환보증을 동시에 해결할 수 있는 상품으로, 낮은 금리와 보증금 보호라는 강력한 장점으로 전셋집을 구하는 이들에게 주목받고 있습니다. 특히 2026년 10월부터 잔금 전 사전 심사 도입 등 제도 변경 사항이 적용되어, 계약 전 필수 조건을 완벽하게 확인하는 것이 중요합니다. 주택 가격과 선순위 채권의 합이 주택 가격의 90%를 넘지 않아야 하는 등 까다로운 조건이 있습니다.
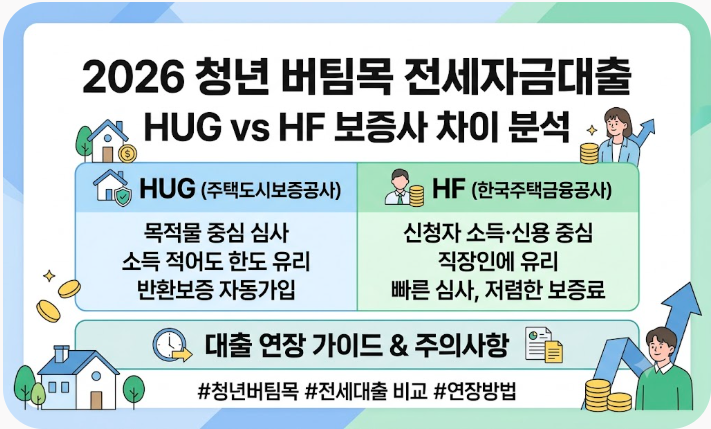
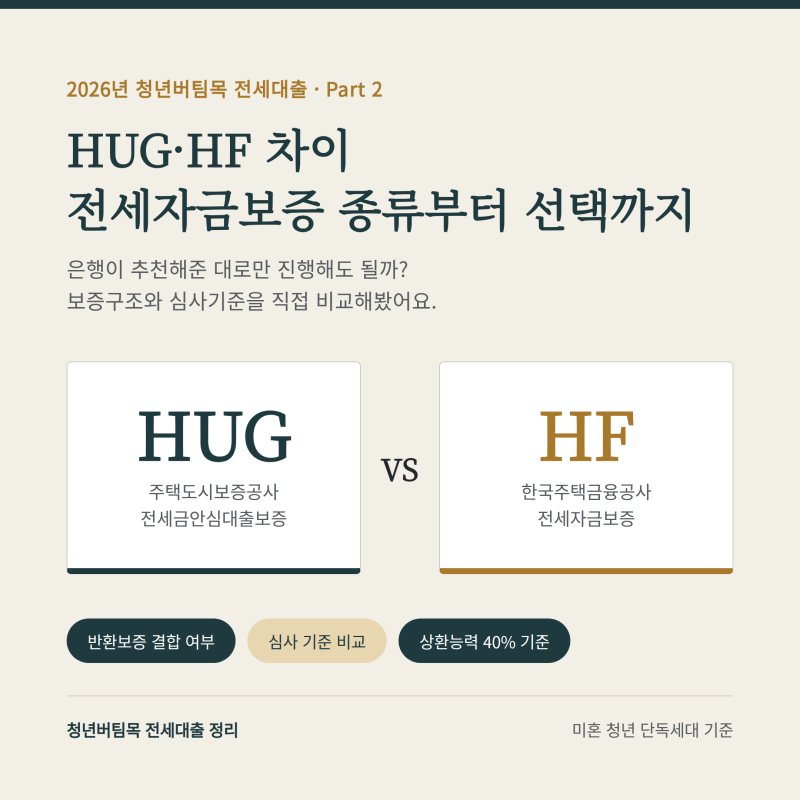
블로거들은 HUG 안심전세대출을 선택하는 주된 이유로 높은 대출 한도와 대출 비율을 꼽습니다. 버팀목 전세자금대출이 금리는 좋지만 한도가 부족한 경우가 많아, 1.5룸이나 오피스텔 등 특정 주거 형태에서는 HUG 대출이 더 유리하다는 의견이 있습니다. 반면, HUG는 주택의 권리 분석과 가치를 최우선으로 평가하며, HF는 신청자의 소득과 신용도를 중심으로 심사하므로 자신의 상황에 맞는 보증 기관을 선택하는 것이 중요하다고 강조합니다.
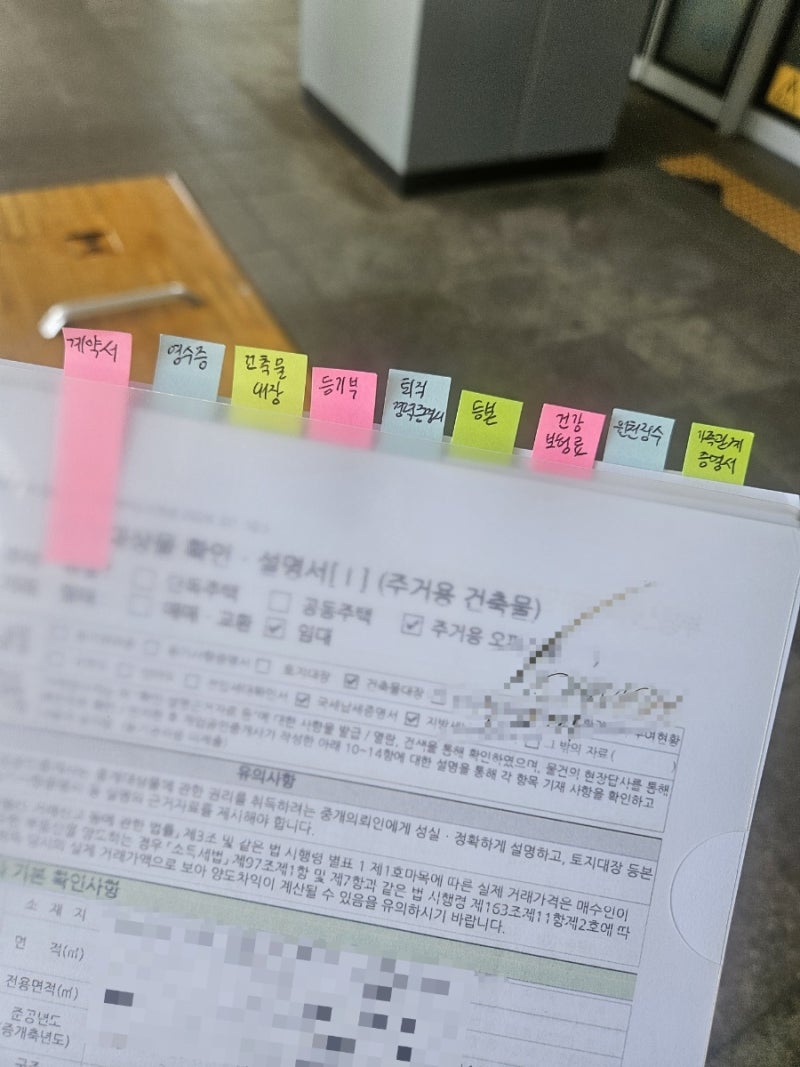
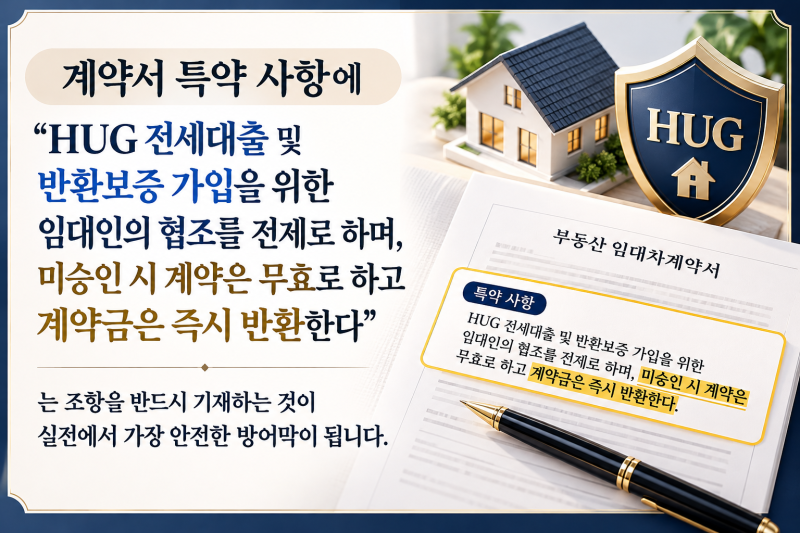
HUG 안심전세대출을 준비할 때는 공시지가 126%를 초과하지 않는 주택을 찾아야 하며, 부동산에 미리 HUG 대출 가능 여부를 확인하는 것이 좋습니다. 또한, 이직 후 재직 기간이 짧거나 소득이 적은 경우에도 주택 조건만 충족하면 HUG를 통해 대출 승인이 수월할 수 있습니다. 계약 시에는 임차인의 대출 조건 미달로 인한 계약금 반환 특약 등 꼼꼼한 특약 사항을 확인하고, 확정일자, 임대차 신고, 전입세대 열람 내역서 발급을 미리 준비해야 합니다.