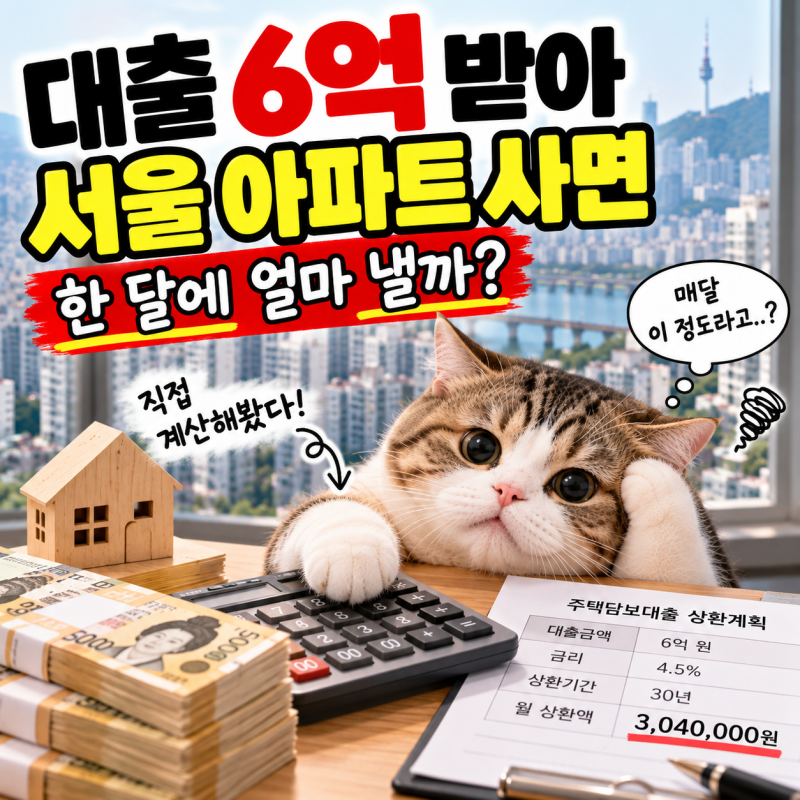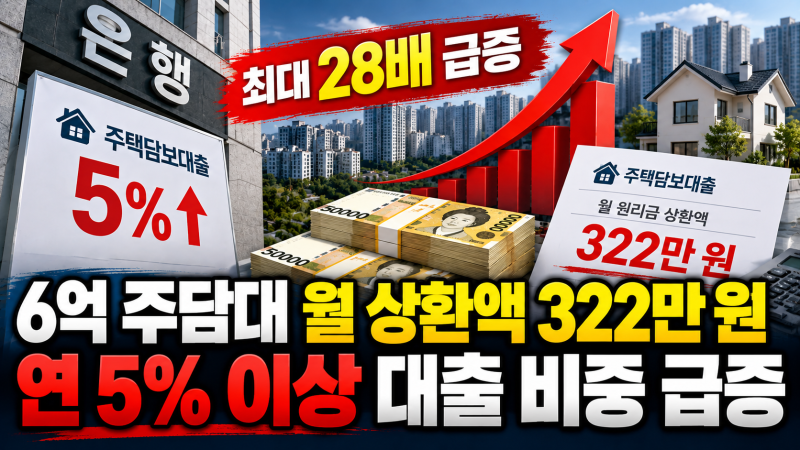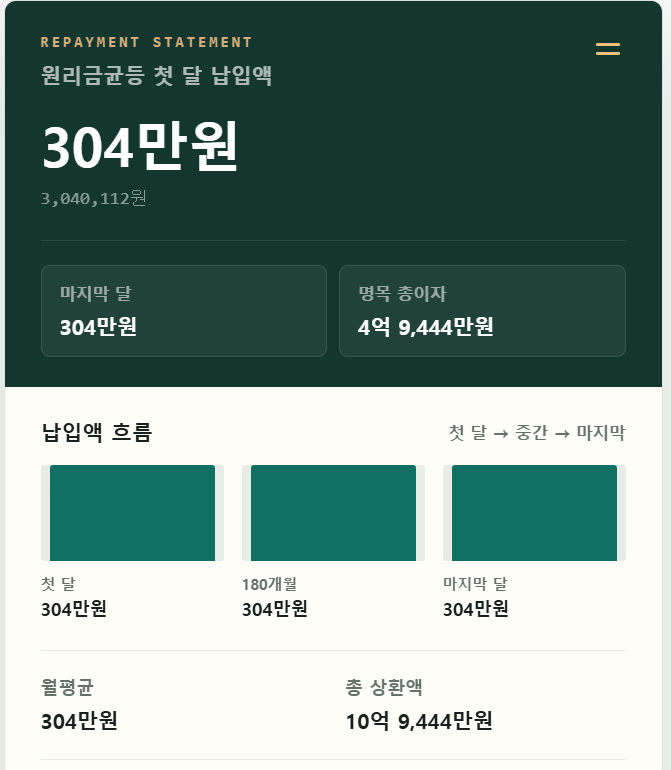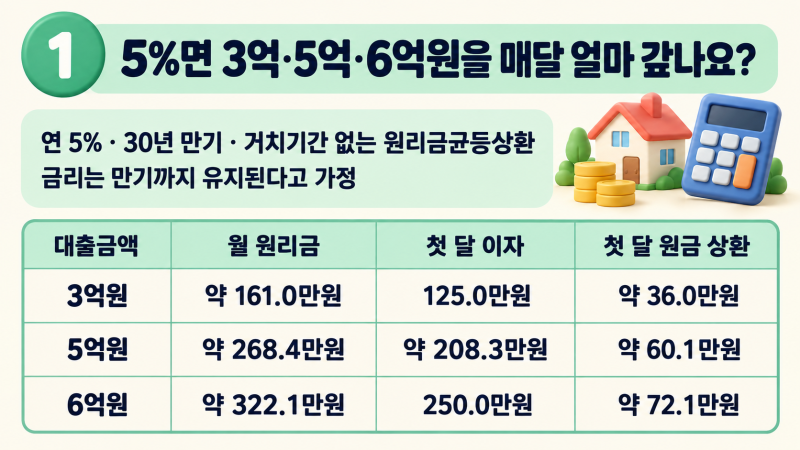
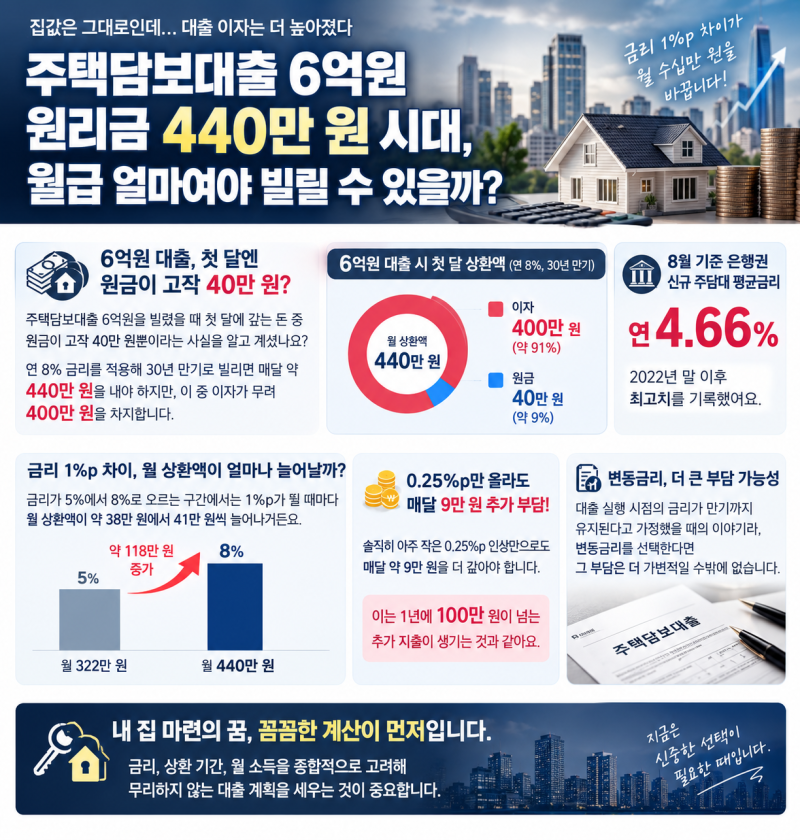
최근 주택담보대출 금리가 상승하면서 6억 대출 이자에 대한 관심이 집중되고 있습니다. 특히 연 5% 금리 적용 시 월 상환액과 총 이자 부담에 대한 궁금증이 커지고 있으며, 고정금리와 변동금리 선택, 대출 갈아타기 등 다양한 질문들이 제기되고 있습니다. 대출금액 6억 원을 30년 만기 원리금균등상환 방식으로 빌릴 경우, 연 5% 금리에서는 월 약 322만 원을 상환해야 합니다. 이는 첫 달 이자 250만 원에 원금 상환액이 더해진 금액으로, 금리 변동에 따른 월 상환액 변화에 대한 면밀한 분석이 필요합니다.
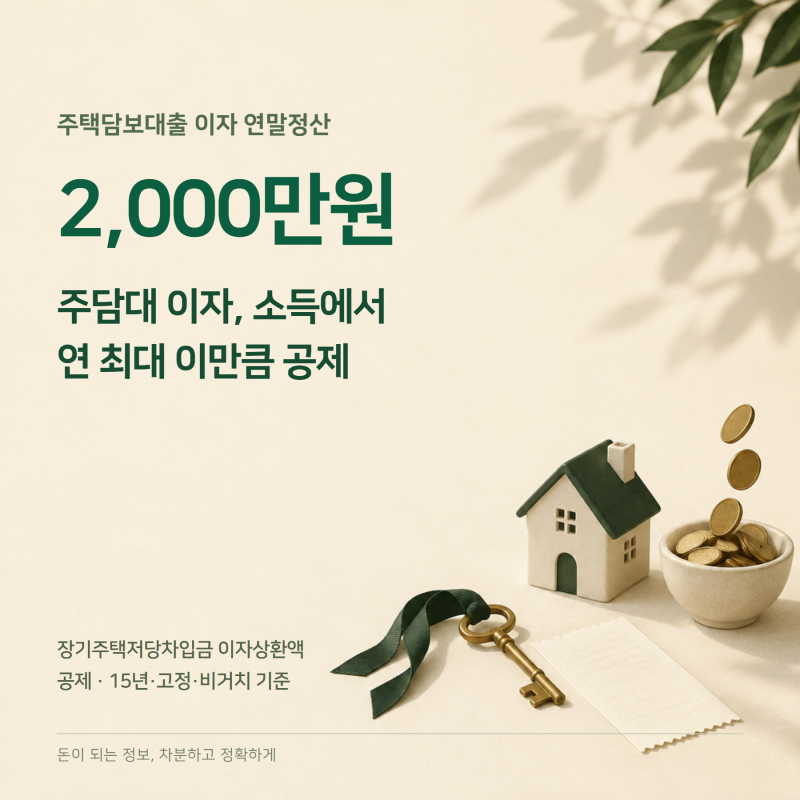
블로거들은 6억 대출 이자 부담에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 금리 0.5%p 상승이 월 상환액에 미치는 영향은 미미해 보이지만, 30년 만기로 계산하면 총 이자에서 1억 원 이상의 큰 차이가 발생한다고 강조합니다. 반면, 다른 블로거는 주택담보대출 이자 소득공제 혜택을 활용하여 실질적인 이자 부담을 줄일 수 있는 방법을 안내하며, 취득 당시 기준시가 6억 원 이하, 12월 31일 기준 세대 주택 수 1채 이하 등 구체적인 공제 요건을 상세히 설명하고 있습니다. 이처럼 금리 변동의 장기적 영향과 세금 혜택 활용 등 다각적인 접근이 중요합니다.
6억 대출 이자 상환 계획을 세울 때는 금리 변화에 따른 월 상환액 변동을 미리 시뮬레이션해 보는 것이 현명합니다. 특히 원리금균등상환 방식의 경우 초반에는 이자 비중이 높고 후반으로 갈수록 원금 비중이 커지므로, 이러한 구조를 이해하고 자금 계획을 세워야 합니다. 또한, 주택담보대출 이자 소득공제 요건을 꼼꼼히 확인하여 절세 혜택을 놓치지 않는 것이 중요하며, 대출 갈아타기나 고정금리 선택 시에는 금리 차이와 수수료 등 부대비용을 종합적으로 고려하여 신중하게 결정해야 합니다.