최근 주택 구매 시 보금자리론 공동명의에 대한 관심이 높아지고 있습니다. 특히 부부 공동명의는 가능하지만, 부모님이나 형제 등 제3자와의 공동명의는 대출 취급이 불가하다는 점이 중요한 특징입니다. 이는 보금자리론이 담보주택의 소유권과 담보제공 관계를 엄격하게 보기 때문입니다. 채무자 본인 또는 배우자가 소유자여야 신청이 가능하며, 배우자 단독 명의인 경우 배우자 동의만 있으면 진행됩니다.
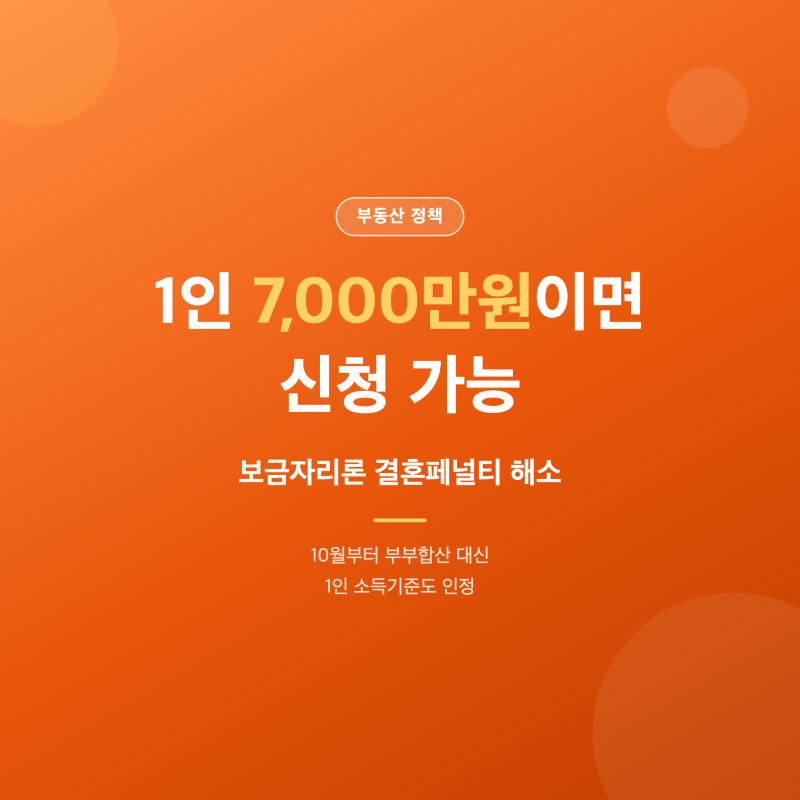
실제 사용자들은 부부 공동명의의 경우 부부 지분 전체에 근저당권을 설정하여 문제없이 진행된다고 말합니다. 반면, 부모님이나 형제 등 배우자 외 제3자의 지분이 포함된 공동명의 주택은 보금자리론 취급이 불가하여 주의가 필요합니다. 또한, 보금자리론 심사 시 소득은 부부합산으로 보며, 자녀 수에 따라 소득 기준이 달라지므로 최신 기준을 확인하는 것이 중요합니다.
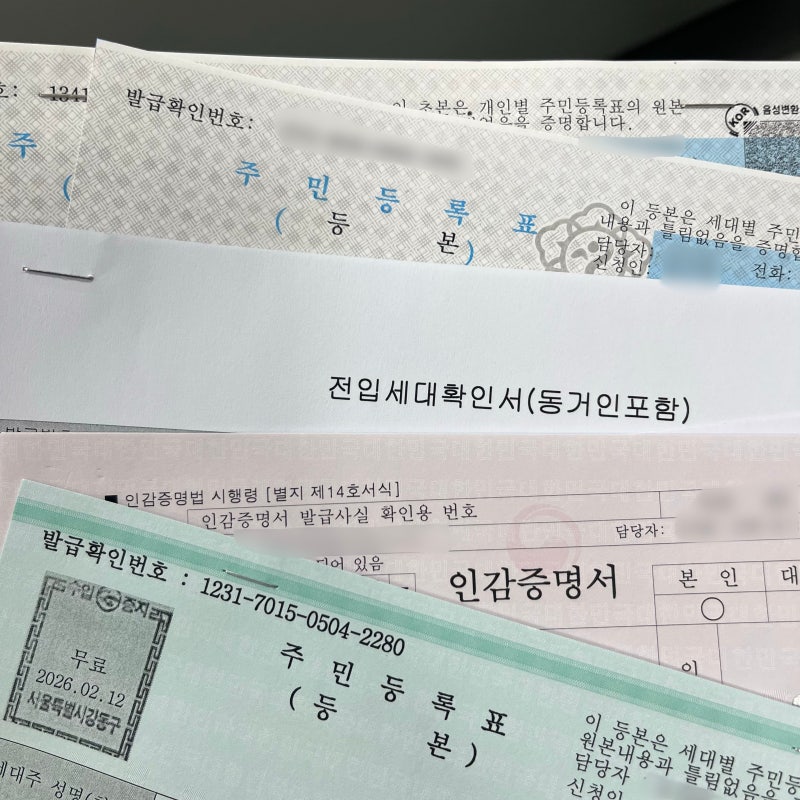
보금자리론 신청 시 부모님으로부터 자금을 지원받는 것과 부모님을 주택 소유자로 등기하는 것은 완전히 다른 문제임을 인지해야 합니다. 규제지역의 경우 LTV·DTI가 10%포인트씩 깎이고 가산금리가 붙을 수 있으니 이 부분도 반드시 확인해야 합니다. 배우자가 있는 경우 배우자의 신분증 등 서류도 미리 준비해야 절차를 원활하게 진행할 수 있습니다.