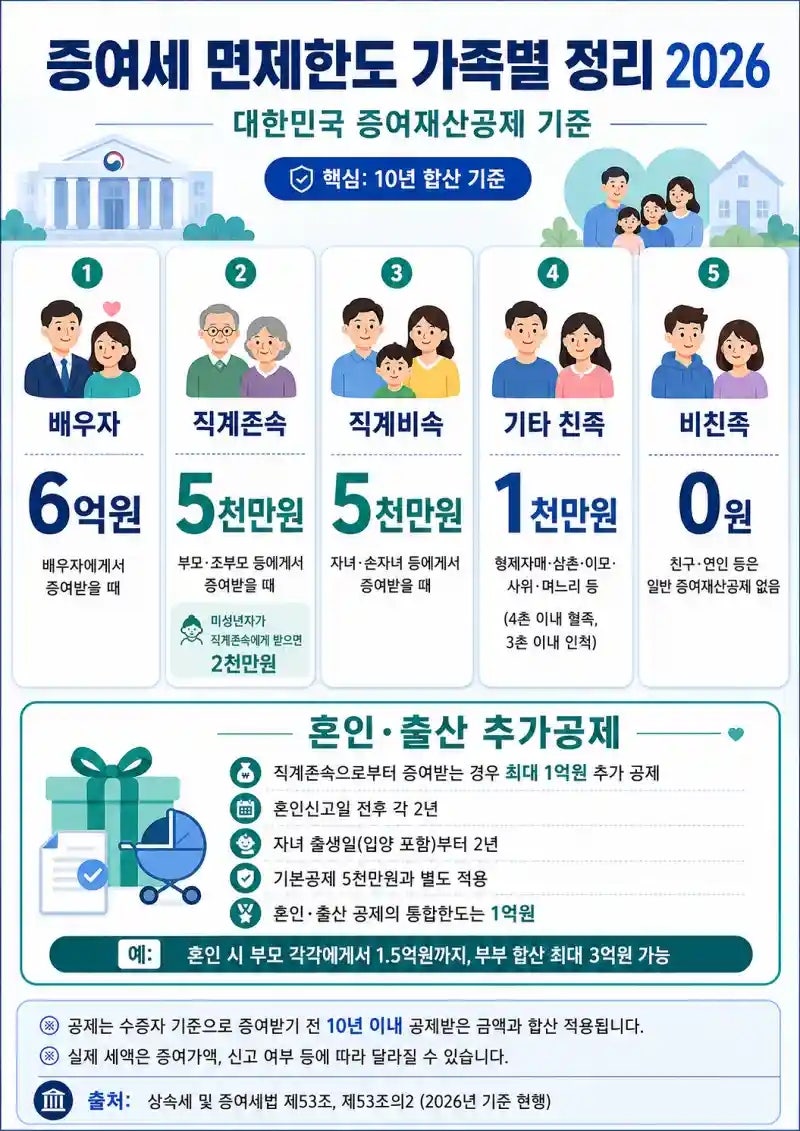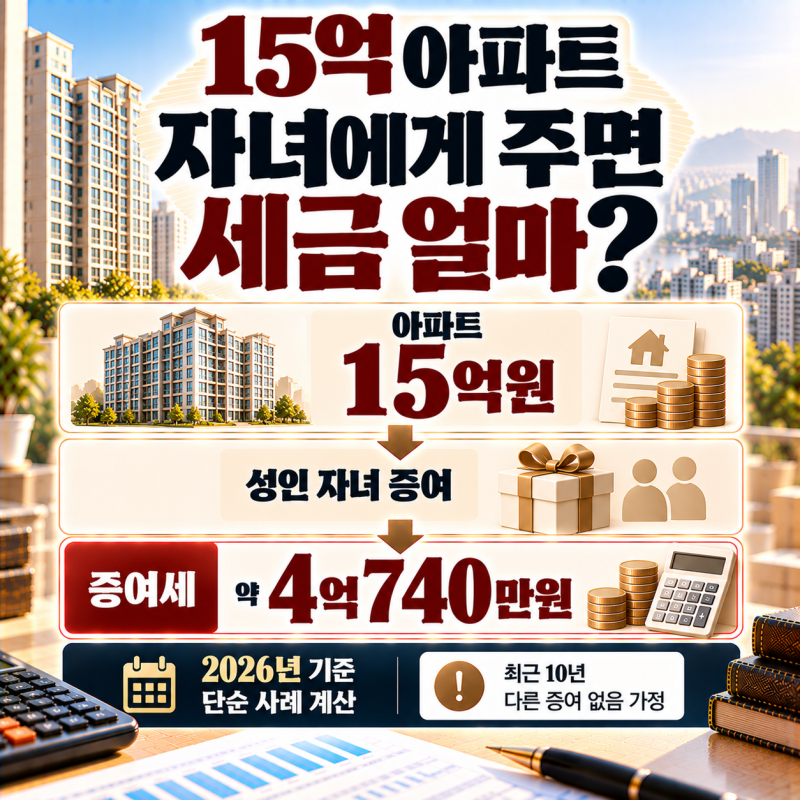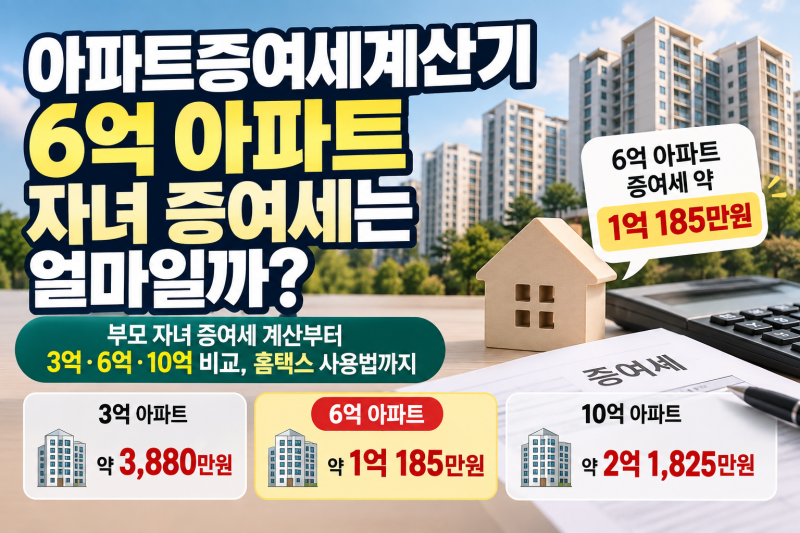
5억 증여세는 단순히 5억 원에 세율을 곱하는 것이 아니라, 증여재산공제와 과세표준 구간별 세율을 적용하여 계산됩니다. 특히 아파트 증여의 경우, 공시가격이 아닌 증여일 현재의 시가로 평가하는 것이 중요하며, 이는 증여세 산정의 핵심 요소로 작용합니다. 성년 자녀가 직계존속에게 증여받을 경우 10년간 5천만원의 증여재산공제가 적용되며, 미성년자는 2천만원이 적용됩니다. 이 공제는 10년간 합산하여 적용되므로 과거 증여 이력을 확인해야 합니다.
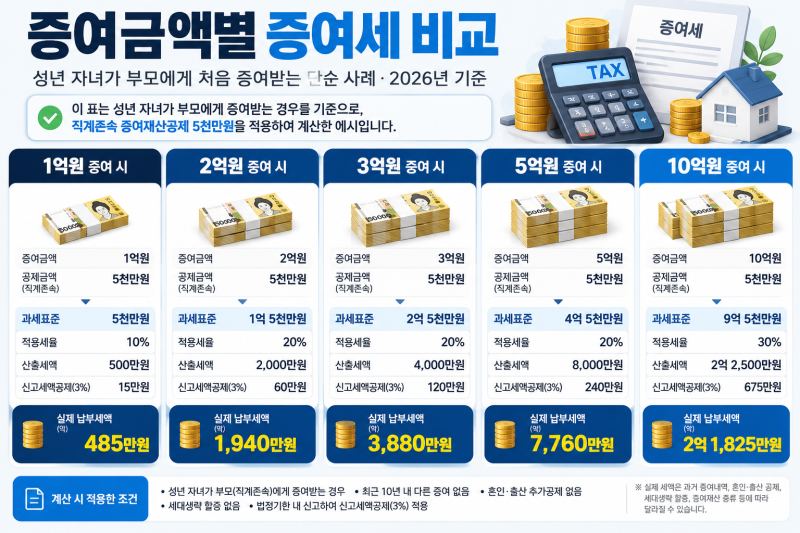
블로거들은 5억 원 증여 시 증여재산공제 5천만원을 제외한 4억 5천만원에 대해 20%의 세율과 1천만원의 누진공제를 적용하여 8천만원의 산출세액이 나온다고 설명합니다. 그러나 아파트 증여 시 시가 평가가 공시가격과 다를 수 있음을 강조하며, 시가 산정이 어려운 경우 보충적 평가방법을 적용한다고 안내합니다. 또한, 증여세 신고기한 내에 신고하면 산출세액의 3%를 공제받을 수 있어 최종 납부세액이 달라질 수 있음을 언급하며, 개인별 상황에 따른 세금 차이를 강조합니다.
증여세를 계산할 때는 증여받은 금액에서 증여재산공제를 차감하여 과세표준을 구하고, 해당 과세표준에 맞는 세율과 누진공제를 적용하는 순서를 따릅니다. 특히 아파트 증여 시에는 해당 부동산의 시가를 정확히 파악하는 것이 가장 중요하며, 과거 10년간의 증여 이력을 확인하여 증여재산공제 한도를 초과하지 않았는지 점검해야 합니다. 법정 신고기한 내 신고를 통해 신고세액공제를 받는 것도 절세에 도움이 되는 중요한 팁입니다.