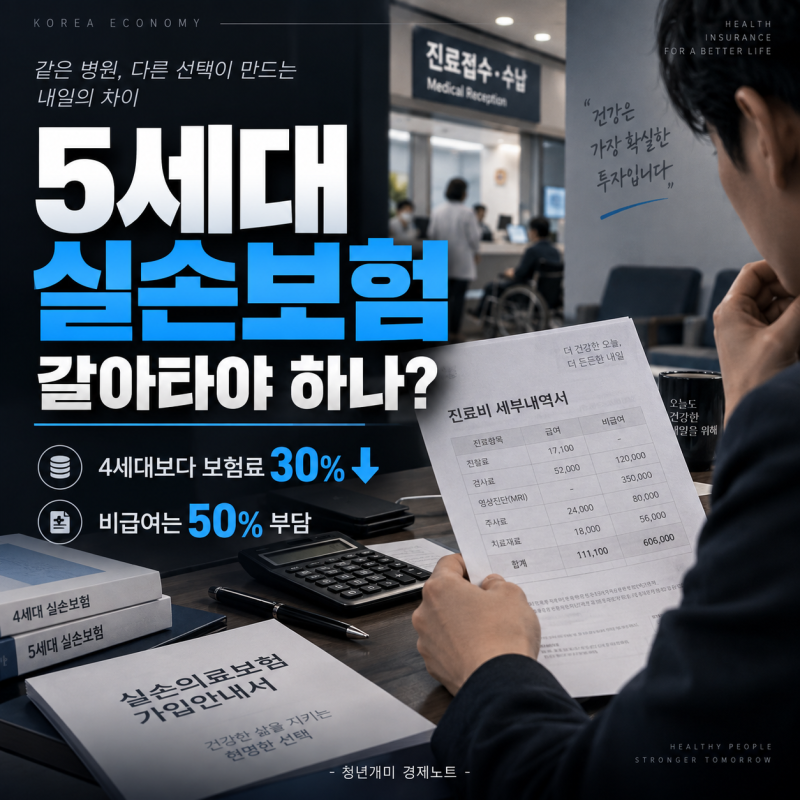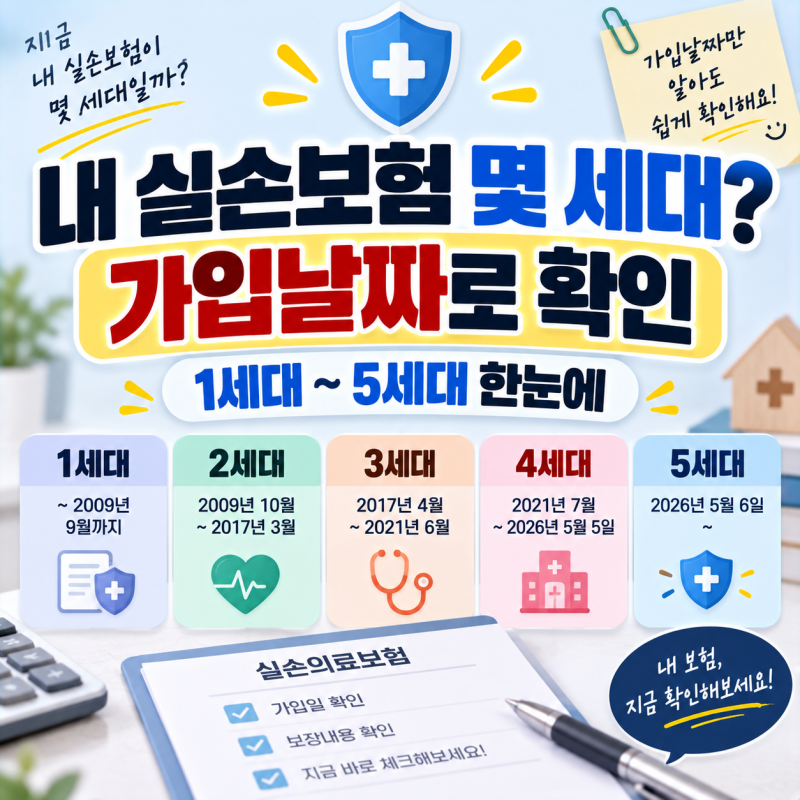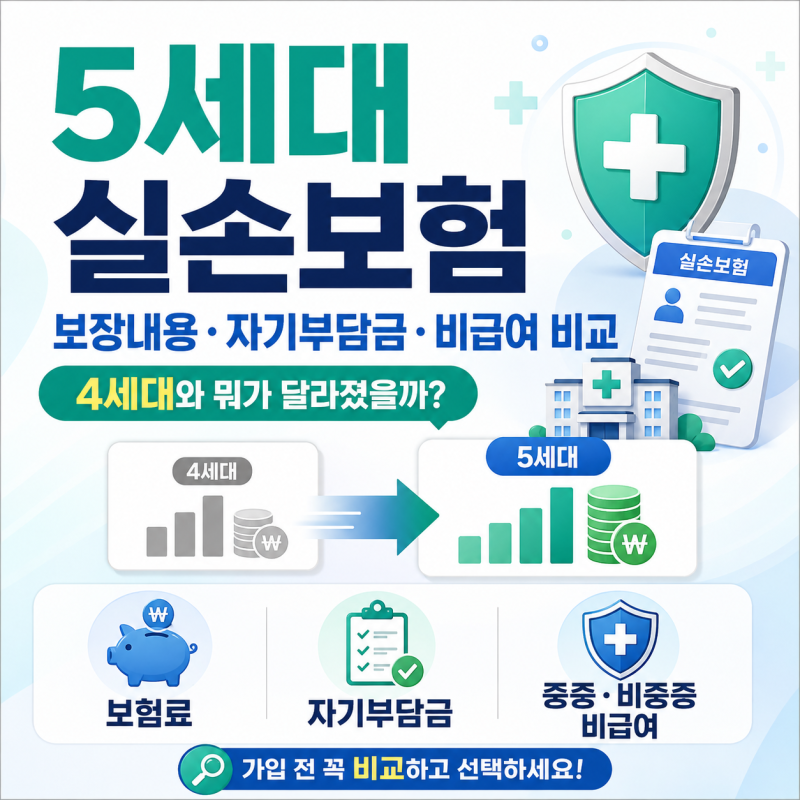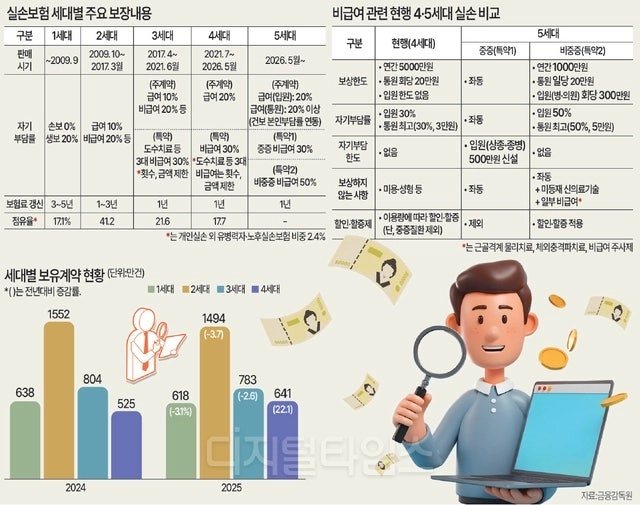

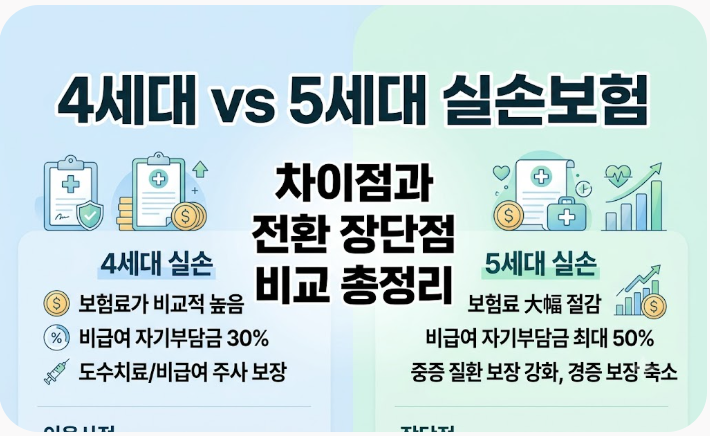
5세대 실손보험은 2026년 5월 6일 출시된 새로운 실손의료보험으로, 보험료를 낮추는 대신 비급여 보장 체계를 중증과 비중증으로 명확히 구분한 것이 핵심입니다. 금융위원회는 4세대 대비 약 30% 저렴한 보험료를 예상했으며, 특히 중증 질환에 대한 보장은 유지하거나 강화한 것이 특징입니다. 이는 기존 실손 가입자 중 상위 10%가 전체 보험금의 74%를 수령하는 불균형을 해소하고, 보험료 부담을 줄이기 위한 개편으로 분석됩니다.
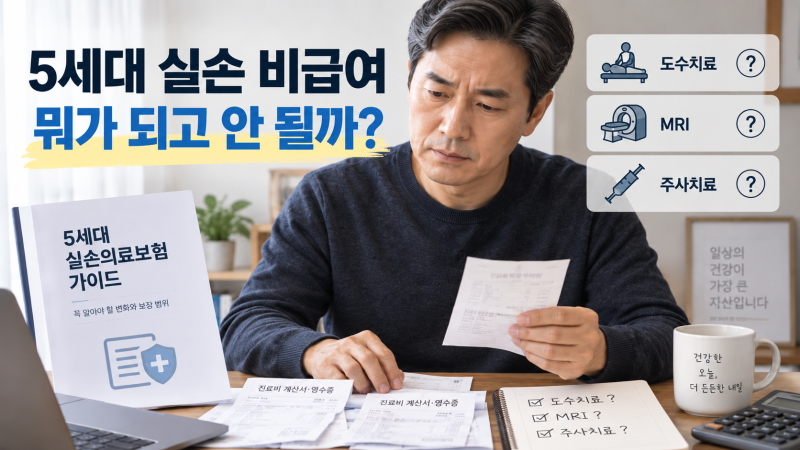
실사용자들은 5세대 실손보험이 암, 뇌혈관, 심장질환, 희귀난치성질환 등 중증 비급여에 대해서는 기존 보장 수준을 유지하며 자기부담률 30%를 적용하고, 연간 5천만 원 한도를 설정한 점을 긍정적으로 평가합니다. 특히 상급종합병원이나 종합병원에서 중증 입원 치료 시 연간 자기부담 상한을 500만 원으로 설정하여 고액 의료비 부담을 완화했습니다. 반면, 도수치료, 체외충격파, 비급여 주사제 등 비중증 비급여 항목은 보장에서 제외되거나 자기부담률이 50%로 높아져, 평소 비중증 비급여 치료를 자주 받는 경우 기존 계약 유지가 유리할 수 있다는 의견도 있습니다.
5세대 실손보험 가입을 고려할 때는 자신의 병원 이용 패턴과 비급여 치료 빈도를 면밀히 분석하는 것이 중요합니다. 1·2세대 초기 가입자는 11월 전환 할인 대상 여부를 확인하고, 3·4세대 가입자 중 병원 이용이 적다면 5세대로의 전환을 고려해볼 수 있습니다. 그러나 비급여 치료가 잦은 경우에는 기존 실손보험을 유지하는 것이 더 유리할 수 있으므로, 단순히 보험료 절감만을 보고 전환하기보다는 개인의 의료 이용 상황에 맞춰 신중하게 결정해야 합니다.