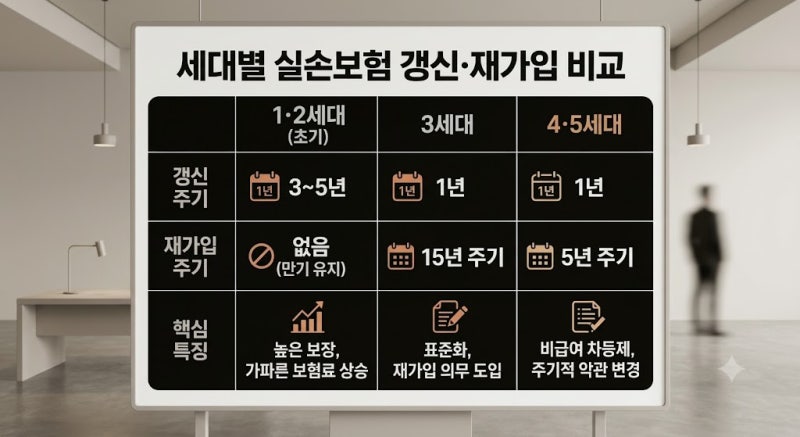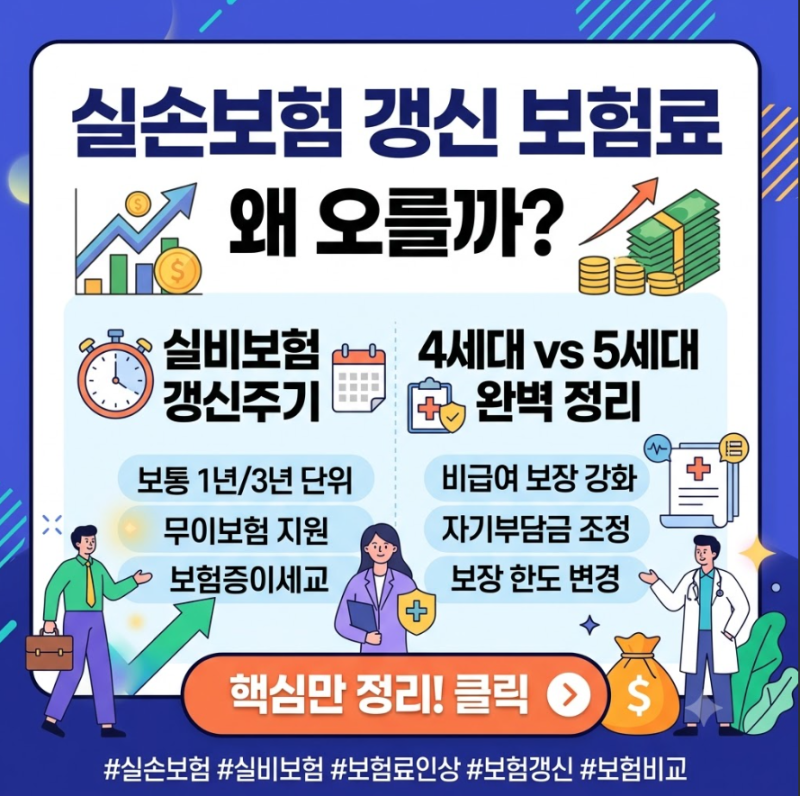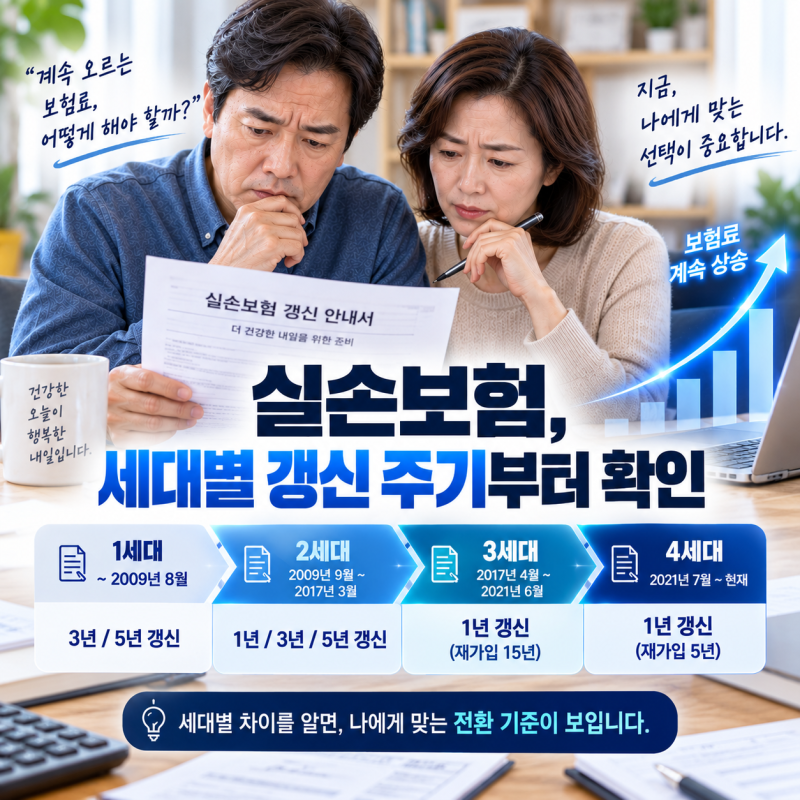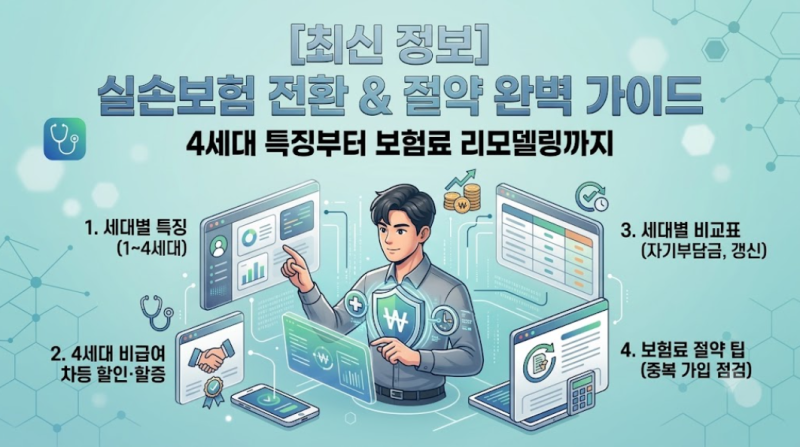
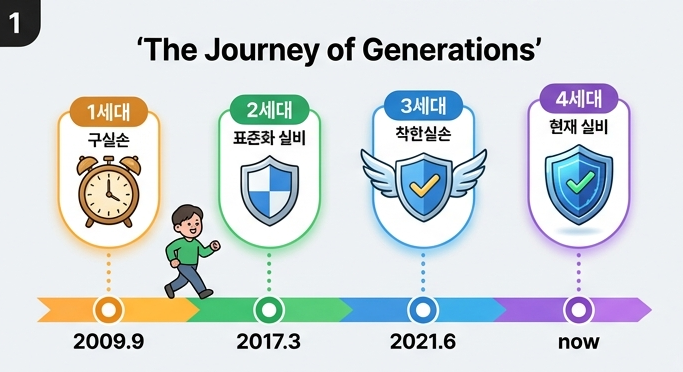
4세대 실비보험은 1년마다 보험료가 재산정되는 1년 갱신주기를 채택하고 있습니다. 이는 매년 위험률을 반영하여 보험료 변화를 빠르게 확인할 수 있도록 설계되었습니다. 또한 4세대 실비는 5년마다 재가입 주기가 도래하여 해당 시점의 최신 약관으로 보장 내용이 자동 변경됩니다. 기존 1, 2세대 실비보험의 높은 갱신 보험료 부담을 줄이기 위한 대안으로 주목받고 있습니다.
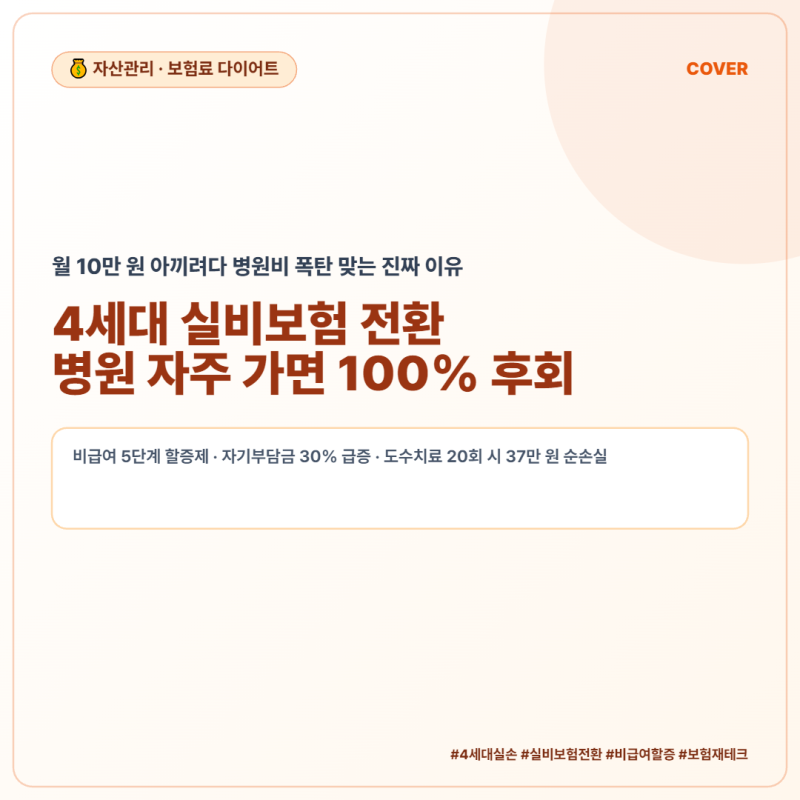
실제 블로그 후기들을 살펴보면, 4세대 실비보험은 초기 보험료가 이전 세대 대비 50~70%가량 저렴하여 병원 방문이 적은 건강한 가입자에게는 매달 나가는 고정비를 획기적으로 줄여주는 장점이 있습니다. 그러나 4세대 실비에는 비급여 보험료 차등제가 존재하여, 직전 1년 동안 비급여 치료를 많이 받은 경우 이듬해 비급여 보험료가 최대 300%까지 할증될 수 있다는 점을 유의해야 합니다.
따라서 병원을 자주 방문하거나 도수치료 등 비급여 치료를 정기적으로 받는 가입자는 4세대 실비로 전환 시 오히려 보험료 폭탄을 맞을 수 있습니다. 비급여 치료 청구액에 따라 보험료가 할증되고 자기부담금 비율도 급여 20%, 비급여 30%로 이전 세대보다 높아지므로, 전환 전 자신의 의료 이용 패턴을 면밀히 분석하여 신중하게 결정하는 것이 중요합니다.