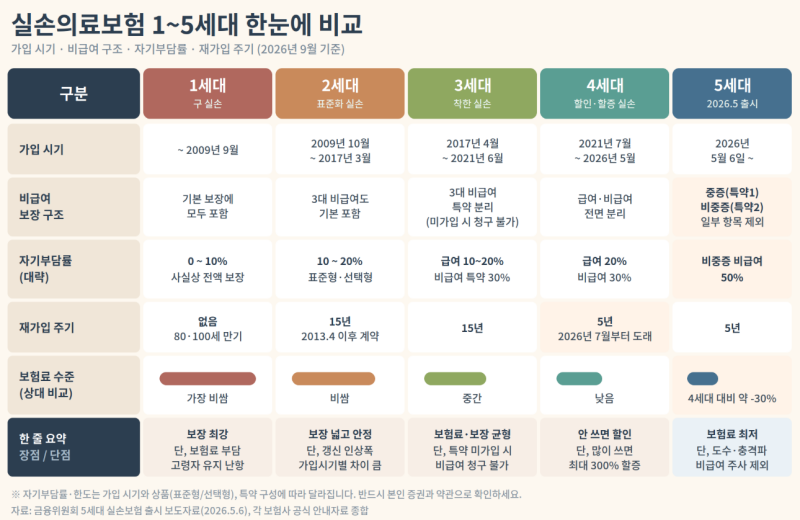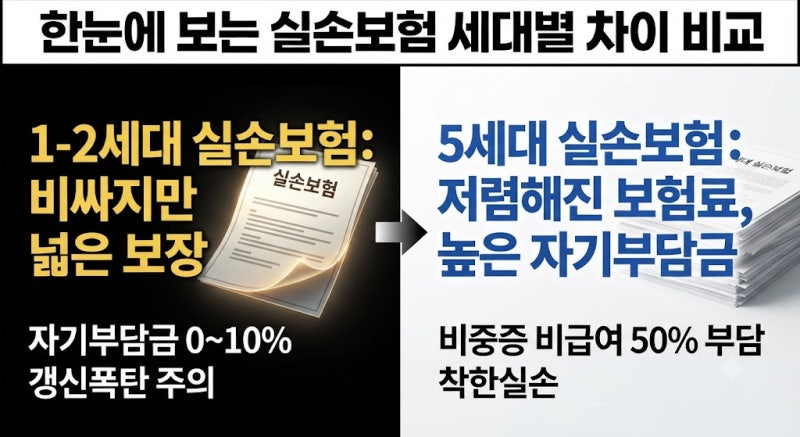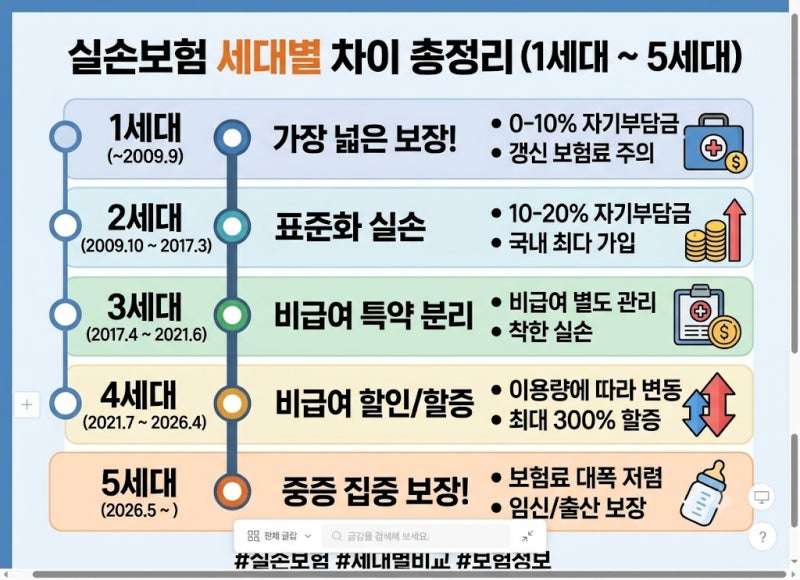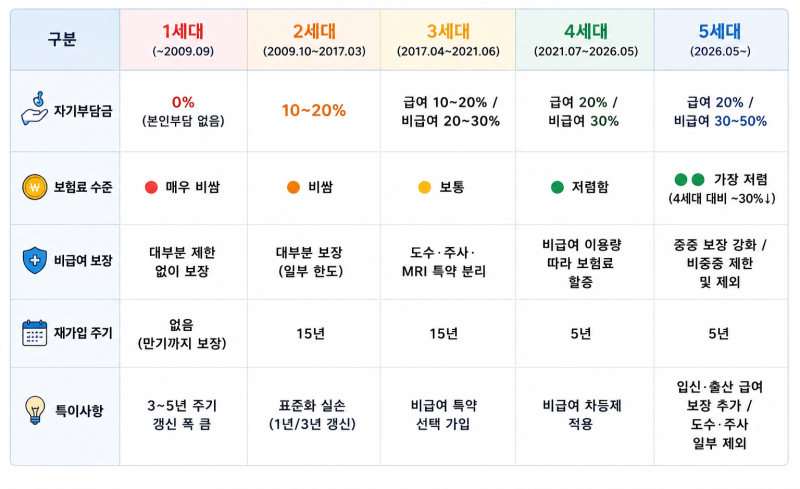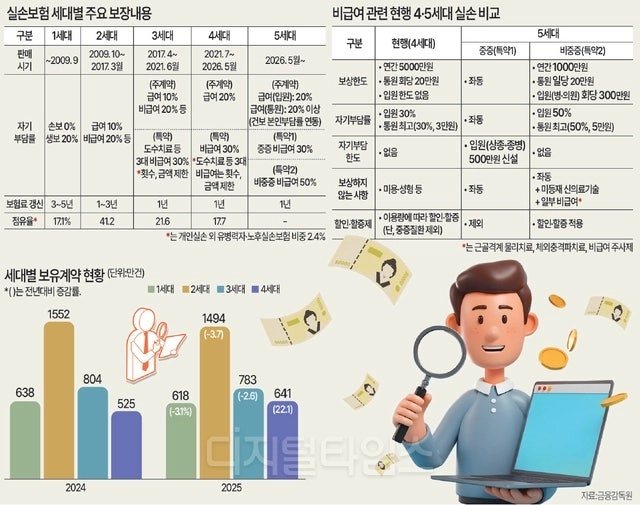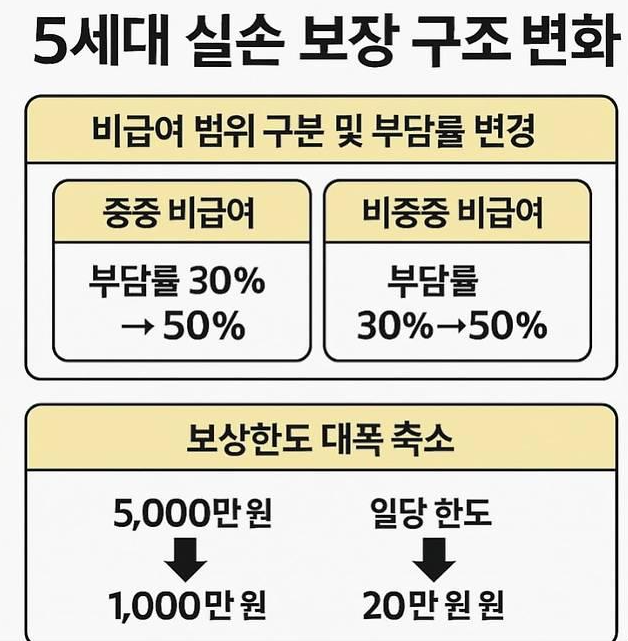

5세대 실손의료보험은 2026년 5월 출시된 최신 상품으로, 기존 실손과 달리 비급여 항목을 중증과 비중증으로 구분하여 보장하는 것이 핵심입니다. 특히 중증 비급여는 보장을 유지하거나 강화하는 반면, 비중증 비급여는 자기부담률이 4세대의 30%에서 50%로 상향 조정되었으며 보상 한도도 축소되었습니다. 이러한 변화는 중증 질환에 대한 실손의 역할을 유지하면서, 비중증 비급여에 대한 과도한 의료 이용을 관리하려는 목적을 가지고 있습니다.
실사용자들은 5세대 실손의 비급여 자기부담률 50%를 보고 유병력자 실손의 30%가 더 유리하다고 오해하는 경우가 많습니다. 그러나 유병력자 실손은 일반 실손과 보장 구조가 다르며, 처방조제비가 보장되지 않고 일부 비급여 영역에서도 보장 차이가 발생합니다. 따라서 단순히 자기부담률 숫자만으로 판단하기보다는, 실제로 어떤 의료비를 어디까지 보장받을 수 있는지 보장 범위를 함께 확인하는 것이 중요합니다.
5세대 실손은 비급여 전체를 일률적으로 50% 부담시키는 것이 아니라, 비급여를 중증과 비중증으로 나누어 보장 구조를 차등화한 것이 특징입니다. 따라서 5세대 실손을 고려할 때는 중증 질환에 대한 보장 유지 및 강화와 비중증 비급여의 자기부담률 상승 및 보상 한도 축소라는 핵심 변화를 정확히 이해하고 본인의 의료 이용 패턴과 건강 상태를 고려하여 신중하게 선택해야 합니다.